حققت شركة Maersk في الربع الثالث من عام 2026 أرباحًا تشغيلية بلغت 3,3 مليار دولار أمريكي، بزيادة قدرها 155 % على أساس سنوي. وقد ساهمت في تحسن الأداء ارتفاع أسعار شحن الحاويات، رغم الانخفاض الطفيف في حجم الشحن. غير أن العودة التدريجية للسفن عبر قناة السويس قد تقلص الهوامش المرتفعة. فالمسارات الأقصر توفر الوقود والوقت، وتحرر في الوقت نفسه جزءًا من الطاقة الاستيعابية للسفن، ما يتيح المجال لانخفاض أسعار الشحن. [2]
نبذة عن الشركة
A.P. Møller – Mærsk مجموعة دنماركية للنقل والخدمات اللوجستية يقع مقرها في كوبنهاغن، وتتداول أسهمها في بورصة Nasdaq Copenhagen. وتوفر خدمات الشحن البحري للحاويات والخدمات اللوجستية وتشغيل محطات الموانئ، فتربط بذلك نقل البضائع عبر البحر بالتخزين والتسليم إلى المستلم. وتختلف هوامش الربح في كل نشاط من هذه الأنشطة، كما تختلف حساسيتها تجاه تطورات أسعار الشحن، الأمر الذي يؤثر في استقرار أداء المجموعة بأكملها.1
التوقعات الجديدة تقترب من توقعات المحللين
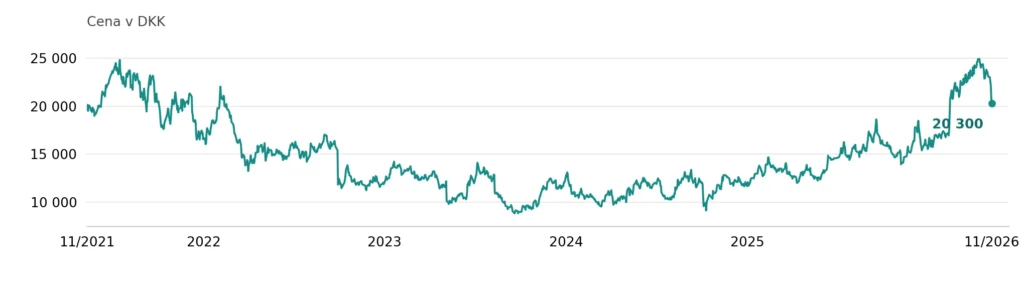
ارتفعت إيرادات Maersk على أساس سنوي بنسبة 27 % لتصل إلى 18,1 مليار دولار أمريكي. وزادت الأرباح قبل الفوائد والضرائب والإهلاك (EBITDA) بنسبة 75 % لتبلغ 4,71 مليار دولار أمريكي، لكنها جاءت دون متوسط تقديرات المحللين في استطلاع LSEG بنحو 6,5 %. ورفعت الشركة في الوقت نفسه توقعاتها السنوية لـ EBITDA المعدلة من 10,5–12,5 مليار دولار أمريكي إلى 14–14,5 مليار دولار أمريكي. وكان المحللون قد توقعوا بالفعل 14,02 مليار دولار أمريكي. [3] وهكذا أكدت التوقعات الجديدة في معظمها ما كانوا ينتظرونه، وإن مثّلت تحسنًا ملحوظًا مقارنة بتقدير الإدارة السابق. وأغلقت أسهم الفئة B في يوم نشر النتائج، 5 نوفمبر، عند 20 870 كرونة دنماركية، أي بانخفاض يومي قدره 5,99 %.*2
ارتفاع الأسعار فاق زيادة التكاليف
جاء أكبر تحسن من الشحن البحري. فقد ارتفع متوسط السعر المحقق بنسبة 46 % إلى 3 287 دولارًا أمريكيًا للوحدة المعادلة لحاوية بطول 40 قدمًا، في حين انخفض حجم الشحن بنسبة 0,8 %. وفي المقابل، ارتفعت تكلفة الوحدة، محسوبة بسعر وقود ثابت، بنسبة 4,8 %. وارتفع هامش الربح التشغيلي لقسم Ocean من 6,2 % إلى 20,6 %، ويعود ذلك أساسًا إلى ارتفاع الأسعار. كما دعم الأرباح التشغيلية تمديد العمر الافتراضي المقدر للسفن من 20 إلى 25 عامًا، ما خفض الإهلاك الفصلي بمقدار 176 مليون دولار أمريكي. ولم يؤدِّ هذا التغيير المحاسبي بحد ذاته إلى زيادة توليد النقد. ولذلك لا تقدم النتائج حتى الآن دليلًا على قدرة Maersk على تحقيق هوامش مماثلة مع انخفاض أسعار الشحن. وللحفاظ عليها ستحتاج إلى خفض تكلفة الحاوية بما يتناسب مع ذلك. [4]4
السويس قد تخفض تكلفة التشغيل والشحن [5]
قد يزداد الضغط على الأسعار مع الاستعادة التدريجية للمسارات الأقصر. فقد أعلنت Maersk وHapag-Lloyd في 2 نوفمبر عودة خطهما المشترك ME1 بين الهند وأوروبا عبر قناة السويس بدلًا من الالتفاف حول أفريقيا. وبذلك يمكن نقل الكمية نفسها من البضائع في وقت أقصر وبطاقة استيعابية أقل من السفن. وقد تزيد السفن المحررة من عرض الشحن وتعزز المنافسة السعرية. وقد يفوق انخفاض الإيرادات الناجم عن تراجع الأسعار وفورات تكاليف الوقود. إلا أن أي تغييرات إضافية في المسارات تظل مشروطة بالوضع الأمني في البحر الأحمر. [6] وانخفض مؤشر أسعار الشحن Drewry WCI في 5 نوفمبر بنسبة 1 % على أساس أسبوعي إلى 4 389 دولارًا أمريكيًا للحاوية بطول 40 قدمًا، لكنه ظل أعلى بنسبة 124 % مما كان عليه قبل عام. ولا تشير هذه الحركة حتى الآن إلا إلى انخفاض طفيف من مستوى مرتفع، ولا تؤكد بحد ذاتها تحولًا دائمًا في السوق.5
الشحن البحري لا يزال المحرك الرئيسي لنمو الأرباح
توفر الخدمات اللوجستية والمحطات لشركة Maersk مصادر إيرادات إضافية، لكن مساهمتها في الأرباح التشغيلية تظل أصغر بكثير. ففي الربع الثالث حققتا معًا 752 مليون دولار أمريكي، بينما حقق قسم الشحن البحري نحو 2,6 مليار دولار أمريكي. كما شكّل قسم Ocean، وفق حساب مستند إلى النتائج المنشورة، نحو 94 % من الزيادة السنوية في EBITDA للمجموعة بأكملها. وهكذا يواصل الشحن البحري تحقيق معظم التحسن. ويوسّع تطوير الخدمات الأخرى أعمال Maersk، لكنه لا يقلل بصورة جوهرية حتى الآن من اعتماد نمو أرباحها على أسعار الشحن. ولذلك يبقى العامل الحاسم في تقييم الأسهم هو حجم ما ستتمكن الشركة من الحفاظ عليه من هوامش الشحن البحري الحالية بعد زوال قيود الطاقة الاستيعابية. [7]6
يجب أن تغطي السيولة أيضًا تجديد الأسطول
انعكس الأداء القوي على التدفق النقدي الحر الذي بلغ 2,389 مليار دولار أمريكي في الربع الثالث. وفي نهاية سبتمبر كان لدى Maersk مركز نقدي صافٍ قدره 3,213 مليار دولار أمريكي، حتى بعد احتساب التزامات الإيجار. ويمنحها هذا الاحتياطي مجالًا لتمويل العمليات في فترات الضعف. غير أن الشركة تخطط لنفقات رأسمالية تتراوح بين 10 و11 مليار دولار أمريكي للفترة 2026–2027، لذا ستحتاج إلى جزء من السيولة المتولدة لتجديد الأصول وتطويرها. وتفترض سياسة توزيع الأرباح دفع 30 إلى 50 % من صافي الأرباح المعدلة، علمًا بأن المبلغ الفعلي للأرباح الموزعة يتوقف أيضًا على التوقعات والاحتياجات الاستثمارية. ولذلك يهم المساهمين حجم السيولة المتبقية بعد الاستثمارات، حتى في سنوات تراجع أسعار الشحن. [8]7
الخلاصة
تحقق Maersk اليوم أرباحًا كبيرة بفضل محدودية الطاقة الاستيعابية المتاحة للشحن. وقد تضعف العودة عبر السويس هذه الميزة حتى مع استمرار نمو التجارة العالمية. ولذلك يبدو من الأنسب عند تقييم الأسهم الانطلاق من الربحية في ظل أسعار شحن أقل بدلًا من افتراض استمرار الهامش الحالي. ومن شأن انخفاض تكلفة الوحدة والقدرة على تمويل الاستثمارات وتوزيعات الأرباح في ظل ضعف أسعار الشحن أن يؤكدا تحسنًا أكثر استدامة في الأداء. وما دام نمو الأرباح ناجمًا أساسًا عن ارتفاع الأسعار، وتكاليف الحاوية في ازدياد، فإن ربعًا قويًا بصورة استثنائية لا يوفر أساسًا موثوقًا لتقدير الأداء على المدى الطويل. [9]
يمثل هذا النص مادة تسويقية. وهو ليس أي شكل من أشكال الاستشارة الاستثمارية أو البحث الاستثماري، ولا عرضًا لإجراء أي معاملة على أداة مالية. ولا يراعي محتوى النص الظروف الفردية للقراء ولا خبراتهم أو أوضاعهم المالية. الأداء السابق ليس ضمانًا للنتائج المستقبلية ولا تنبؤًا بها.
* الأداء السابق ليس ضمانًا للنتائج المستقبلية.
[1] – [9] تستند البيانات الاستشرافية إلى افتراضات وتوقعات حالية قد تكون غير دقيقة، أو إلى البيئة الاقتصادية الحالية التي قد تتغير. ولا تشكل هذه البيانات ضمانًا للأداء المستقبلي. وهي تنطوي على مخاطر وحالات عدم يقين أخرى يصعب التنبؤ بها. وقد تختلف النتائج اختلافًا جوهريًا عن النتائج المعبر عنها أو المضمنة في أي بيانات استشرافية.
O.Z.I. Online Zone Investment Opportunities (OZIOS) علامة تجارية مسجلة لشركة APME FX TRADING EUROPE LTD، وهي شركة استثمار قبرصية (CIF) تخضع لرقابة وتنظيم هيئة الأوراق المالية القبرصية (CySEC) بموجب ترخيص CIF رقم 335/17، وعنوانها المسجل Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. عقود الفروقات المالية أدوات معقدة وترتبط بمخاطر عالية لتكبد خسائر مالية سريعة بسبب الرافعة المالية. وتتعرض 71,07 % من حسابات المستثمرين الأفراد لخسائر مالية عند تداول عقود الفروقات المالية لدى هذا المزود. ينبغي لك أن تدرس ما إذا كنت تفهم كيفية عمل عقود الفروقات المالية، وما إذا كان بإمكانك تحمل المخاطر العالية لتكبد خسائر مالية.8
*تعاون مدفوع
- Maersk – نبذة عن الشركة ومعلومات عن الأسهم. Nasdaq Copenhagen.
- Maersk – نتائج الربع الثالث من 2026. Reuters – توقعات المحللين، 5/11/2026. Tradzy – سعر إغلاق أسهم الفئة B، 5/11/2026.
- Yahoo Finance – MAERSK-B.CO، أسعار الإغلاق اليومية من 8/11/2021 إلى 6/11/2026؛ الرسم البياني من إعداد المؤلف.
- Maersk – التقرير المالي المرحلي للربع الثالث من 2026، قسم Ocean والملاحظة 5 حول تغيير تقديرات الإهلاك.
- Maersk – عودة خط ME1 عبر السويس، 2/11/2026. Drewry – World Container Index، 5/11/2026.
- Maersk – نتائج الربع الثالث من 2026؛ حساب خاص لحصة Ocean من الزيادة السنوية في EBITDA: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
- Maersk – التقرير المالي للربع الثالث من 2026، السيولة النقدية وتوقعات الاستثمار. سياسة رأس المال وتوزيع الأرباح.
- OZIOS – تحذير المخاطر الحالي على الصفحة الرئيسية؛ نسبة الحسابات الخاسرة 71,07 %، تم التحقق منها في 9/11/2026.