Maersk w trzecim kwartale 2026 roku osiągnął zysk operacyjny w wysokości 3,3 mld USD, o 155 % wyższy rok do roku. Poprawie wyników przysłużyły się wyższe ceny przewozu kontenerów, mimo że jego wolumen nieznacznie spadł. Stopniowy powrót statków przez Kanał Sueski może jednak obniżyć wysokie marże. Krótsze trasy oszczędzają paliwo i czas, a jednocześnie uwalniają zdolności przewozowe floty i stwarzają przestrzeń do spadku stawek frachtowych. [2]
O spółce
A.P. Møller – Mærsk to duńska grupa transportowa i logistyczna z siedzibą w Kopenhadze, której akcje są notowane na giełdzie Nasdaq Copenhagen. Zapewnia morski transport kontenerów, usługi logistyczne oraz obsługę terminali portowych. Łączy w ten sposób przewóz towarów drogą morską z magazynowaniem i dostawą do odbiorcy. Poszczególne rodzaje działalności mają różne marże i różną wrażliwość na zmiany stawek frachtowych, co wpływa na stabilność wyników całej grupy.1
Nowa prognoza zbliża się do oczekiwań analityków
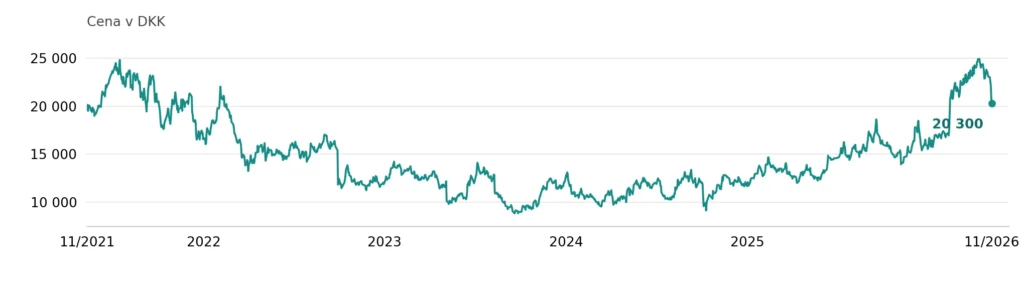
Przychody Maerska wzrosły rok do roku o 27 % do 18,1 mld USD. Zysk przed odsetkami, opodatkowaniem i amortyzacją (EBITDA) zwiększył się o 75 % do 4,71 mld USD, jednak był o około 6,5 % niższy od średniej prognozy analityków w ankiecie LSEG. Spółka jednocześnie podniosła całoroczną prognozę skorygowanej EBITDA z 10,5–12,5 mld USD do 14–14,5 mld USD. Analitycy zakładali przy tym już 14,02 mld USD. [3] Nowa prognoza w głównej mierze potwierdziła więc ich oczekiwania, choć w porównaniu z wcześniejszą prognozą zarządu oznaczała wyraźną poprawę. Akcje serii B w dniu publikacji wyników, 5 listopada, zamknęły sesję na poziomie 20 870 DKK, co oznaczało dzienny spadek o 5,99 %.*2
Wyższe stawki przeważyły nad wzrostem kosztów
Największa poprawa pochodziła z transportu morskiego. Średnia uzyskana stawka wzrosła o 46 % do 3 287 USD za jednostkę odpowiadającą kontenerowi 40-stopowemu, podczas gdy przewieziony wolumen spadł o 0,8 %. Koszty jednostkowe przeliczone przy niezmienionej cenie paliwa wzrosły przy tym o 4,8 %. Marża operacyjna dywizji Ocean wzrosła z 6,2 % do 20,6 %, przede wszystkim dzięki wyższym stawkom. Zysk operacyjny wsparło również wydłużenie szacowanego okresu użytkowania statków z 20 do 25 lat, które obniżyło kwartalną amortyzację o 176 mln USD. Ta zmiana księgowa sama w sobie nie zwiększyła generowania gotówki. Wyniki nie dostarczają więc na razie dowodu, że Maersk będzie w stanie osiągać podobne marże także przy tańszym przewozie. Aby je utrzymać, musiałby odpowiednio obniżyć koszty w przeliczeniu na kontener. [4]4
Suez może obniżyć koszty operacyjne i ceny przewozu [5]
Presję na stawki może zwiększyć stopniowe przywracanie krótszych tras. Maersk i Hapag-Lloyd 2 listopada ogłosiły powrót wspólnej linii ME1 między Indiami a Europą przez Kanał Sueski zamiast opływania Afryki. Taką samą ilość towarów można w ten sposób przewieźć w krótszym czasie i przy mniejszych potrzebnych zdolnościach przewozowych floty. Uwolnione statki mogą zwiększyć podaż usług przewozowych i nasilić konkurencję cenową. Oszczędność kosztów paliwa może wówczas przewyższyć spadek przychodów wynikający z niższych stawek. Dalsze zmiany tras pozostają jednak uzależnione od sytuacji bezpieczeństwa na Morzu Czerwonym. [6] Indeks stawek frachtowych Drewry WCI 5 listopada spadł tydzień do tygodnia o 1 % do 4 389 USD za kontener 40-stopowy, ale nadal był o 124 % wyższy niż przed rokiem. Ten ruch wskazuje na razie jedynie na niewielkie potanienie z wysokiego poziomu i sam w sobie nie potwierdza trwałego odwrócenia trendu na rynku.5
Transport morski nadal decyduje o wzroście zysku
Usługi logistyczne i terminale dają Maerskowi dodatkowe źródła przychodów, ale ich wkład w zysk operacyjny pozostaje znacznie mniejszy. W trzecim kwartale łącznie wygenerowały 752 mln USD, podczas gdy dywizja morska osiągnęła około 2,6 mld USD. Na Ocean przypadało ponadto, według wyliczeń na podstawie opublikowanych wyników, około 94 % rocznego przyrostu EBITDA całej grupy. Większość poprawy nadal zapewnia więc transport morski. Rozwój pozostałych usług poszerza działalność Maerska, ale na razie nie zmniejsza zasadniczo zależności wzrostu jego zysku od stawek frachtowych. Przy wycenie akcji kluczowe pozostaje zatem to, jaką część obecnych marż w żegludze morskiej spółka zdoła utrzymać po zniesieniu ograniczeń zdolności przewozowych. [7]6
Gotówka musi pokryć także odnowę floty
Mocne wyniki przełożyły się na wolny przepływ pieniężny w wysokości 2,389 mld USD za trzeci kwartał. Na koniec września Maersk miał dodatnią pozycję gotówkową netto w wysokości 3,213 mld USD, także po uwzględnieniu zobowiązań leasingowych. Ta rezerwa daje mu przestrzeń do finansowania działalności w słabszym okresie. Spółka planuje jednak nakłady inwestycyjne w wysokości 10–11 mld USD w dwuletnim okresie 2026–2027, więc część wypracowanej gotówki będzie potrzebowała na odnowę i rozwój majątku. Polityka dywidendowa zakłada wypłatę 30–50 % skorygowanego zysku netto, przy czym konkretna wysokość dywidendy zależy także od prognozy i potrzeb inwestycyjnych. Dla akcjonariuszy istotne jest więc, ile gotówki pozostanie po inwestycjach, także w latach o słabszych stawkach frachtowych. [8]7
Podsumowanie
Maersk zarabia dziś wyraźnie na ograniczonej dostępności zdolności przewozowych. Powrót przez Suez może osłabić tę przewagę, nawet przy dalszym wzroście światowego handlu. Przy wycenie akcji ma zatem większy sens opieranie się na rentowności przy niższych stawkach frachtowych niż zakładanie, że obecna marża się utrzyma. Trwalszą poprawę wyników potwierdziłyby spadające koszty jednostkowe oraz zdolność finansowania inwestycji i dywidend przy słabszych cenach przewozu. Dopóki wzrost zysku napędzają przede wszystkim wyższe stawki, a koszty w przeliczeniu na kontener rosną, wyjątkowo mocny kwartał nie stanowi wiarygodnej podstawy do oceny długoterminowych wyników. [9]
Niniejszy tekst stanowi komunikat marketingowy. Nie jest żadną formą doradztwa inwestycyjnego ani analizy inwestycyjnej, ani ofertą jakiejkolwiek transakcji na instrumencie finansowym. Treść tekstu nie uwzględnia indywidualnych okoliczności czytelników, ich doświadczenia ani sytuacji finansowej. Wyniki osiągnięte w przeszłości nie gwarantują ani nie przesądzają o przyszłych wynikach.
* Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
[1] – [9] Oświadczenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą okazać się niedokładne, lub na obecnym otoczeniu gospodarczym, które może się zmienić. Takie oświadczenia nie gwarantują przyszłych wyników. Wiążą się z ryzykiem i innymi niepewnościami, które trudno przewidzieć. Wyniki mogą się istotnie różnić od wyników wyrażonych lub sugerowanych w jakichkolwiek oświadczeniach dotyczących przyszłości.
O.Z.I. Online Zone Investment Opportunities (OZIOS) jest zarejestrowaną marką spółki APME FX TRADING EUROPE LTD, cypryjskiej firmy inwestycyjnej (CIF) nadzorowanej i regulowanej przez Cypryjską Komisję Papierów Wartościowych i Giełd (CySEC), posiadającej licencję CIF nr 335/17 i zarejestrowany adres: Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. Kontrakty różnic kursowych (CFD) są złożonymi instrumentami i wiążą się z wysokim ryzykiem szybkiej utraty środków finansowych z powodu dźwigni finansowej. 71,07 % rachunków inwestorów detalicznych odnotowuje straty finansowe podczas handlu kontraktami CFD u tego dostawcy. Należy rozważyć, czy rozumiesz, jak działają kontrakty CFD, i czy możesz pozwolić sobie na wysokie ryzyko poniesienia strat finansowych.8
*Współpraca płatna
- Maersk – profil spółki i informacje o akcjach. Nasdaq Copenhagen.
- Maersk – wyniki za Q3 2026. Reuters – oczekiwania analityków, 5.11.2026. Tradzy – cena zamknięcia akcji serii B, 5.11.2026.
- Yahoo Finance – MAERSK-B.CO, dzienne ceny zamknięcia od 8.11.2021 do 6.11.2026; wykres opracowany samodzielnie.
- Maersk – śródroczny raport finansowy za Q3 2026, dywizja Ocean i nota 5 o zmianie szacunków amortyzacji.
- Maersk – powrót linii ME1 przez Suez, 2.11.2026. Drewry – World Container Index, 5.11.2026.
- Maersk – wyniki za Q3 2026; własne obliczenie udziału Ocean w rocznym przyroście EBITDA: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
- Maersk – raport finansowy za Q3 2026, gotówka i prognoza inwestycji. Polityka kapitałowa i dywidendowa.
- OZIOS – aktualne ostrzeżenie o ryzyku na stronie głównej; odsetek rachunków przynoszących straty 71,07 %, sprawdzono 9.11.2026.