Η Maersk πέτυχε στο τρίτο τρίμηνο του 2026 λειτουργικά κέρδη 3,3 δισ. USD, αυξημένα κατά 155 % σε ετήσια βάση. Στη βελτίωση των αποτελεσμάτων συνέβαλαν οι υψηλότερες τιμές στις μεταφορές εμπορευματοκιβωτίων, παρότι ο όγκος τους μειώθηκε ελαφρά. Η σταδιακή επιστροφή των πλοίων μέσω της Διώρυγας του Σουέζ ενδέχεται ωστόσο να περιορίσει τα υψηλά περιθώρια κέρδους. Οι συντομότερες διαδρομές εξοικονομούν καύσιμα και χρόνο, ενώ ταυτόχρονα αποδεσμεύουν χωρητικότητα πλοίων και δημιουργούν χώρο για πτώση των ναύλων. [2]
Για την εταιρεία
Η A.P. Møller – Mærsk είναι δανικός όμιλος μεταφορών και logistics με έδρα την Κοπεγχάγη, του οποίου οι μετοχές διαπραγματεύονται στο χρηματιστήριο Nasdaq Copenhagen. Παρέχει θαλάσσιες μεταφορές εμπορευματοκιβωτίων, υπηρεσίες logistics και λειτουργία τερματικών σταθμών λιμένων. Έτσι συνδέει τη θαλάσσια μεταφορά εμπορευμάτων με την αποθήκευση και την παράδοση στον παραλήπτη. Οι επιμέρους δραστηριότητες έχουν διαφορετικά περιθώρια κέρδους και διαφορετική ευαισθησία στην εξέλιξη των ναύλων, γεγονός που επηρεάζει τη σταθερότητα των οικονομικών αποτελεσμάτων ολόκληρου του ομίλου.1
Η νέα πρόβλεψη πλησιάζει τις προσδοκίες των αναλυτών
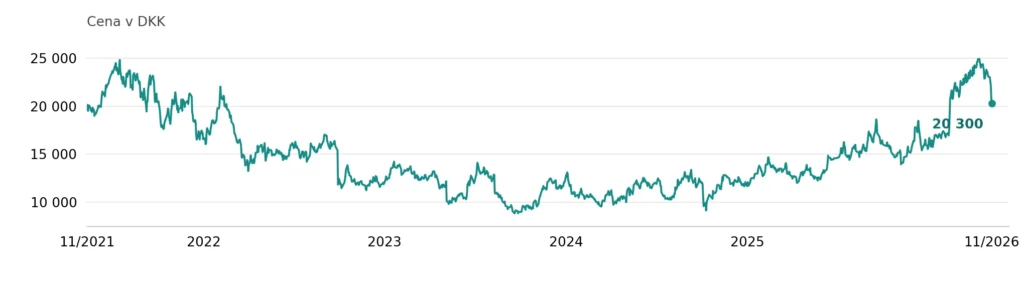
Τα έσοδα της Maersk αυξήθηκαν σε ετήσια βάση κατά 27 % και έφτασαν τα 18,1 δισ. USD. Τα κέρδη προ τόκων, φόρων και αποσβέσεων (EBITDA) αυξήθηκαν κατά 75 % στα 4,71 δισ. USD, υπολείπονταν όμως κατά περίπου 6,5 % του μέσου εκτιμώμενου επιπέδου των αναλυτών στη δημοσκόπηση της LSEG. Η εταιρεία αύξησε παράλληλα την πρόβλεψή της για το προσαρμοσμένο EBITDA του έτους από 10,5–12,5 δισ. USD σε 14–14,5 δισ. USD. Οι αναλυτές ήδη υπολόγιζαν 14,02 δισ. USD. [3] Η νέα πρόβλεψη επιβεβαίωσε έτσι κυρίως τις προσδοκίες τους, παρότι σε σχέση με την προηγούμενη εκτίμηση της διοίκησης αποτελούσε σημαντική βελτίωση. Οι μετοχές κατηγορίας Β έκλεισαν την ημέρα της δημοσίευσης των αποτελεσμάτων, στις 5 Νοεμβρίου, στα 20 870 DKK, καταγράφοντας ημερήσια πτώση 5,99 %.*2
Οι υψηλότεροι ναύλοι υπερίσχυσαν της αύξησης του κόστους
Η μεγαλύτερη βελτίωση προήλθε από τις θαλάσσιες μεταφορές. Ο μέσος επιτευχθείς ναύλος αυξήθηκε κατά 46 % στα 3 287 USD ανά μονάδα ισοδύναμη με εμπορευματοκιβώτιο 40 ποδιών, ενώ ο μεταφερθείς όγκος μειώθηκε κατά 0,8 %. Το μοναδιαίο κόστος, υπολογισμένο με αμετάβλητη τιμή καυσίμων, αυξήθηκε στο μεταξύ κατά 4,8 %. Το λειτουργικό περιθώριο κέρδους του τμήματος Ocean αυξήθηκε από 6,2 % σε 20,6 %, κυρίως χάρη στους υψηλότερους ναύλους. Τα λειτουργικά κέρδη στήριξε και η παράταση της εκτιμώμενης διάρκειας ζωής των πλοίων από 20 σε 25 έτη, η οποία μείωσε τις τριμηνιαίες αποσβέσεις κατά 176 εκατ. USD. Αυτή η λογιστική αλλαγή από μόνη της δεν αύξησε τη δημιουργία ταμειακών ροών. Τα αποτελέσματα επομένως δεν παρέχουν ακόμη απόδειξη ότι η Maersk μπορεί να επιτυγχάνει παρόμοια περιθώρια κέρδους και με φθηνότερες μεταφορές. Για να τα διατηρήσει, θα έπρεπε να μειώσει αναλόγως το κόστος ανά εμπορευματοκιβώτιο. [4]4
Το Σουέζ μπορεί να μειώσει το κόστος λειτουργίας και τους ναύλους [5]
Η πίεση στους ναύλους μπορεί να ενταθεί με τη σταδιακή αποκατάσταση των συντομότερων διαδρομών. Η Maersk και η Hapag-Lloyd ανακοίνωσαν στις 2 Νοεμβρίου την επιστροφή της κοινής γραμμής ME1 μεταξύ Ινδίας και Ευρώπης μέσω της Διώρυγας του Σουέζ, αντί του περίπλου της Αφρικής. Ο ίδιος όγκος εμπορευμάτων μπορεί έτσι να μεταφερθεί σε μικρότερο χρόνο και με μικρότερη απαιτούμενη χωρητικότητα πλοίων. Τα πλοία που αποδεσμεύονται μπορούν να αυξήσουν την προσφορά μεταφορικού έργου και να ενισχύσουν τον ανταγωνισμό τιμών. Η εξοικονόμηση κόστους καυσίμων μπορεί τότε να υπερκαλυφθεί από την πτώση των εσόδων λόγω χαμηλότερων ναύλων. Περαιτέρω αλλαγές διαδρομών παραμένουν ωστόσο εξαρτημένες από την κατάσταση ασφαλείας στην Ερυθρά Θάλασσα. [6] Ο δείκτης ναύλων Drewry WCI υποχώρησε στις 5 Νοεμβρίου σε εβδομαδιαία βάση κατά 1 % στα 4 389 USD ανά εμπορευματοκιβώτιο 40 ποδιών, παρέμενε όμως κατά 124 % υψηλότερα από ένα έτος πριν. Αυτή η κίνηση δείχνει προς το παρόν μόνο ήπια αποκλιμάκωση από υψηλό επίπεδο και από μόνη της δεν επιβεβαιώνει διαρκή αλλαγή πορείας της αγοράς.5
Οι θαλάσσιες μεταφορές εξακολουθούν να καθορίζουν την αύξηση των κερδών
Οι υπηρεσίες logistics και οι τερματικοί σταθμοί προσφέρουν στη Maersk πρόσθετες πηγές εσόδων, η συμβολή τους στα λειτουργικά κέρδη παραμένει όμως σαφώς μικρότερη. Το τρίτο τρίμηνο δημιούργησαν μαζί 752 εκατ. USD, ενώ το ναυτιλιακό τμήμα πέτυχε περίπου 2,6 δισ. USD. Στο Ocean αναλογούσε επιπλέον, σύμφωνα με υπολογισμό από τα δημοσιευμένα αποτελέσματα, περίπου το 94 % της ετήσιας αύξησης του EBITDA ολόκληρου του ομίλου. Το μεγαλύτερο μέρος της βελτίωσης εξακολουθεί έτσι να προέρχεται από τις θαλάσσιες μεταφορές. Η ανάπτυξη των υπόλοιπων υπηρεσιών διευρύνει τη δραστηριότητα της Maersk, προς το παρόν όμως δεν μειώνει ουσιαστικά την εξάρτηση της αύξησης των κερδών της από τους ναύλους. Στην αποτίμηση των μετοχών παραμένει επομένως καθοριστικό ποιο μέρος των σημερινών ναυτιλιακών περιθωρίων θα καταφέρει να διατηρήσει η εταιρεία μετά την άρση των περιορισμών χωρητικότητας. [7]6
Τα μετρητά πρέπει να καλύψουν και την ανανέωση του στόλου
Τα ισχυρά αποτελέσματα αποτυπώθηκαν σε ελεύθερη ταμειακή ροή ύψους 2,389 δισ. USD για το τρίτο τρίμηνο. Στα τέλη Σεπτεμβρίου η Maersk είχε καθαρή ταμειακή θέση 3,213 δισ. USD, ακόμη και μετά τον συνυπολογισμό των υποχρεώσεων από leasing. Αυτό το απόθεμα της προσφέρει περιθώριο για τη χρηματοδότηση της λειτουργίας της σε πιο αδύναμη περίοδο. Η εταιρεία σχεδιάζει ωστόσο κεφαλαιουχικές δαπάνες 10 έως 11 δισ. USD για τη διετία 2026–2027, επομένως ένα μέρος των μετρητών που δημιουργήθηκαν θα το χρειαστεί για την ανανέωση και ανάπτυξη των περιουσιακών της στοιχείων. Η μερισματική πολιτική προβλέπει διανομή 30 έως 50 % των προσαρμοσμένων καθαρών κερδών, ενώ το συγκεκριμένο ύψος του μερίσματος εξαρτάται και από τις προοπτικές και τις επενδυτικές ανάγκες. Για τους μετόχους είναι επομένως σημαντικό πόσα μετρητά θα απομείνουν μετά τις επενδύσεις, ακόμη και σε έτη με πιο αδύναμους ναύλους. [8]7
Συμπέρασμα
Η Maersk κερδίζει σήμερα σημαντικά από τον περιορισμένο διαθέσιμο μεταφορικό χώρο. Η επιστροφή μέσω Σουέζ μπορεί να αποδυναμώσει αυτό το πλεονέκτημα, ακόμη και με περαιτέρω αύξηση του παγκόσμιου εμπορίου. Στην αποτίμηση των μετοχών έχει επομένως μεγαλύτερο νόημα να λαμβάνεται ως βάση η κερδοφορία με χαμηλότερους ναύλους, παρά να θεωρείται δεδομένο ότι το σημερινό περιθώριο θα αντέξει. Μια πιο διαρκής βελτίωση των αποτελεσμάτων θα επιβεβαιωνόταν από τη μείωση του μοναδιαίου κόστους και την ικανότητα χρηματοδότησης επενδύσεων και μερισμάτων με πιο αδύναμες τιμές μεταφοράς. Όσο η αύξηση των κερδών δημιουργείται κυρίως από υψηλότερους ναύλους και το κόστος ανά εμπορευματοκιβώτιο αυξάνεται, ένα εξαιρετικά ισχυρό τρίμηνο δεν παρέχει αξιόπιστη βάση για την εκτίμηση της μακροπρόθεσμης απόδοσης. [9]
Το κείμενο αυτό αποτελεί εμπορική επικοινωνία. Δεν συνιστά καμία μορφή επενδυτικής συμβουλής ή επενδυτικής έρευνας ούτε προσφορά οποιασδήποτε συναλλαγής με χρηματοπιστωτικό μέσο. Το περιεχόμενο του κειμένου δεν λαμβάνει υπόψη τις ατομικές περιστάσεις των αναγνωστών, την εμπειρία ή την οικονομική τους κατάσταση. Η προηγούμενη απόδοση δεν αποτελεί εγγύηση ούτε πρόβλεψη μελλοντικών αποτελεσμάτων.
* Η προηγούμενη απόδοση δεν αποτελεί εγγύηση μελλοντικών αποτελεσμάτων.
[1] – [9] Οι προσδοκώμενες δηλώσεις βασίζονται σε παραδοχές και τρέχουσες προσδοκίες που μπορεί να είναι ανακριβείς ή στο τρέχον οικονομικό περιβάλλον που μπορεί να αλλάξει. Οι δηλώσεις αυτές δεν αποτελούν εγγύηση μελλοντικής απόδοσης. Περιλαμβάνουν κινδύνους και άλλες αβεβαιότητες που είναι δύσκολο να προβλεφθούν. Τα αποτελέσματα μπορεί να διαφέρουν ουσιωδώς από τα αποτελέσματα που εκφράζονται ή υπονοούνται σε οποιεσδήποτε προσδοκώμενες δηλώσεις.
Η O.Z.I. Online Zone Investment Opportunities (OZIOS) είναι εμπορική επωνυμία της εταιρείας APME FX TRADING EUROPE LTD, κυπριακής επιχείρησης παροχής επενδυτικών υπηρεσιών (CIF), η οποία εποπτεύεται και ρυθμίζεται από την Επιτροπή Κεφαλαιαγοράς Κύπρου (CySEC) με άδεια CIF αριθ. 335/17 και έχει καταστατική έδρα στο Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. Τα χρηματοοικονομικά συμβόλαια επί διαφορών είναι σύνθετα προϊόντα και ενέχουν υψηλό κίνδυνο ταχείας απώλειας κεφαλαίων λόγω της μόχλευσης. Το 71,07 % των λογαριασμών ιδιωτών επενδυτών υφίσταται απώλειες κεφαλαίων κατά τις συναλλαγές σε χρηματοοικονομικά συμβόλαια επί διαφορών με αυτόν τον πάροχο. Θα πρέπει να εξετάσετε κατά πόσον κατανοείτε τον τρόπο λειτουργίας των χρηματοοικονομικών συμβολαίων επί διαφορών και κατά πόσον μπορείτε να αντέξετε τον υψηλό κίνδυνο απώλειας των κεφαλαίων σας.8
*Πληρωμένη συνεργασία
- Maersk – προφίλ εταιρείας και πληροφορίες για τις μετοχές. Nasdaq Copenhagen.
- Maersk – αποτελέσματα Q3 2026. Reuters – προσδοκίες αναλυτών, 5/11/2026. Tradzy – τιμή κλεισίματος μετοχών κατηγορίας Β, 5/11/2026.
- Yahoo Finance – MAERSK-B.CO, ημερήσιες τιμές κλεισίματος από 8/11/2021 έως 6/11/2026· ίδια επεξεργασία γραφήματος.
- Maersk – ενδιάμεση οικονομική έκθεση Q3 2026, τμήμα Ocean και σημείωση 5 για την αλλαγή των εκτιμήσεων αποσβέσεων.
- Maersk – επιστροφή της γραμμής ME1 μέσω Σουέζ, 2/11/2026. Drewry – World Container Index, 5/11/2026.
- Maersk – αποτελέσματα Q3 2026· ίδιος υπολογισμός του μεριδίου του Ocean στην ετήσια αύξηση του EBITDA: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
- Maersk – οικονομική έκθεση Q3 2026, μετρητά και επενδυτικές προοπτικές. Πολιτική κεφαλαίου και μερισμάτων.
- OZIOS – τρέχουσα προειδοποίηση κινδύνων στην αρχική σελίδα· ποσοστό ζημιογόνων λογαριασμών 71,07 %, επαλήθευση 9/11/2026.