A Maersk 2026 harmadik negyedévében 3,3 milliárd USD működési nyereséget ért el, ami 155 %-os éves növekedés. A gazdálkodás javulásához a konténeres szállítás magasabb árai járultak hozzá, bár a szállított mennyiség kissé csökkent. A hajók fokozatos visszatérése a Szuezi-csatornára azonban csökkentheti a magas árrést. A rövidebb útvonalak üzemanyagot és időt takarítanak meg, egyúttal hajókapacitást szabadítanak fel, és teret nyitnak a szállítási díjak csökkenése előtt. [2]
A társaságról
Az A.P. Møller – Mærsk koppenhágai székhelyű dán közlekedési és logisztikai csoport, amelynek részvényeivel a Nasdaq Copenhagen tőzsdén kereskednek. Tengeri konténerszállítást, logisztikai szolgáltatásokat és kikötői terminálok üzemeltetését végzi. Így összekapcsolja az áruk tengeri szállítását a raktározással és a vevőhöz való kiszállítással. Az egyes tevékenységek árrése és a szállítási díjak alakulására való érzékenysége eltérő, ami az egész csoport gazdálkodásának stabilitását befolyásolja.1
Az új kilátás közelebb áll az elemzői várakozásokhoz
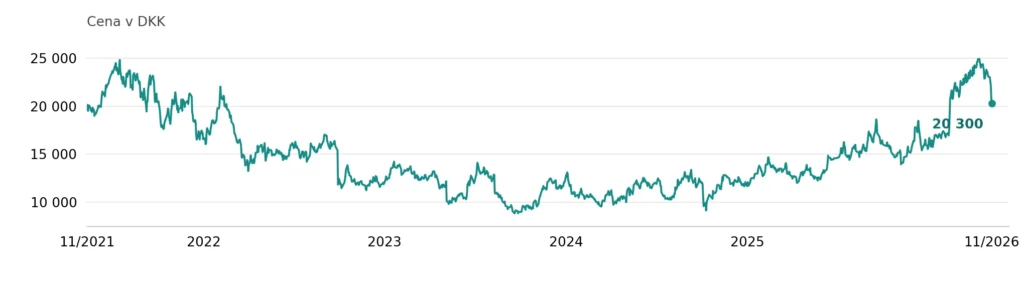
A Maersk árbevétele éves összevetésben 27 %-kal, 18,1 milliárd USD-re nőtt. A kamatok, adók és értékcsökkenési leírás előtti eredmény (EBITDA) 75 %-kal, 4,71 milliárd USD-re emelkedett, az LSEG felmérésében szereplő elemzői átlagbecslést azonban nagyjából 6,5 %-kal elmaradt. A cég ugyanakkor megemelte az éves korrigált EBITDA-kilátását a korábbi 10,5–12,5 milliárd USD-ről 14–14,5 milliárd USD-re. Az elemzők ennél már 14,02 milliárd USD-vel számoltak. [3] Az új kilátás tehát többnyire megerősítette a várakozásaikat, noha a vezetés korábbi becsléséhez képest jelentős javulást jelentett. A B osztályú részvények az eredmények közzétételének napján, november 5-én 20 870 DKK-n zárták a kereskedést, ami 5,99 %-os napi csökkenést jelentett.*2
A magasabb díjak felülmúlták a költségnövekedést
A legnagyobb javulás a tengeri szállításból érkezett. Az átlagosan elért díj 46 %-kal, 3 287 USD-re nőtt egy 40 lábas konténernek megfelelő egységre vetítve, miközben a szállított mennyiség 0,8 %-kal csökkent. Az állandó üzemanyagárral számolt egységköltségek ugyanakkor 4,8 %-kal emelkedtek. Az Ocean divízió működési árrése 6,2 %-ról 20,6 %-ra nőtt, elsősorban a magasabb díjaknak köszönhetően. A működési nyereséget támogatta az is, hogy a hajók becsült élettartamát 20-ról 25 évre hosszabbították, ami 176 millió USD-vel csökkentette a negyedéves értékcsökkenési leírást. Ez a számviteli változás önmagában nem növelte a pénztermelést. Az eredmények ezért egyelőre nem bizonyítják, hogy a Maersk olcsóbb szállítás mellett is képes hasonló árrést elérni. Ennek fenntartásához megfelelően csökkentenie kellene az egy konténerre jutó költségeit. [4]4
A Szuez olcsóbbá teheti a működést és a szállítást is [5]
A díjakra nehezedő nyomást fokozhatja a rövidebb útvonalak fokozatos helyreállítása. A Maersk és a Hapag-Lloyd november 2-án bejelentette, hogy az India és Európa közötti közös ME1 járat ismét a Szuezi-csatornán halad át, Afrika megkerülése helyett. Ugyanannyi áru így rövidebb idő alatt és kisebb hajókapacitással szállítható. A felszabaduló hajók növelhetik a szállítási kínálatot, és erősíthetik az árversenyt. Az üzemanyag-költségeken elért megtakarítás ekkor meghaladhatja az alacsonyabb díjak okozta bevételkiesést. A további útvonalváltoztatások azonban továbbra is a Vörös-tenger biztonsági helyzetétől függenek. [6] A Drewry WCI szállítási díjindex november 5-én hétről hétre 1 %-kal, 4 389 USD-re csökkent 40 lábas konténerenként, de még így is 124 %-kal magasabb volt, mint egy évvel korábban. Ez a mozgás egyelőre csak mérsékelt árcsökkenést mutat magas szintről, és önmagában nem igazol tartós fordulatot a piacon.5
A nyereségnövekedést továbbra is a tengeri szállítás határozza meg
A logisztikai szolgáltatások és a terminálok további bevételi forrást jelentenek a Maersknek, működési nyereséghez való hozzájárulásuk azonban lényegesen kisebb marad. A harmadik negyedévben együtt 752 millió USD-t termeltek, míg a tengeri divízió nagyjából 2,6 milliárd USD-t ért el. Az Ocean ráadásul a közzétett eredményekből végzett számítás szerint a teljes csoport éves EBITDA-növekedésének nagyjából 94 %-áért felelt. A javulás nagy részét tehát továbbra is a tengeri szállítás biztosítja. A többi szolgáltatás fejlesztése bővíti a Maersk üzletét, a nyereségnövekedésnek a szállítási díjaktól való függését azonban egyelőre érdemben nem csökkenti. A részvények értékelésénél ezért az marad a döntő, hogy a kapacitáskorlátok enyhülése után a cég a jelenlegi tengeri árrés mekkora részét tudja megtartani. [7]6
A készpénznek a flotta megújítását is fedeznie kell
Az erős gazdálkodás a harmadik negyedévben 2,389 milliárd USD szabad cash flow-ban csapódott le. Szeptember végén a Maersk nettó készpénzpozíciója a lízingkötelezettségeket is figyelembe véve 3,213 milliárd USD volt. Ez a tartalék mozgásteret biztosít számára a működés finanszírozására egy gyengébb időszakban. A cég azonban a 2026–2027-es kétéves időszakra 10–11 milliárd USD tőkekiadást tervez, így a megtermelt készpénz egy részére az eszközök megújításához és fejlesztéséhez lesz szüksége. Az osztalékpolitika a korrigált nettó eredmény 30–50 %-át irányozza elő kifizetésre, az osztalék konkrét összege azonban a kilátásoktól és a beruházási igényektől is függ. A részvényesek számára ezért az a lényeges, mennyi készpénz marad a beruházások után a gyengébb szállítási díjakkal járó években is. [8]7
Következtetés
A Maersk ma jelentős nyereséget termel a szállítási kapacitás korlátozott elérhetőségén. A Szuezen keresztüli visszatérés ezt az előnyt akkor is gyengítheti, ha a világkereskedelem tovább nő. A részvények értékelésénél ezért célszerűbb az alacsonyabb szállítási díjak melletti jövedelmezőségből kiindulni, mint feltételezni, hogy a jelenlegi árrés fennmarad. A gazdálkodás tartósabb javulását a csökkenő egységköltségek és az a képesség igazolná, hogy a cég gyengébb szállítási árak mellett is finanszírozni tudja a beruházásokat és az osztalékot. Amíg a nyereségnövekedést elsősorban a magasabb díjak idézik elő, és az egy konténerre jutó költségek nőnek, a rendkívül erős negyedév nem nyújt megbízható alapot a hosszú távú teljesítmény becsléséhez. [9]
Ez a szöveg marketingkommunikációnak minősül. Nem képezi semmilyen formában befektetési tanácsadás vagy befektetési kutatás részét, és nem jelent ajánlatot pénzügyi eszközzel végzett semmilyen ügyletre. A szöveg tartalma nem veszi figyelembe az olvasók egyéni körülményeit, tapasztalatait vagy pénzügyi helyzetét. A múltbeli teljesítmény nem garancia a jövőbeli eredményekre, és nem is előrejelzés azokra.
* A múltbeli teljesítmény nem garancia a jövőbeli eredményekre.
[1] – [9] A jövőre vonatkozó kijelentések olyan feltevéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezeten, amely megváltozhat. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokat és további bizonytalanságokat tartalmaznak, amelyeket nehéz előre látni. Az eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy beleértett eredményektől.
Az O.Z.I. Online Zone Investment Opportunities (OZIOS) az APME FX TRADING EUROPE LTD bejegyzett márkaneve. A társaság ciprusi befektetési vállalkozás (CIF), amelyet a Ciprusi Értékpapír-felügyeleti Bizottság (CySEC) felügyel és szabályoz, CIF engedélyszáma 335/17, bejegyzett címe: Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. A pénzügyi különbözeti ügyletek (CFD-k) összetett eszközök, és a tőkeáttét miatt a gyors pénzügyi veszteség magas kockázatával járnak. A kisbefektetői számlák 71,07 %-án pénzügyi veszteség keletkezik e szolgáltatónál a CFD-kkel való kereskedés során. Mérlegelnie kell, hogy érti-e a CFD-k működését, és hogy megengedheti-e magának a pénzügyi veszteség magas kockázatát.8
*Fizetett együttműködés
- Maersk – a társaság profilja és információk a részvényekről. Nasdaq Copenhagen.
- Maersk – 2026 harmadik negyedéves eredményei. Reuters – elemzői várakozások, 2026. 11. 5. Tradzy – a B osztályú részvények záróára, 2026. 11. 5.
- Yahoo Finance – MAERSK-B.CO, napi záróárak 2021. 11. 8-tól 2026. 11. 6-ig; saját készítésű grafikon.
- Maersk – 2026 harmadik negyedéves időközi pénzügyi jelentése, Ocean divízió és az 5. jegyzet az értékcsökkenési leírási becslések módosításáról.
- Maersk – az ME1 járat visszatérése a Szuezen keresztül, 2026. 11. 2. Drewry – World Container Index, 2026. 11. 5.
- Maersk – 2026 harmadik negyedéves eredményei; saját számítás az Ocean éves EBITDA-növekedésből való részesedéséről: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
- Maersk – 2026 harmadik negyedéves pénzügyi jelentése, készpénz és beruházási kilátások. Tőke- és osztalékpolitika.
- OZIOS – aktuális kockázati figyelmeztetés a honlapon; a veszteséges számlák aránya 71,07 %, ellenőrizve 2026. 11. 9-én.