Maersk ve třetím čtvrtletí 2026 dosáhl provozního zisku 3,3 miliardy USD, meziročně o 155 % více. Ke zlepšení hospodaření přispěly vyšší ceny kontejnerové přepravy, přestože její objem mírně klesl. Postupný návrat lodí přes Suezský průplav však může vysoké marže snížit. Kratší trasy šetří palivo i čas, zároveň uvolňují lodní kapacitu a vytvářejí prostor pro pokles přepravních sazeb. [2]
O společnosti
A.P. Møller – Mærsk je dánská dopravní a logistická skupina se sídlem v Kodani, jejíž akcie se obchodují na burze Nasdaq Copenhagen. Zajišťuje námořní přepravu kontejnerů, logistické služby a provoz přístavních terminálů. Propojuje tak přepravu zboží po moři se skladováním a doručením k odběrateli. Jednotlivé činnosti mají odlišné marže i citlivost na vývoj přepravních sazeb, což ovlivňuje stabilitu hospodaření celé skupiny.1
Nový výhled se přibližuje očekáváním analytiků
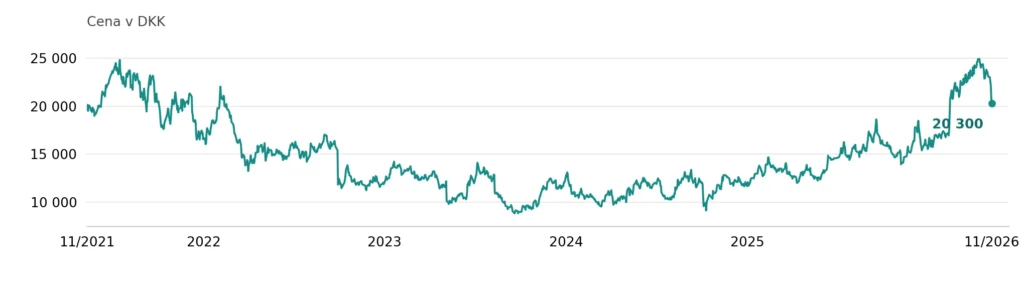
Tržby Maersku meziročně vzrostly o 27 % na 18,1 miliardy USD. Zisk před úroky, zdaněním a odpisy (EBITDA) se zvýšil o 75 % na 4,71 miliardy USD, za průměrným odhadem analytiků v průzkumu LSEG však zaostal přibližně o 6,5 %. Firma zároveň zvýšila celoroční výhled upravené EBITDA z 10,5 až 12,5 miliardy USD na 14 až 14,5 miliardy USD. Analytici přitom už počítali se 14,02 miliardy USD. [3] Nový výhled tak převážně potvrdil jejich očekávání, i když oproti předchozímu odhadu vedení představoval výrazné zlepšení. Akcie třídy B v den zveřejnění výsledků 5. listopadu uzavřely obchodování na 20 870 DKK, což znamenalo denní pokles o 5,99 %.*2
Vyšší sazby převážily růst nákladů
Největší zlepšení přišlo z námořní přepravy. Průměrná dosažená sazba vzrostla o 46 % na 3 287 USD za jednotku odpovídající 40stopému kontejneru, zatímco přepravený objem klesl o 0,8 %. Jednotkové náklady přepočtené při nezměněné ceně paliva se přitom zvýšily o 4,8 %. Provozní marže divize Ocean vzrostla z 6,2 % na 20,6 % především díky vyšším sazbám. Provozní zisk podpořilo také prodloužení odhadované doby životnosti lodí z 20 na 25 let, které snížilo čtvrtletní odpisy o 176 milionů USD. Tato účetní změna sama o sobě nezvýšila tvorbu hotovosti. Výsledky proto zatím neposkytují důkaz, že Maersk dokáže dosahovat podobných marží i při levnější přepravě. K jejich udržení by potřeboval přiměřeně snížit náklady na kontejner. [4]4
Suez může zlevnit provoz i přepravu [5]
Tlak na sazby může zesílit postupná obnova kratších tras. Maersk a Hapag-Lloyd 2. listopadu oznámily návrat společné linky ME1 mezi Indií a Evropou přes Suezský průplav namísto obeplouvání Afriky. Stejný objem zboží se tak dá přepravit za kratší dobu a s menší potřebnou lodní kapacitou. Uvolněné lodě mohou zvýšit nabídku přepravy a posílit cenovou konkurenci. Úsporu nákladů na palivo pak může převýšit pokles tržeb způsobený nižšími sazbami. Další změny tras však zůstávají podmíněny bezpečnostní situací v Rudém moři. [6] Index přepravních sazeb Drewry WCI 5. listopadu mezitýdenně klesl o 1 % na 4 389 USD za 40stopý kontejner, stále však byl o 124 % výše než před rokem. Tento pohyb zatím ukazuje jen mírné zlevnění z vysoké úrovně a sám o sobě nepotvrzuje trvalý obrat na trhu.5
Námořní přeprava nadále určuje růst zisku
Logistické služby a terminály poskytují Maersku další zdroje příjmů, jejich příspěvek k provoznímu zisku však zůstává podstatně menší. Ve třetím čtvrtletí společně vytvořily 752 milionů USD, zatímco námořní divize dosáhla přibližně 2,6 miliardy USD. Na Ocean navíc podle výpočtu ze zveřejněných výsledků připadalo přibližně 94 % meziročního přírůstku EBITDA celé skupiny. Většinu zlepšení tak nadále zajišťuje námořní přeprava. Rozvoj ostatních služeb rozšiřuje podnikání Maersku, zatím však zásadně nesnižuje závislost růstu jeho zisku na přepravních sazbách. Při oceňování akcií proto zůstává rozhodující, jakou část současných námořních marží dokáže firma udržet po uvolnění kapacitních omezení. [7]6
Hotovost musí pokrýt i obnovu flotily
Silné hospodaření se promítlo do volného peněžního toku ve výši 2,389 miliardy USD za třetí čtvrtletí. Ke konci září měl Maersk čistou hotovostní pozici 3,213 miliardy USD i po zohlednění leasingových závazků. Tato rezerva mu poskytuje prostor k financování provozu ve slabším období. Firma však plánuje kapitálové výdaje 10 až 11 miliard USD za dvouleté období 2026–2027, takže část vytvořené hotovosti bude potřebovat na obnovu a rozvoj majetku. Dividendová politika počítá s výplatou 30 až 50 % upraveného čistého výsledku hospodaření, přičemž konkrétní výše dividendy závisí i na výhledu a investičních potřebách. Pro akcionáře je proto podstatné, kolik hotovosti zůstane po investicích i v letech se slabšími přepravními sazbami. [8]7
Závěr
Maersk dnes výrazně vydělává na omezené dostupnosti přepravní kapacity. Návrat přes Suez může tuto výhodu oslabit i při dalším růstu světového obchodu. Při oceňování akcií proto dává větší smysl vycházet ze ziskovosti při nižších přepravních sazbách než předpokládat, že současná marže vydrží. Trvalejší zlepšení hospodaření by potvrdily klesající jednotkové náklady a schopnost financovat investice i dividendy při slabších cenách přepravy. Dokud růst zisku vytvářejí především vyšší sazby a náklady na kontejner rostou, mimořádně silné čtvrtletí neposkytuje spolehlivý základ pro odhad dlouhodobé výkonnosti. [9]
Tento text představuje marketingovou komunikaci. Nejedná se o žádnou formu investičního poradenství nebo investičního průzkumu ani o nabídku jakékoli transakce s finančním nástrojem. Obsah textu nezohledňuje individuální okolnosti čtenářů, jejich zkušenosti či finanční situaci. Minulá výkonnost není zárukou či predikcí budoucích výsledků.
* Minulá výkonnost není zárukou budoucích výsledků.
[1] – [9] Výhledová prohlášení vycházejí z předpokladů a aktuálních očekávání, která mohou být nepřesná, nebo z aktuálního ekonomického prostředí, které se může změnit. Taková prohlášení nejsou zárukou budoucí výkonnosti. Zahrnují rizika a další nejistoty, které je obtížné předvídat. Výsledky se mohou podstatně lišit od výsledků vyjádřených nebo implikovaných v jakýchkoli výhledových prohlášeních.
O.Z.I. Online Zone Investment Opportunities (OZIOS) je registrovaná značka společnosti APME FX TRADING EUROPE LTD, kyperské investiční společnosti (CIF) kontrolované a regulované Kyperskou komisí pro cenné papíry (CySEC) s licencí CIF číslo 335/17 a registrovanou adresou Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. Finanční rozdílové smlouvy jsou složité nástroje a jsou spojeny s vysokým rizikem rychlých finančních ztrát v důsledku pákového efektu. U 71,07 % účtů retailových investorů dochází k finančním ztrátám při obchodování s finančními rozdílovými smlouvami u tohoto poskytovatele. Měli byste zvážit, zda chápete, jak finanční rozdílové smlouvy fungují, a zda si můžete dovolit podstoupit vysoké riziko, že utrpíte finanční ztráty.8
*Placená spolupráce
- Maersk – profil společnosti a informace o akciích. Nasdaq Copenhagen.
- Maersk – výsledky za Q3 2026. Reuters – očekávání analytiků, 5. 11. 2026. Tradzy – závěrečná cena akcií třídy B, 5. 11. 2026.
- Yahoo Finance – MAERSK-B.CO, denní závěrečné ceny od 8. 11. 2021 do 6. 11. 2026; vlastní zpracování grafu.
- Maersk – průběžná finanční zpráva za Q3 2026, divize Ocean a poznámka 5 o změně odhadů odepisování.
- Maersk – návrat linky ME1 přes Suez, 2. 11. 2026. Drewry – World Container Index, 5. 11. 2026.
- Maersk – výsledky za Q3 2026; vlastní výpočet podílu Ocean na meziročním přírůstku EBITDA: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
- Maersk – finanční zpráva za Q3 2026, hotovost a investiční výhled. Kapitálová a dividendová politika.
- OZIOS – aktuální upozornění na rizika na domovské stránce; podíl ztrátových účtů 71,07 %, ověřeno 9. 11. 2026.