

يحدث الانزلاق السعري في التداول عندما يُنفَّذ أمر ما بسعر مختلف عن السعر الذي توقعه المتداول. وحتى الفارق الصغير قد يؤثر في تكاليف التداول والأرباح المحتملة وإدارة المخاطر. ورغم أن الانزلاق السعري يرتبط غالبًا بالأسواق شديدة التقلب، فإنه قد يحدث أيضًا في ظروف التداول المعتادة. ويُعد فهم كيفية تأثير السيولة والتقلب وحجم الأمر وسرعة التنفيذ في السعر النهائي أمرًا أساسيًا لكل من يتداول في العملات الأجنبية أو الأسهم أو العملات المشفرة.
ما هو الانزلاق السعري في التداول؟
تخيّل أنك تراقب سهمًا يتداول عند 50 دولارًا للسهم الواحد. تقرر شراء 100 سهم وتُرسل أمر سوق. لكن عند إتمام الصفقة، يؤكد الوسيط أن سعر التنفيذ بلغ 50.10 دولار.
فبدلًا من دفع 5,000 دولار المتوقعة، تكون قد أنفقت 5,010 دولارات. وتمثل الدولارات العشرة الإضافية الفارق بين قيمة الصفقة المتوقعة وقيمتها المنفَّذة.
هذا مثال مبسّط على الانزلاق السعري في التداول.
ينطبق هذا المفهوم على جميع الأسواق المالية تقريبًا، بما في ذلك الأسهم والعملات الأجنبية والعملات المشفرة والسلع والمشتقات.
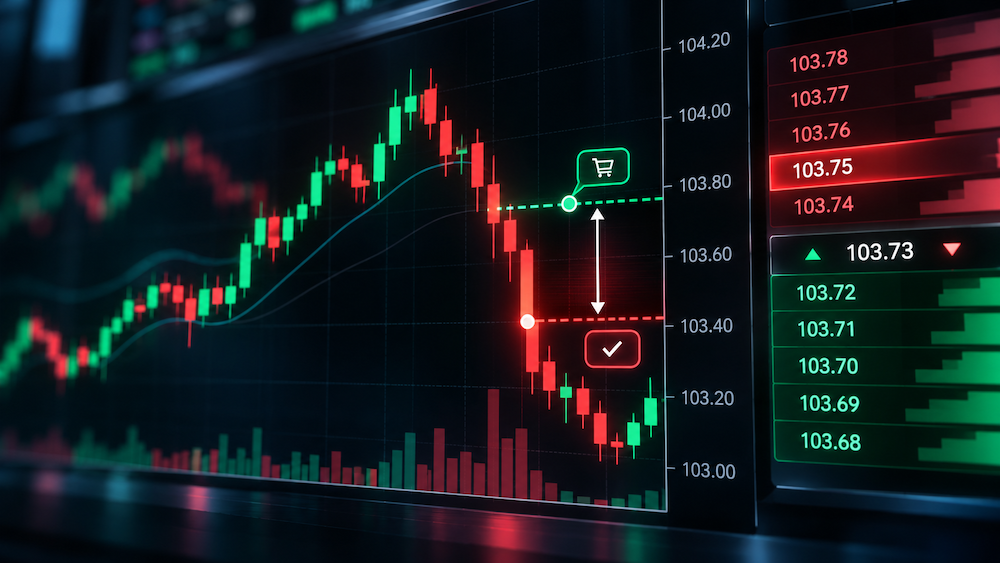
ويحدث الانزلاق السعري لأن السعر المعروض على منصة التداول ليس بالضرورة السعر المتاح عند وصول الأمر إلى السوق.
فالأسواق المالية تعالج باستمرار أوامر جديدة وعمليات إلغاء وصفقات. ونتيجة لذلك، قد تتغير أسعار الشراء والبيع المتاحة في أجزاء من الثانية.
وتوضح هيئة الأوراق المالية والبورصات الأمريكية (SEC) في إرشاداتها للمستثمرين حول أنواع الأوامر أن أوامر السوق تُنفَّذ عمومًا بسرعة، لكن أسعار تنفيذها غير مضمونة.
ومن المهم أن الانزلاق السعري لا يعمل دائمًا ضد المتداول. فبحسب ظروف السوق، قد يُنفَّذ الأمر أيضًا بسعر أفضل من المتوقع.
لماذا يحدث الانزلاق السعري؟
تحدد عدة عوامل مترابطة ما إذا كان أمر التداول سيُنفَّذ بالسعر المتوقع. وأهمها سيولة السوق والتقلب وحجم الأمر وسرعة التنفيذ.
1. سيولة السوق: لماذا يهم وجود مشترين وبائعين
تصف السيولة مدى سهولة شراء أصل ما أو بيعه دون التأثير بشكل كبير في سعره السوقي.
تضم الأسواق عالية السيولة عمومًا عددًا كبيرًا من المشترين والبائعين الذين يضعون أوامرهم عند مستويات سعرية مختلفة. وهذا يسهّل تنفيذ الصفقات بأسعار قريبة من السعر السائد في السوق.
فعلى سبيل المثال، قد يتوافر لسهم كثيف التداول آلاف الأسهم قرب السعر المعروض الحالي. ولذلك يمكن تنفيذ أمر سوق صغير نسبيًا دون الابتعاد كثيرًا عبر الأسعار المتاحة.
في المقابل، قد لا يتوافر لسهم أو عملة مشفرة ضعيفة السيولة سوى عدد قليل جدًا من الأوامر عند أفضل سعر معروض.
وإذا حاول المتداول شراء وحدات تفوق المتاح عند ذلك السعر، فلا بد من مطابقة الكمية المتبقية مع بائعين يعرضون أسعارًا أعلى.
وقد يكون متوسط سعر التنفيذ الناتج أسوأ من المتوقع.
وتكتسب هذه العلاقة بين عمق السوق وتكاليف التنفيذ أهمية خاصة في أسواق العملات المشفرة، حيث قد تختلف السيولة اختلافًا كبيرًا بين المنصات وأزواج التداول المختلفة.
2. تقلب السوق: عندما تتحرك الأسعار أسرع من الأوامر
يقيس التقلب مدى سرعة تذبذب أسعار السوق وحجمه.
وخلال فترات التقلب المرتفع، قد تتغير الأسعار تغيرًا كبيرًا بين لحظة إرسال المتداول للأمر ولحظة تنفيذه.
لنفترض أن شركة نشرت أرباحًا فصلية قوية على نحو غير متوقع. قد يندفع المستثمرون فورًا لشراء أسهمها، ما يؤدي إلى ارتفاع أسعار البيع المتاحة بسرعة.
وقد يدفع المتداول الذي يرسل أمر سوق استنادًا إلى سعر سابق مبلغًا أكبر مما توقع.
وقد تحدث ظروف مشابهة خلال إعلانات البنوك المركزية وتقارير التضخم والتطورات الجيوسياسية أو التحركات المفاجئة في سوق العملات المشفرة.
ومع ذلك، فإن التقلب والانزلاق السعري ليسا مفهومًا واحدًا. فالتقلب يصف تذبذب الأسعار، بينما يقيس الانزلاق السعري الفارق بين السعر المتوقع وسعر التنفيذ الفعلي.
وقد يوفر سوق متقلب ذو سيولة كافية تنفيذًا أفضل من سوق هادئ نسبيًا لكنه شديد ضعف السيولة.
3. حجم الأمر: لماذا قد تكون الصفقات الأكبر أكثر كلفة
يؤثر حجم الأمر تأثيرًا مباشرًا في أثره المحتمل على السوق.
لنفترض أن متداولًا يريد شراء 200 سهم من إحدى الشركات. يحتوي دفتر الأوامر حاليًا على عروض البيع التالية:
| الكمية المتاحة | سعر البيع |
|---|---|
| 100 سهم | 50.00 دولار |
| 100 سهم | 50.16 دولار |
إذا أرسل المتداول أمر سوق لشراء الأسهم الـ200 كلها وكانت هذه هي الأسعار المتاحة، فستُنفَّذ الصفقة على جزأين.
تكلّف أول 100 سهم 5,000 دولار، بينما تكلّف الـ100 سهم المتبقية 5,016 دولارًا.
وبذلك يبلغ إجمالي سعر الشراء 10,016 دولارًا، أي بمتوسط سعر تنفيذ قدره 50.08 دولار.
ورغم أن أفضل سعر بيع متاح كان 50 دولارًا في البداية، فإن المتداول دفع في النهاية ثمانية سنتات إضافية للسهم الواحد في المتوسط.
ويبيّن هذا المثال كيف يمكن لأمر كبير أن يستهلك السيولة عند عدة مستويات سعرية. ويشير المتداولون غالبًا إلى هذه العملية بعبارة السير عبر دفتر الأوامر (walking the order book).
وكلما كبر حجم الأمر قياسًا إلى عمق السوق المتاح، زاد تأثيره السعري المحتمل.
4. سرعة التنفيذ: لماذا قد تحدث الميلي ثانية فرقًا
تشير سرعة التنفيذ إلى الوقت اللازم كي يمر أمر التداول عبر الأنظمة المعنية ويصل إلى مرحلة التنفيذ.
وحتى على منصات التداول الإلكترونية الحديثة، لا يكون تنفيذ الأمر فوريًا بالضرورة.
فقد يمر الأمر عبر البنية التحتية للوسيط وفحوصات المخاطر وأنظمة التوجيه ومنصة تداول قبل إتمامه.
وخلال تلك الفترة، قد يتغير سعر السوق المتاح.
وتؤكد هيئة الأوراق المالية والبورصات الأمريكية في دليلها حول تنفيذ الصفقات أن المستثمرين غير مضمون لهم السعر المعروض عند إرسال أمرهم.
وقد يقلل التنفيذ الأسرع من التعرض لتحركات الأسعار أثناء المعالجة، لكن السرعة وحدها لا تستطيع القضاء على الانزلاق السعري. فحتى الأمر المنفَّذ فورًا قد يحصل على متوسط سعر غير مواتٍ إذا لم تتوافر سيولة كافية عند أفضل سعر معروض.
اقرأ أيضًا: تداول الفوركس للمبتدئين: ما يجب معرفته قبل تداول العملات
كيف يُحسب الانزلاق السعري في التداول
يمكن احتساب الأثر المالي للانزلاق السعري باستخدام معادلة بسيطة.
بالنسبة إلى أمر الشراء:
تكلفة الانزلاق = (سعر التنفيذ − السعر المتوقع) × الكمية
بالنسبة إلى أمر البيع:
تكلفة الانزلاق = (السعر المتوقع − سعر التنفيذ) × الكمية
وفق هاتين المعادلتين، تمثل النتيجة الموجبة تكلفة تنفيذ غير مواتية، بينما تمثل النتيجة السالبة تحسنًا مواتيًا في السعر.
وللتعبير عن الفارق كنسبة مئوية:
الانزلاق (%) = (تكلفة الانزلاق ÷ قيمة الصفقة المتوقعة) × 100
وتساوي قيمة الصفقة المتوقعة السعر المتوقع مضروبًا في الكمية.
وفي الأوامر المنفَّذة عبر عدة صفقات، ينبغي للمتداولين استخدام متوسط سعر التنفيذ المرجّح بالحجم بدلًا من سعر أول عملية تنفيذ فقط.
وثمة فارق مهم يتعلق بالسعر المرجعي. فقد يختلف آخر سعر تداول معروض على الرسم البياني عن السعر الذي يمكن للمستثمر أن يشتري أو يبيع به فورًا. ولإجراء مقارنة أدق لجودة التنفيذ، ينبغي للمشترين عمومًا مقارنة أسعار تنفيذهم بسعر العرض (ask) المتاح ذي الصلة، وللبائعين مقارنتها بسعر الطلب (bid) وقت إرسال الأمر.
وإلا فقد يُدرج الحساب خطأً جزءًا من فارق السعر بين العرض والطلب ضمن ما يبدو انزلاقًا سعريًا.
أمثلة على الانزلاق السعري في الفوركس والأسهم والعملات المشفرة
ورغم أن المبدأ الأساسي متشابه في الأسواق المالية، فإن طريقة تأثير الانزلاق السعري في الصفقة تعتمد على الأصل وهيكل التداول.
تستخدم الأمثلة التالية أسعارًا افتراضية لأغراض التوضيح، وليست أسعارًا حية في السوق.
الفوركس: فارق ثلاث نقاط في زوج EUR/USD
لنفترض أن متداول فوركس قدّم أمر شراء بسعر السوق لشراء 100,000 يورو مقابل الدولار الأمريكي.
سعر التنفيذ المتوقع هو 1.1000 لزوج EUR/USD، لكن التنفيذ الفعلي تم عند 1.1003.
الفارق هو 0.0003، أي ما يعادل ثلاث نقاط.
تكلفة الانزلاق السعري = (1.1003 − 1.1000) × 100,000 = 30 دولارًا
يدفع المتداول 30 دولارًا إضافية بسبب التنفيذ غير المواتي.
أما في صفقة أصغر بقيمة 10,000 يورو وفي ظروف مماثلة، فستكون التكلفة الإضافية 3 دولارات.
وهذا يوضح سبب أهمية حجم المركز عند تقييم تكاليف التنفيذ.
وقد يصبح الانزلاق السعري في الفوركس ملحوظًا بصورة خاصة في أوقات الإعلانات الاقتصادية الكبرى أو فترات انخفاض السيولة.
وتتناول الجمعية الوطنية الأمريكية للعقود الآجلة (NFA) الفروق في تنفيذ أوامر الفوركس وطريقة تعامل الوسطاء مع تغيرات الأسعار في الدليل التنظيمي لمعاملات الفوركس.
الأسهم: فارق سعري صغير يتراكم
تخيّل مستثمرًا يقدّم أمر شراء بسعر السوق لـ 200 سهم.
سعر العرض (Ask) المتوقع هو 50.00 دولارًا، لكن الصفقة تُنفَّذ بمتوسط سعر 50.08 دولارًا.
تكلفة الانزلاق السعري = (50.08 دولارًا − 50.00 دولارًا) × 200 = 16 دولارًا
قد تبدو التكلفة الإضافية ضئيلة مقارنة بإجمالي الاستثمار.
لكن بالنسبة إلى متداول نشط ينفّذ صفقات كثيرة، فإن تكرار الفروق بين الأسعار المتوقعة والفعلية قد يقلّل أداء التداول تقليلًا ملموسًا.
وقد يكون هذا التأثير ذا أهمية خاصة للاستراتيجيات التي تستهدف أرباحًا صغيرة نسبيًا في كل صفقة.
العملات المشفرة: الانزلاق السعري أثناء شراء بيتكوين
تعمل أسواق العملات المشفرة على مدار الساعة، لكن السيولة وظروف التداول قد تختلف اختلافًا كبيرًا من منصة إلى أخرى.
لنفترض أن بيتكوين متاح بسعر متوقع قدره 70,000 دولار، وأن متداولًا قدّم أمر شراء بسعر السوق لشراء بيتكوين واحد (BTC).
ونتيجة لتغيّر الأسعار المتاحة أو عدم كفاية السيولة عند المستوى المتوقع، يُنفَّذ الأمر بمتوسط سعر 70,210 دولارًا.
تكلفة الانزلاق السعري = (70,210 دولارًا − 70,000 دولار) × 1 = 210 دولارات
أما التكلفة بالنسبة المئوية فهي:
الانزلاق السعري = (210 دولارات ÷ 70,000 دولار) × 100 = 0.30%
قد لا يبدو فارق 0.30% كبيرًا، لكنه يصبح مؤثرًا عند تكرار الصفقات أو عندما تعمل الاستراتيجية بهوامش ربح متوقعة ضيقة.
وتوضح منصة تداول العملات المشفرة كوينبيس (Coinbase) في إرشاداتها بشأن الانزلاق السعري أن السيولة ونشاط التداول يؤثران في الفارق بين أسعار التنفيذ المتوقعة والفعلية.
مقارنة بين الأمثلة الثلاثة
| السوق | السعر المتوقع | سعر التنفيذ | تكلفة الانزلاق السعري |
|---|---|---|---|
| الفوركس: 100,000 EUR/USD | 1.1000 | 1.1003 | 30 دولارًا |
| الأسهم: 200 سهم | 50.00 دولارًا | 50.08 دولارًا | 16 دولارًا |
| العملات المشفرة: 1 BTC | 70,000 دولار | 70,210 دولارات | 210 دولارات |
تُظهر الأمثلة الثلاثة جميعها انزلاقًا سعريًا غير مواتٍ. وقد يكون التنفيذ الفعلي أيضًا أفضل من السعر المرجعي، كما أن الأمثلة لا تشمل العمولات ورسوم المعاملات الأخرى.
الانزلاق السعري الإيجابي مقابل السلبي: هل يمكن أن يفيد الانزلاق السعري المتداولين؟
كثيرًا ما يُوصف الانزلاق السعري بأنه نفقات تداول إضافية، لكن هذا ليس دقيقًا دائمًا.
الانزلاق السعري غير المواتي يحدث عندما يحصل المتداول على سعر تنفيذ أسوأ مما توقع؛ فيدفع المشتري أكثر، أو يتلقى البائع أقل.
الانزلاق السعري المواتي، ويسمى أحيانًا الانزلاق الإيجابي أو تحسين السعر، يحدث عندما تُنفَّذ الصفقة بسعر أفضل من المتوقع.
فعلى سبيل المثال، قد يحصل مستثمر يخطط لشراء أسهم بسعر 100 دولار على سعر تنفيذ قدره 99.90 دولارًا.
وبالنسبة إلى 100 سهم، يوفّر هذا التحسن 10 دولارات مقارنة بالتوقع الأصلي.
ويعتمد توافر تحسين السعر على ظروف السوق ومكان التنفيذ وممارسات توجيه الأوامر لدى الوسيط ونوع الأمر.
ولذلك ينبغي للمتداول تقييم جودة التنفيذ المتحققة عبر صفقات عديدة بدلًا من الحكم على منصة ما من خلال أمر واحد.
اقرأ أيضًا: هل التداول اليومي حرام؟ أحكام للمستثمرين المسلمين
الانزلاق السعري مقابل فارق السعر: ما الفرق؟
الانزلاق السعري وفارق السعر بين العرض والطلب مفهومان مترابطان في التداول، لكنهما يمثلان مصدرين مختلفين لتكاليف المعاملات.
وفارق السعر (Spread) هو الفرق بين أعلى سعر شراء متاح، المعروف بسعر الطلب (Bid)، وأدنى سعر بيع متاح، المعروف بسعر العرض (Ask).
فعلى سبيل المثال، قد يكون سعر الطلب لسهم ما 49.98 دولارًا وسعر العرض 50.00 دولارًا.
ويكون الفارق المعروض سنتين.
والمستثمر الذي يقدّم أمر شراء بسعر السوق يتوقع عمومًا أن يتداول على جانب سعر العرض، وذلك رهنًا بالسيولة المتاحة وظروف التنفيذ.
ينشأ الانزلاق السعري عندما يختلف التنفيذ الفعلي عن السعر المتوقع ذي الصلة.
فمثلًا، إذا كان المتداول يتوقع الشراء بسعر العرض المتاح البالغ 50.00 دولارًا لكنه حصل على تنفيذ بمتوسط 50.08 دولارًا، فإن الفارق غير المواتي هو ثمانية سنتات للسهم الواحد.
ويمكن أن يسهم كل من فارق السعر والانزلاق السعري وعمولات الوساطة في تكاليف التداول، لكن لا ينبغي التعامل معها على أنها مترادفة.
كيف تقلل الانزلاق السعري في التداول
لا يمكن دائمًا تجنب الانزلاق السعري، لكن بإمكان المتداولين اتخاذ خطوات عملية لإدارة تعرضهم له.
استخدم الأوامر المحدّدة عندما يكون ضمان السعر مهمًا
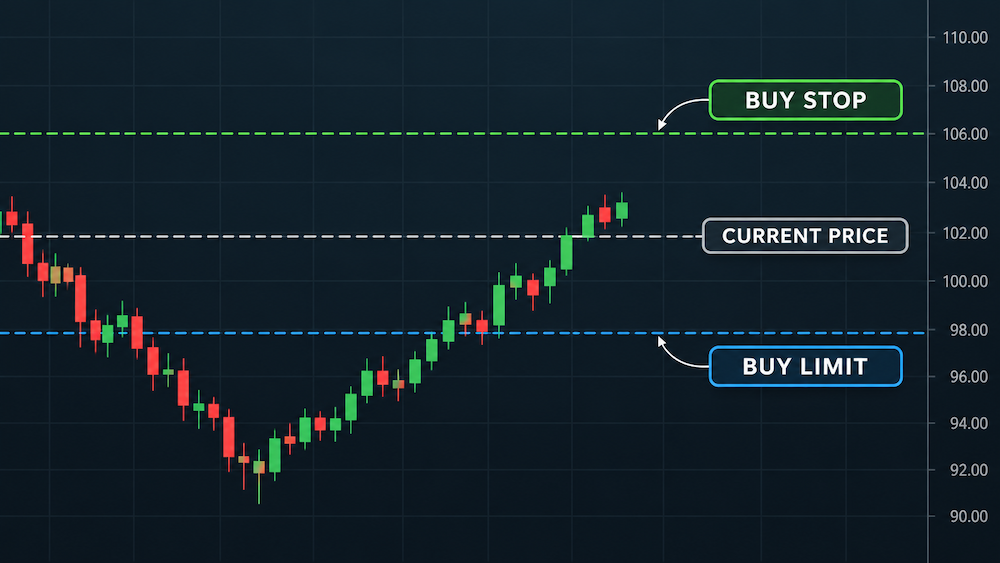
يعطي أمر السوق الأولوية للتنفيذ بسعر السوق المتاح، بينما يحدد الأمر المحدد (Limit Order) أسوأ سعر تنفيذ مقبول.
فأمر الشراء المحدد عند 50 دولارًا، مثلًا، يمكن تنفيذه عند 50 دولارًا أو أقل، لكن ليس فوق هذا الحد.
وهذا يمنع تنفيذ الأمر بسعر أعلى بصورة غير متوقعة.
والمقابل هو أن الأمر قد يبقى منفذًا جزئيًا أو لا يُنفَّذ إطلاقًا إذا ابتعد السوق.
ولذلك تتحكم الأوامر المحددة في أسعار التنفيذ بدلًا من ضمان إتمام الصفقات.
انتبه إلى سيولة السوق
قبل تنفيذ صفقة كبيرة، ينبغي للمستثمرين مراعاة حجم التداول المتاح وفارق السعر بين العرض والطلب وعمق دفتر الأوامر.
ويوفر الفارق الضيق والسيولة الكبيرة قرب السعر السائد عمومًا بيئة أكثر ملاءمة للتنفيذ.
لكن السيولة المعروضة قد تتغير بسرعة، ولا تمثل ضمانًا بأن الأوامر ستظل متاحة.
توخَّ الحذر أثناء الإعلانات الكبرى
يمكن للتقارير الاقتصادية وأرباح الشركات وتطورات السوق غير المتوقعة أن تتسبب في تحركات سعرية مفاجئة.
وقد يقلل المتداولون الذين لا يحتاجون تحديدًا إلى المشاركة في هذه الأحداث من مخاطر التنفيذ بتجنب فترات التقلب الشديد.
ولا يعني ذلك أن التداول في ظروف التقلب غير مناسب بالضرورة، بل يعني أن احتمال التنفيذ غير المواتي ينبغي أن ينعكس في تحديد حجم المراكز وإدارة المخاطر.
فكّر في تقسيم الأوامر الكبيرة
بدلًا من تنفيذ أمر سوق واحد كبير جدًا، يمكن للمتداولين تقسيم الصفقات إلى أجزاء أصغر.
وقد يقلل ذلك من حجم السيولة المستهلكة دفعة واحدة، وربما يحد من التأثير الفوري في السوق.
لكن تقسيم الأوامر يخلق مخاطر أخرى أيضًا؛ فقد تتحرك الأسعار بين عمليات التنفيذ، وقد يصبح استكمال المركز بالكامل أكثر صعوبة.
وبالنسبة إلى الصفقات الأكبر، قد تساعد أساليب التنفيذ مثل استراتيجيات متوسط السعر المرجّح بالوقت (TWAP) أو متوسط السعر المرجّح بالحجم (VWAP) على توزيع نشاط التداول على مدى الوقت.
ولا يضمن أي من النهجين الحصول على سعر تنفيذ إجمالي أفضل.
قيّم جودة التنفيذ
ينبغي للمتداولين المتكررين مراقبة الفروق بين الأسعار المتاحة عند تقديم أوامرهم والأسعار التي حصلوا عليها فعليًا.
ويمكن لسجل تنفيذ بسيط أن يدوّن الأداة المالية وحجم الأمر وسعر الطلب أو العرض المرجعي وسعر التنفيذ ووقت التنفيذ وتكلفة الانزلاق السعري الناتجة.
يساعد ذلك في الكشف عمّا إذا كان التنفيذ غير المواتي يتركز في أصول محددة، أو جلسات تداول معينة، أو ظروف سوق بعينها، أو أحجام أوامر محددة.
هل يحمي أمر وقف الخسارة من الانزلاق السعري؟
من أبرز المفاهيم الخاطئة حول إدارة المخاطر الاعتقاد بأن أمر وقف الخسارة يضمن الخروج من الصفقة عند سعر الإيقاف المحدد.
في كثير من ترتيبات التداول التقليدية، يتحول أمر الإيقاف إلى أمر سوقي بمجرد تحقق شرط التفعيل.
لنفترض أن مستثمراً يمتلك سهماً يتداول عند 100 دولار، وحدّد أمر وقف خسارة للبيع عند 95 دولاراً.
إذا تسببت أخبار غير متوقعة في هبوط حاد للسهم وكان سعر التنفيذ التالي المتاح هو 90 دولاراً، فقد تتم عملية البيع قرب 90 دولاراً بدلاً من 95 دولاراً.
وهذا مثال على مخاطر الفجوات السعرية والتنفيذ غير المواتي.
يمكن لأمر وقف الخسارة المحدد (Stop-Limit) أن يضع حداً أدنى مقبولاً لسعر البيع، لكنه يطرح مشكلة أخرى: فقد لا يُنفَّذ الأمر إذا تحرك السوق إلى ما دون السعر المحدد.
وتسلّط هيئة الأوراق المالية والبورصات الأمريكية (SEC) الضوء صراحةً على هذا الفرق في شرحها لأوامر الإيقاف وأوامر الإيقاف المحددة.
ولذلك يواجه المتداولون مفاضلة جوهرية بين إعطاء الأولوية للخروج من الصفقة والتحكم في سعر التنفيذ.
الانزلاق السعري في العملات المشفرة: ما المقصود بتحمّل الانزلاق؟
قد يصادف متداولو العملات المشفرة إعداداً إضافياً يُعرف بـ تحمّل الانزلاق، خصوصاً عند استخدام المنصات اللامركزية.
يحدد تحمّل الانزلاق الحد الأقصى المسموح به لتدهور شروط التنفيذ عن الشروط المعروضة قبل أن تُرفض المعاملة أو يتم التراجع عنها، بحسب المنصة.
فعلى سبيل المثال، قد يحدد المتداول نسبة تحمّل انزلاق قدرها 1% عند مبادلة الرموز عبر تطبيق لامركزي.
وإذا تجاوزت شروط المبادلة الفعلية الحد المسموح به قبل التنفيذ، فقد تفشل المعاملة بدلاً من أن تمضي بالسعر الأسوأ.
ومع ذلك، لا يلغي إعداد التحمّل بالضرورة أثر السعر المدمج أصلاً في العرض الأولي.
وفي المنصات اللامركزية التي تعتمد على صانعي السوق الآليين، يمكن للصفقات الكبيرة أن تغيّر التوازن النسبي للرموز داخل مجمّعات السيولة، مما يؤثر في سعر الصرف المعروض.
وقد يعرّض التسامح المفرط في نسبة الانزلاق المتداولين لتنفيذ غير مواتٍ، بينما قد تزيد النسبة الضيقة جداً من احتمال فشل المعاملات. وقد تُحتسب رسوم الشبكة حتى في بعض معاملات البلوكشين الفاشلة.
لماذا يهم الانزلاق السعري المستثمرين على المدى الطويل والمتداولين النشطين؟
بالنسبة للمستثمرين على المدى الطويل، قد يكون أثر فروق التنفيذ الصغيرة والعرضية محدوداً مقارنةً بتحركات السوق الأوسع على مدى سنوات عديدة.
ومع ذلك، يظل الانزلاق السعري تكلفة تداول حقيقية، خاصة عند شراء أوراق مالية أقل سيولة أو تنفيذ معاملات كبيرة.
أما بالنسبة للمتداولين النشطين، فقد يكون الأثر أكبر.
فقد تصبح الاستراتيجية المصممة لاقتناص تحركات سعرية صغيرة غير مربحة إذا تآكلت عوائدها المتوقعة مراراً بسبب التنفيذ غير المواتي.
لنتأمل استراتيجية افتراضية متوسط ربحها الإجمالي 20 دولاراً لكل صفقة ناجحة.
إذا كلّف الانزلاق السلبي 5 دولارات عند الدخول و5 دولارات أخرى عند الخروج، فإن نصف هذا الربح الإجمالي يتبخر قبل احتساب العمولات والمصروفات الأخرى.
ولهذا قد تحقق استراتيجية تداول تبدو مربحة في المحاكاة التاريخية نتائج أضعف في التداول الفعلي إذا لم يأخذ الاختبار الرجعي في الحسبان بواقعية فروق الأسعار والانزلاق السعري وقيود التنفيذ.
كما أن وتيرة التداول مهمة أيضاً؛ فحتى فروق التنفيذ الصغيرة نسبياً قد تتراكم عند إتمام مئات المعاملات.
كلمة أخيرة: السعر على الشاشة ليس دائماً السعر الذي تدفعه
الانزلاق السعري في التداول نتيجة طبيعية لآلية عمل الأسواق المالية. فالأسعار تتغير باستمرار، والسيولة المتاحة محدودة، ولا يمكن لأوامر التداول أن تُنفَّذ دائماً بالسعر المعروض بدقة على الشاشة.
وأهم العوامل المؤثرة هي سيولة السوق وتقلب الأسعار وحجم الأمر وسرعة التنفيذ. ويمكن ملاحظة آثارها في الفوركس والأسهم والعملات المشفرة وغيرها من الأدوات المالية.
ورغم أن المتداولين لا يستطيعون القضاء على كل مصادر الانزلاق السعري، فإن فهم أنواع الأوامر وتقييم عمق السوق ومراقبة جودة التنفيذ يمكن أن يساعد في تقليص التكاليف غير الضرورية.
الدرس الجوهري بسيط: السعر المعروض معلومة، وليس بالضرورة ضمانة للتنفيذ. فالتداول الناجح يتطلب فهم ليس فقط السعر الذي يُقيَّم به الأصل، بل أيضاً الظروف التي يمكن في ظلها إتمام الصفقة فعلياً.
إخلاء مسؤولية: هذا المقال مقدَّم لأغراض تعليمية فقط، ولا يُعد نصيحة مالية أو استثمارية. جميع الأمثلة الرقمية افتراضية وتستثني رسوم المعاملات ما لم يُذكر خلاف ذلك.