

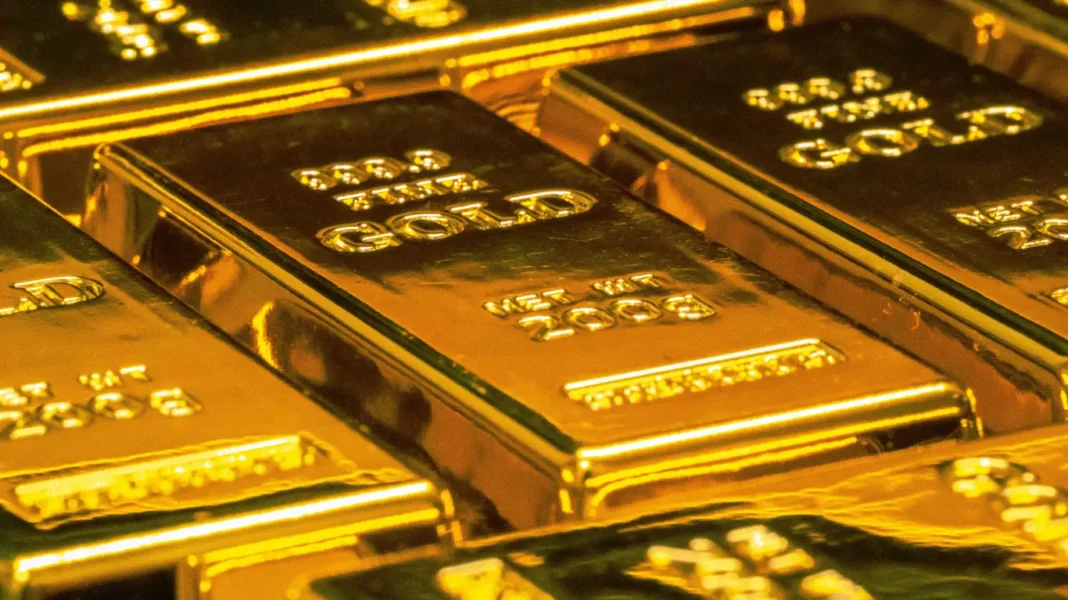
Cena złota spadła rankiem 18 listopada 2026 r. do 3757 USD za uncję trojańską, czyli najniższego poziomu od września 2025 r. Wysoka inflacja w Stanach Zjednoczonych nie powstrzymała spadku. Na cenę kruszcu wpływają silny dolar oraz wyższe realne rentowności amerykańskich obligacji skarbowych. Realna rentowność 10-letnich obligacji skarbowych USA indeksowanych inflacją (TIPS) wyniosła 17 listopada 2,89% w skali roku. Posiadanie złota, które nie przynosi odsetek, wiąże się zatem z wyższym kosztem alternatywnym w porównaniu z obligacjami powiązanymi z inflacją.*
Obligacje oferują wyższe realne rentowności
Amerykański wskaźnik cen producentów (PPI) dla popytu finalnego wzrósł w październiku o 6,5% rok do roku, co oznacza najszybszy wzrost od listopada 2022 r. Przy ocenie złota należy jednak uwzględnić również to, jak presja inflacyjna wpływa na stopy procentowe. Między 6 a 13 listopada rentowność 10-letnich obligacji skarbowych USA wzrosła z 4,86% do 5,15%. Realna rentowność papierów skarbowych o tym samym terminie zapadalności zwiększyła się z 2,63% do 2,91%. Niemal cały wzrost rentowności nominalnej wynikał więc z jej komponentu realnego. W przypadku amerykańskich obligacji skarbowych indeksowanych inflacją, znanych jako TIPS, wartość nominalna jest korygowana zgodnie ze zmianami cen konsumenckich w USA. Inwestorzy otrzymują również odsetki. Złoto musi zatem konkurować z inwestycją, która łączy ochronę przed inflacją w USA z regularnym dochodem. Jeśli oczekiwania zaostrzenia polityki Rezerwy Federalnej podniosą realne rentowności jeszcze wyżej, posiadacze złota zrezygnują z jeszcze wyższego zwrotu dostępnego w alternatywnych inwestycjach. Wysoka inflacja może więc ciążyć złotu poprzez reakcję polityki monetarnej. [1]
Znaczenie mają także waluta i termin zapadalności
Realna rentowność amerykańskich obligacji skarbowych odnosi się do inflacji w USA i inwestycji denominowanej w dolarach. Nie gwarantuje ona równoważnej ochrony siły nabywczej inwestorowi, którego przyszłe wydatki są denominowane w euro. Bez zabezpieczenia walutowego wynik inwestycji zależy również od zmian kursu dolara wobec euro. Wpływ ruchów walutowych widać także w przypadku złota. Na podstawie porównywalnych popołudniowych cen referencyjnych publikowanych przez FT Mercati złoto potaniało między 11 a 17 listopada o 3,83% w dolarach amerykańskich, a w euro o 3,02%.* Silniejszy dolar częściowo zrekompensował więc stratę inwestorowi rozliczającemu się w euro. Ten sam mechanizm dotyczy niezabezpieczonych inwestycji w amerykańskie obligacje skarbowe, choć osłabienie dolara mogłoby działać na niekorzyść inwestora. W przypadku TIPS trzeba też odróżnić rentowność do terminu zapadalności od wyniku sprzedaży obligacji przed terminem wykupu. Dalszy wzrost realnych rentowności obniżyłby rynkową cenę wcześniej wyemitowanych obligacji. Dziesięcioletnich obligacji indeksowanych inflacją nie należy zatem traktować jako substytutu krótkoterminowych rezerw gotówkowych. [2]
Zakupy banków centralnych nie gwarantują wzrostu cen
Wyższe realne rentowności niekoniecznie eliminują popyt na złoto wynikający z innych powodów. Według szacunków World Gold Council zakupy netto banków centralnych w trzecim kwartale sięgnęły 321 ton, wobec pięcioletniej średniej kwartalnej wynoszącej 227 ton. Zarządzający rezerwami walutowymi mogą utrzymywać złoto, aby dywersyfikować ryzyko i ograniczać zależność od aktywów denominowanych w poszczególnych walutach. Fizyczne złoto nie stanowi także roszczenia wobec rządu, co odróżnia je od długu skarbowego. Ten powód posiadania złota nie musi znikać przy wyższych stopach procentowych. Silna aktywność zakupowa nie dowodzi jednak, że banki centralne powstrzymają dalsze spadki cen. Dostępne dane obejmują jedynie okres do września i nie pokazują, jak ci nabywcy zareagowali na wzrost rentowności w listopadzie. Publicznie raportowane zakupy netto wyniosły zaledwie 120 ton. Większość szacowanej łącznej kwoty odzwierciedla więc transakcje, które nie zostały publicznie ujawnione. Na podstawie tych danych nie można wskazać wiarygodnego punktu wejścia dla krótkoterminowej inwestycji w złoto.
Sama wysoka inflacja nie uzasadnia kupna złota
Decyzja o zakupie złota powinna więc uwzględniać ryzyko, które ma ono ograniczać w portfelu. Inwestorom chcącym chronić siłę nabywczą inwestycji denominowanej w dolarach przed inflacją w USA TIPS zapewniają bezpośrednie powiązanie z cenami konsumenckimi. Fizyczne złoto może uzupełniać portfel jako aktywo, które nie stanowi zobowiązania rządu ani przedsiębiorstwa. Inwestorzy muszą jednak uwzględnić jego zmienność cen i koszty utrzymania. Jeśli celem jest zysk ze wzrostu cen złota, samo niedawne tąpnięcie nie jest wystarczającym uzasadnieniem. Bardziej przekonującym argumentem byłby trwały spadek realnych rentowności, ograniczający dochód z konkurencyjnych inwestycji. Słabszy dolar mógłby również wspierać ceny złota wyrażone w dolarach amerykańskich. Jeśli jednak dolar osłabiłby się wobec euro, przeliczenie walutowe obniżyłoby zwrot z niezabezpieczonej inwestycji w euro. [3] Przy realnych rentownościach bliskich 3% obawy o inflację same w sobie stanowią słabą podstawę do zwiększania udziału złota w portfelu inwestycyjnym.
* Wyniki osiągnięte w przeszłości nie gwarantują wyników w przyszłości.
[1] – [3] Stwierdzenia dotyczące przyszłości opierają się na założeniach i obecnych oczekiwaniach, które mogą okazać się nieprawdziwe, lub na bieżącej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Wiążą się z ryzykiem i innymi niepewnościami, które trudno przewidzieć. Rzeczywiste wyniki mogą znacząco różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi i nie może być interpretowany jako porada inwestycyjna. Dane historyczne nie gwarantują przyszłych zwrotów. Inwestowanie w walutę obcą może wpływać na zwroty z powodu wahań kursów wymiany. Wszystkie transakcje na papierach wartościowych mogą przynieść zarówno zyski, jak i straty. Stwierdzenia dotyczące przyszłości stanowią założenia i obecne oczekiwania, które mogą okazać się nieprawdziwe, lub opierają się na bieżącej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. APME FX Trading Europe Ltd. jest spółką regulowaną przez Cypryjską Komisję Papierów Wartościowych i Giełd (CySEC).
Peter Svoreň, dyrektor wykonawczy APME FX
*Płatna współpraca
Źródła
https://www.bls.gov/news.release/archives/ppi_11132026.htm
https://www.treasurydirect.gov/marketable-securities/tips
https://www.ftmercati.com/en/gold-price-today.html
https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q3-2026/central-banks
https://www.gold.org/goldhub/gold-focus/2026/11/weekly-markets-monitor-waller-dollar
https://www.gold.org/goldhub/data/gold-prices
Pięcioletnie wyniki historyczne i dane rynkowe
https://www.gold.org/goldhub/data/gold-returns
https://fred.stlouisfed.org/series/DGS10
https://fred.stlouisfed.org/series/DFII10
https://www.tradingview.com/symbols/EURUSD