

Két befektető ugyanazt a részvényt szeretné megvenni, amely jelenleg 100 dolláron forog. Az egyik 95 dolláros megbízást ad le, abban bízva, hogy alacsonyabb áron jut hozzá. A másik 105 dolláros megbízást helyez el, és arra vár, hogy a részvény felfelé ívelő lendületet mutasson, mielőtt belép a piacra. Mindketten vásárolni szeretnének, de megbízásaik alapvetően eltérően működnek. A buy limit és a buy stop közötti különbség megértése elengedhetetlen a belépési árak kontrollálásához, a végrehajtási kockázat kezeléséhez és a költséges kereskedési hibák elkerüléséhez.
Bár ezek a megbízások a kereskedési platformon hasonlónak tűnhetnek, különböző célt szolgálnak. A buy limit megbízás meghatározza a legmagasabb árat, amelyet a befektető hajlandó megfizetni. A buy stop megbízás csak azután indítja el a vásárlást, hogy a piac elér egy meghatározott, magasabb árat. A különbség különösen a volatilis kereskedési szakaszokban válik fontossá, amikor az árak a várt szinteken túlra mozdulhatnak, mielőtt a megbízás végrehajtásra kerül.
Buy limit vagy buy stop: mi a különbség?
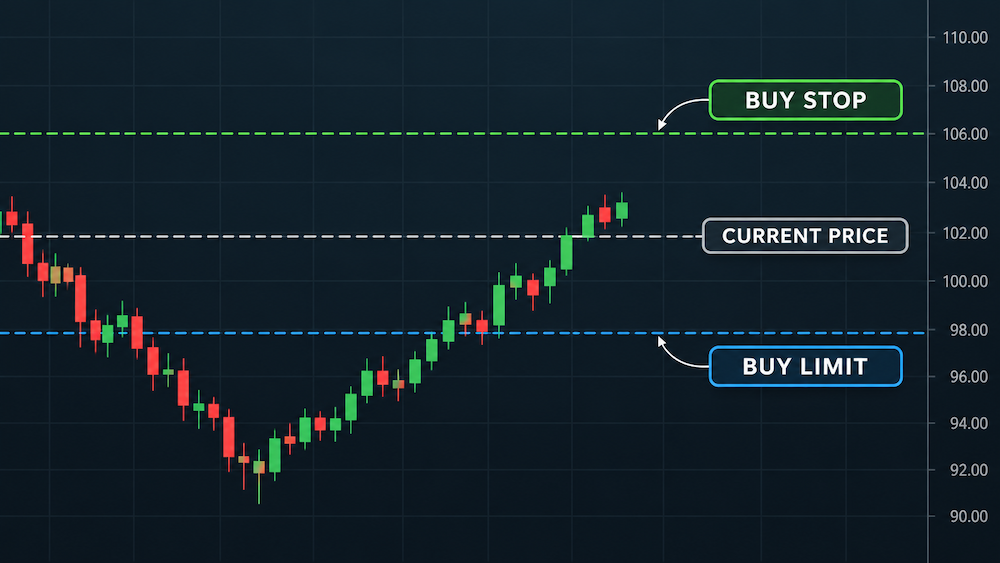
A két megbízástípust a legegyszerűbben úgy lehet megkülönböztetni, ha megnézzük, hol helyezkednek el az aktuális piaci árhoz képest.
A buy limit megbízást jellemzően az aktuális piaci ár alatt adják le. Lehetővé teszi, hogy a befektető az eszközt a megadott áron vagy annál olcsóbban vásárolja meg, de a végrehajtás nem garantált.
A buy stop megbízást ezzel szemben az aktuális piaci ár fölé helyezik. Akkor aktiválódik, amikor a piac eléri a stop árat. A hagyományos buy stop ilyenkor piaci megbízássá alakul, vagyis a végső vételár magasabb lehet az eredetileg megadott szintnél.
Ezt a különbségtételt tükrözi az amerikai Értékpapír-felügyeleti Hatóság (SEC) megbízástípusokat bemutató ismertetője is, amely megkülönbözteti a limit megbízások nyújtotta árvédelmet és a stop megbízások aktiválási mechanizmusát. investor.gov
Gyakorlati értelemben a buy limit azt a szándékot fejezi ki, hogy a befektető kedvezőbb áron vásároljon, míg a buy stop azt, hogy csak egy bizonyos felfelé irányuló árfolyammozgás után lépjen be.
Hogyan működik a buy limit megbízás?
A buy limit megbízással a befektetők még az ügylet megkötése előtt meghatározhatják a maximálisan elfogadható vételárat.
Tegyük fel, hogy egy részvény 100 dolláron forog, a befektető azonban a 95 dollárt tartja vonzóbb belépési pontnak. Ahelyett, hogy azonnal vásárolna, 95 dolláros buy limit megbízást ad le.
Ha a piac ezt követően esik, a megbízás végrehajthatóvá válik, amint 95 dolláron vagy az alatt elérhetők részvények. Ha a részvény továbbra is e szint fölött forog, előfordulhat, hogy a befektető soha nem jut hozzá.
Ezt a megközelítést gyakran társítják az árkorrekciók alatti vásárláshoz, a pozíciók előre meghatározott értékeltségi szinteken történő felépítéséhez, vagy a technikai támaszszintek közelében történő belépéshez.
Egy befektető például úgy vélheti, hogy egy részvény fundamentálisan vonzó, de átmenetileg túlárazott. Ha az aktuális ár alá helyez buy limit megbízást, fegyelmezett belépési szintet határozhat meg, ahelyett, hogy érzelmileg reagálna a rövid távú ingadozásokra.
Egy feltételezés azonban gyakran okoz félreértést: a buy limit megbízás végrehajtását nem garantálja pusztán az, hogy a grafikon szerint az ár érintette a limitárat.
A megbízás azért maradhat teljesítetlen, mert más piaci szereplők elsőbbséget élveznek az ajánlati könyvben, nem kínálnak elegendő részvényt a szükséges áron, vagy az adott piaci jegyzés nem felel meg a végrehajtási feltételeknek.
Van egy olyan befektetési kockázat is, amely nem függ össze a megbízás végrehajtásával. Az a részvény, amely 100 dollárról 95 dollárra esik, tovább eshet 90, 80 dollárra vagy még lejjebb. Az előző piaci árhoz képest kedvezménnyel vásárolni nem feltétlenül jelenti azt, hogy alulértékelt eszközt vettünk.
Olvassa el ezt is: Robotikai részvények: keretrendszer a valódi automatizációs kitettség megtalálásához
Hogyan működik a buy stop megbízás?
A buy stop megbízás más megközelítést alkalmaz. Ahelyett, hogy alacsonyabb árra várna, a befektető arra vár, hogy a piac egy előre meghatározott szintre emelkedjen.
Képzeljük el, hogy egy részvény 100 dolláron forog, és többször is nehezen jutott 104 dollár fölé. A befektető úgy véli, hogy a 105 dollár fölé történő tartós kitörés erősebb vásárlói érdeklődésre utalhat.
A befektető 105 dolláros buy stop megbízást ad le.
Ha az érintett piaci ár eléri a megadott aktiválási szintet, a hagyományos buy stop piaci vételi megbízássá alakul. Ezután az elérhető piaci áron próbál részvényeket vásárolni.
Ezt a stratégiát gyakran alkalmazzák a lendületre vagy kitörésekre építő kereskedők. Ahelyett, hogy egy esetleges felfelé irányuló mozgás előtt vásárolnának, megvárják, hogy az ár elérjen egy olyan szintet, amely alátámasztja kereskedési elképzelésüket.
Van egy másik fontos felhasználási mód is: a short pozíciók kezelése.
Az a befektető, aki egy részvényt shortolt, az aktuális piaci ár fölé helyezhet buy stop megbízást, hogy visszavásárolja a részvényeket, ha az árfolyam emelkedik. A cél az, hogy megakadályozza a veszteségek korlátlan növekedését, miközben a piac a short pozícióval ellentétes irányba mozog.
Mindkét felhasználási módot elismeri a Charles Schwab megbízástípusokról szóló oktatási útmutatója. Charles Schwab
A buy stop azonban nem garantálja a vásárlást a stop áron. Ez az ár azt határozza meg, mikor aktiválódik a megbízás, nem feltétlenül azt, hogy a befektető mennyit fizet.
Buy limit vagy buy stop: két különböző kereskedési stratégia
A buy limit és a buy stop közötti választás kevésbé azon múlik, hogy a befektető hosszú távon árfolyam-emelkedésre számít-e, inkább azon, milyen feltételek mellett szeretne belépni a piacra.
A buy limitet általában a visszahúzódásra építő stratégiával társítják. A befektető arra számít, hogy az eszköz árfolyama átmenetileg csökkenhet, és előre meghatározott áron szeretne vásárolni.
A buy stopot jellemzően a lendület megerősítésével kapcsolják össze. A befektető hajlandó többet fizetni az aktuális piaci árnál, de csak akkor, ha az eszköz előbb elér egy kiválasztott szintet.
Egyik megközelítés sem eleve jobb a másiknál.
Például a buy limitet használó kereskedő 95 dolláron vásárolhat, majd végignézheti, ahogy a részvény 85 dollárra esik. Eközben a 105 dolláros buy stopot használó kereskedő olyan kitörés után léphet be, amely gyorsan visszafordul, így a részvény 100 dollár alatt forog tovább.
Az első befektető annak a kockázatával néz szembe, hogy egy folytatódó esésbe vásárol. A második annak, hogy egy kudarcba fulladt kitörésbe száll be.
Mindkét esetben a megbízás típusa azt szabályozza, hogyan indul az ügylet. Azt nem határozza meg, hogy a befektetési döntés végül nyereséges lesz-e.
Mi történik, ha az árak gapelnek? A kockázat, amelyet a befektetők gyakran figyelmen kívül hagynak
Az árrések, azaz árfolyamugrások (gapek) az egyik legfontosabb szempontot jelentik a buy limit és a buy stop megbízások összehasonlításakor.
Árugrás akkor következik be, amikor egy eszköz egyik árszintről a másikra mozdul anélkül, hogy minden köztes áron kereskednének vele. Ez előfordulhat eredményközlések, makrogazdasági adatok közzététele, váratlan vállalati hírek vagy egy kereskedési nap utáni piacnyitás környékén.
Vegyük ugyanazt a részvényt 100 dolláros árfolyamon, 95 dolláros buy limit és 105 dolláros buy stop megbízással.
Ha a vállalat a piac zárása után váratlanul kiváló pénzügyi eredményeket jelent be, a részvény a következő napon 112 dolláron nyithat.
A 105 dolláros buy stop ilyenkor aktiválódhat, mert a piac túlmozdult az aktiválási szinten. Az így keletkező piaci megbízás azonban nem feltétlenül 105 dolláron teljesül.
Ha a következő elérhető vételár 112,50 dollár, az válhat a végrehajtási árrá.
100 részvényre szóló megbízásnál a különbség jelentős. A 105 dolláros vétel 10 500 dollárba kerülne, a 112,50 dolláros pedig 11 250 dollárba. Ez a tervezett stop szinthez képest 750 dollár többletet jelent.
Ez a slippage (csúszás) egyik példája, amikor a tényleges végrehajtási ár eltér a várt ártól.
Nézzük most az ellenkező helyzetet.
Ha csalódást keltő vállalati hírek miatt a részvény 92 dolláron nyit, a 95 dolláros buy limit 92 dolláron vagy más, legfeljebb 95 dolláros elérhető áron teljesülhet, feltéve, hogy a megbízás feltételei teljesülnek.
A különbség döntő: a buy limit védi a maximális vételárat, a hagyományos buy stop viszont nem.
A SEC a stop és stop-limit megbízásokról szóló befektetői tájékoztatójában kifejezetten figyelmeztet, hogy a stop ár nem garantált végrehajtási ár. A végeredmény az aktiválás utáni elérhető likviditástól és az aktuális áraktól függ.
Megoldja-e a buy stop limit megbízás a csúszás problémáját?
Azok a befektetők, akik attól tartanak, hogy a vártnál jóval többet fizetnek, fontolóra vehetik a buy stop limit megbízást.
Ez két utasítást kombinál. A stop ár határozza meg, mikor válik aktívvá a megbízás, míg a limitár a maximálisan elfogadható vételi árat rögzíti.
Egy befektető például megadhat egy vételi stop limit megbízást 105 dolláros stop árral és 106 dolláros limitárral.
Amikor a stopfeltétel teljesül, a megbízás vételi limitmegbízássá alakul, amely 106 dolláron vagy az alatt teljesülhet.
Ez olyan árvédelmet biztosít, amelyet a hagyományos vételi stop megbízás nem nyújt. Ugyanakkor újabb kockázatot teremt: előfordulhat, hogy a megbízás egyáltalán nem teljesül.
Ha a részvény árfolyama közvetlenül 100 dollárról 112 dollárra ugrik, a vételi stop limit megbízás aktiválódhat, de teljesítetlen maradhat, mert a piaci ár a 106 dolláros limit felett mozog.
Egy rövid pozíciót védeni próbáló kereskedő számára ez különösen problémás lehet. A befektető a stop limit megbízás aktiválódása ellenére további veszteségeknek lehet kitéve.
Következésképpen a stop limit megbízás árvédelmet kínál a teljesülés biztossága rovására. Nem szünteti meg a kereskedési kockázatot, hanem megváltoztatja annak a kockázatnak a típusát, amelyet a befektető vállal.
Gyakori tévhitek a vételi limit és a vételi stop megbízásokról
Gyakori hiba azt feltételezni, hogy a vételi stop megbízás a kiválasztott stop áron történő teljesülést garantálja. Valójában elsődleges célja az, hogy a kiváltó feltétel teljesülésekor piaci megbízást aktiváljon. Egy gyorsan mozgó piacon a vételi ár lényegesen magasabb is lehet.
Másik tévhit, hogy a vételi limitmegbízás mindig teljesül, amikor az utolsó kötési ár eléri a limitárat. A teljesülés a ténylegesen elérhető eladási ajánlatoktól, a piaci likviditástól, a megbízások sorrendjétől és a kereskedési körülményektől függ. Az, hogy egy ár megjelenik a grafikonon, nem jelenti automatikusan azt, hogy minden azon a szinten várakozó befektető megbízása teljesült.
A befektetők néha azt is feltételezik, hogy mindkét megbízástípus minden brókernél és piacon azonosan működik.
A gyakorlatban a kereskedési platformok eltérő módszereket alkalmazhatnak annak meghatározására, mikor aktiválódik egy stop megbízás. Egyesek az utolsó kötési árra támaszkodnak, mások a vételi vagy eladási ajánlati árfolyamokat használják. A megbízásokra a szokásos kereskedési időn kívül korlátozások is vonatkozhatnak.
Ezek a különbségek különösen a volatilis vagy kevésbé likvid értékpapíroknál számítanak, ahol a jegyzett vételi és eladási árfolyam között nagy lehet a különbözet.
Az Interactive Brokers dokumentációja megerősíti, hogy a stop megbízások jelentősen eltérő áron is teljesülhetnek a kiváltó áruktól, és hogy a megbízás az aktiválódás után piaci utasítássá válik. Interactive Brokers GYIK
Van egy további, gyakorlati hiba is, amelyet érdemes elkerülni: vételi limit és vételi stop megbízás egyidejű feladása anélkül, hogy végiggondolnánk, mi történik, ha mindkettő teljesül. Hacsak a bróker nem támogat olyan összekapcsolt megbízást, amely automatikusan törli a megmaradó megbízást, mindkettő vásárláshoz vezethet.
Olvassa el ezt is: Mely részvények fizetnek osztalékot? Hogyan azonosítható a fenntartható osztalékfizetők köre
Melyik megbízást válasszák a befektetők?
A válasz a befektető stratégiájától, valamint az árkontroll és a piaci mozgásban való részvétel közötti egyensúlytól függ.
Aki számára az az elsődleges, hogy ne fizessen egy bizonyos összegnél többet, általában a vételi limitmegbízást találja megfelelőbbnek. Ez felső határt szab a vételi árnak, bár előfordulhat, hogy a piac sosem kínál lehetőséget a megbízás teljesítésére.
Az a kereskedő, aki csak egy felfelé irányuló árfolyammozgás után szeretne belépni, a vételi stop megbízást részesítheti előnyben. Ez lehetővé teszi, hogy a megbízás mindaddig inaktív maradjon, amíg a megadott piaci feltétel nem teljesül, ugyanakkor bizonytalanságot visz a végső vételi árba.
A választásnál figyelembe kell venni a likviditást, a volatilitást, a kereskedési időt és a váratlan hírek lehetséges következményeit is.
A hosszú távú befektetők számára a limitmegbízás hasznos lehet, ha meghatározott értékeltségi szinteken építenek pozíciót. Az aktív kereskedők számára a vételi stop támogathat egy kitörési stratégiát, vagy segíthet kezelni egy short pozícióból eredő kitettséget.
Egyik sem teszi szükségtelenné az átgondolt befektetési stratégiát vagy a megfelelő kockázatkezelést.
Következtetés: a különbség az árkontroll és a kiváltott belépés között van
A vételi limit és vételi stop közötti különbség megértése két eltérő utasítás felismerésén múlik.
A vételi limitmegbízás a piac felé jelzi azt a legmagasabb árat, amelyet a befektető hajlandó fizetni. A vételi stop megbízás azt mondja meg a brókernek, mikor aktiváljon egy vásárlást, miután az ár elért egy magasabb szintet.
Az árlétra egyértelművé teszi a különbséget: ha egy részvény 100 dolláron forog, a 95 dolláros vételi limit olcsóbb belépést keres, míg a 105 dolláros vételi stop felfelé irányuló árfolyammozgásra vár.
A teljesülés azonban legalább annyira számít, mint a megbízás feladása. A limitmegbízás teljesületlen maradhat, a stop megbízás pedig jelentősen a kiváltó ára felett is teljesülhet.
A befektetők számára tehát a legfontosabb kérdés nem egyszerűen az, hogy számítanak-e az eszköz emelkedésére. Hanem az, hogy a megfizetett árat, vagy a vásárlást elindító piaci feltételt kívánják-e előtérbe helyezni: az általuk fizetett árat vagy a vásárlásukat elindító piaci feltételt.
Nyilatkozat: Ez a cikk kizárólag oktatási célokat szolgál, és nem minősül befektetési tanácsadásnak. Valamennyi árpélda hipotetikus. A megbízások elérhetősége, az aktiválási feltételek és a teljesítési szabályok brókerenként, tőzsdénként és pénzügyi eszközönként eltérhetnek.