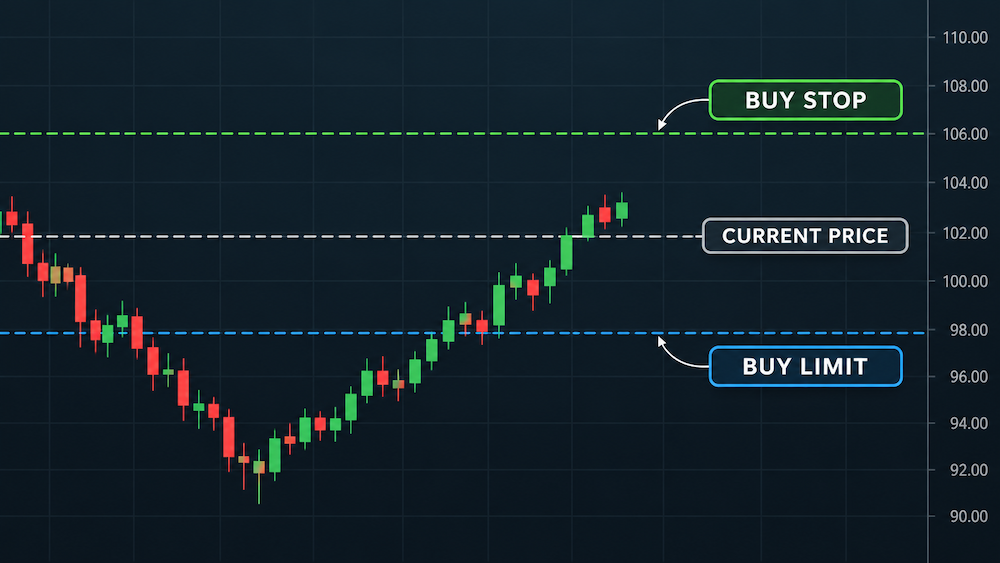


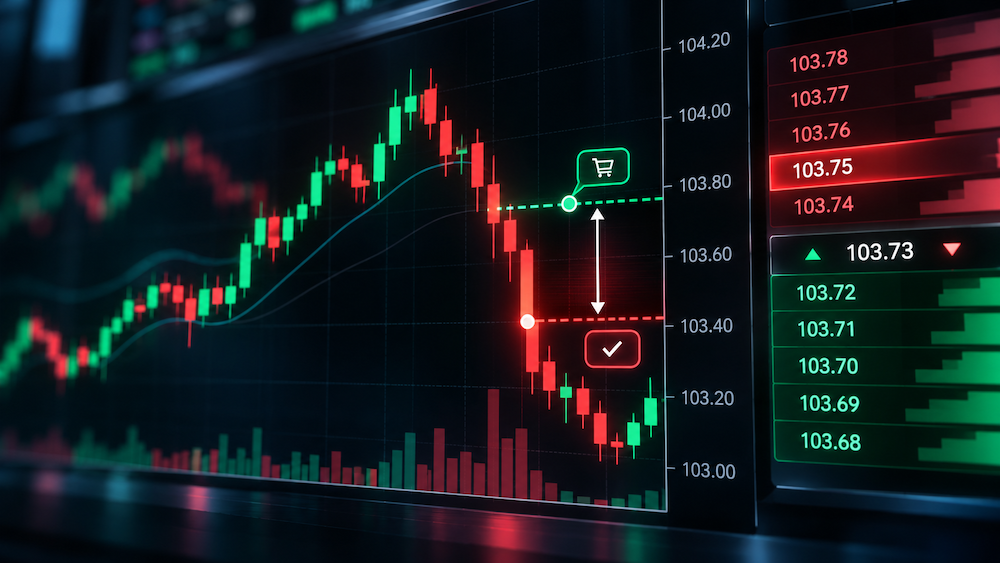
A csúszás (slippage) a kereskedésben akkor fordul elő, amikor egy megbízás a kereskedő által várttól eltérő áron teljesül. Még egy kisebb különbség is hatással lehet a kereskedési költségekre, a potenciális nyereségre és a kockázatkezelésre. Bár a csúszást gyakran a volatilis piacokhoz kötik, rendes piaci körülmények között is előfordulhat. Aki devizával, részvényekkel vagy kriptovalutákkal kereskedik, annak elengedhetetlen megértenie, hogyan befolyásolja a végső árat a likviditás, a volatilitás, a megbízás mérete és a végrehajtás sebessége.
Mi a csúszás a kereskedésben?
Képzelje el, hogy egy részvény árfolyama 50 dollár. Úgy dönt, hogy vásárol belőle 100 darabot, és piaci megbízást ad le. Amikor azonban a tranzakció lezárul, a brókere 50,10 dolláros végrehajtási árat igazol vissza.
A várt 5000 dollár helyett 5010 dollárt költött. A további 10 dollár a várt és a ténylegesen teljesült tranzakciós érték különbségét jelenti.
Ez a kereskedési csúszás egyszerű szemléltetése.
A fogalom gyakorlatilag minden pénzügyi piacra érvényes, beleértve a részvényeket, a devizapiacot, a kriptovalutákat, az árucikkeket és a származtatott termékeket.
A csúszás azért jön létre, mert a kereskedési platformon megjelenített ár nem feltétlenül egyezik azzal az árral, amely a megbízás piacra érkezésekor elérhető.
A pénzügyi piacok folyamatosan dolgoznak fel új megbízásokat, visszavonásokat és tranzakciókat. Ennek következtében az elérhető vételi és eladási árak a másodperc törtrésze alatt is megváltozhatnak.
Az amerikai Értékpapír-felügyeleti Hatóság (SEC) a megbízástípusokról szóló befektetői útmutatójában kifejti, hogy a piaci megbízások általában gyorsan teljesülnek, de a végrehajtási árat nem garantálják.
Fontos, hogy a csúszás nem mindig a kereskedő kárára történik. A piaci körülményektől függően a megbízás a vártnál kedvezőbb áron is teljesülhet.
Miért keletkezik csúszás?
Több, egymással összefüggő tényező határozza meg, hogy egy kereskedési megbízás a várt áron teljesül-e. Ezek közül a legfontosabbak a piaci likviditás, a volatilitás, a megbízás mérete és a végrehajtás sebessége.
1. Piaci likviditás: miért számítanak az elérhető vevők és eladók
A likviditás azt írja le, hogy egy eszközt milyen könnyen lehet adni vagy venni anélkül, hogy az jelentősen befolyásolná a piaci árát.
A nagy likviditású piacokon általában számos vevő és eladó ad le megbízást különböző árszinteken. Ez megkönnyíti, hogy a tranzakciók az aktuális piaci árhoz közel teljesüljenek.
Egy intenzíven forgalmazott részvényből például több ezer darab is elérhető lehet az aktuális jegyzési ár közelében. Egy viszonylag kisebb piaci megbízás ezért anélkül teljesíthető, hogy messzire kellene mozdulnia az elérhető árak között.
Ezzel szemben egy illikvid részvényből vagy kriptovalutából a legjobb jegyzett áron nagyon kevés megbízás állhat rendelkezésre.
Ha a kereskedő több egységet próbál vásárolni, mint amennyi ezen az áron elérhető, a fennmaradó mennyiséget magasabb árat kínáló eladókkal kell párosítani.
Az így kialakuló átlagos végrehajtási ár a vártnál rosszabb lehet.
A piaci mélység és a végrehajtási költségek közötti összefüggés különösen fontos a kriptovaluta-piacokon, ahol a likviditás a tőzsdék és az egyes kereskedési párok között jelentősen eltérhet.
2. Piaci volatilitás: amikor az árak gyorsabban mozognak a megbízásoknál
A volatilitás azt mutatja meg, hogy a piaci árak milyen gyorsan és milyen mértékben ingadoznak.
Fokozott volatilitású időszakokban az árak jelentősen megváltozhatnak a megbízás leadása és teljesülése között.
Vegyünk egy vállalatot, amely váratlanul erős negyedéves eredményt közöl. A befektetők azonnal megrohanhatják a részvényeit, ami miatt az elérhető eladási árak gyorsan emelkednek.
Az a kereskedő, aki egy korábbi árfolyamjegyzés alapján ad le piaci megbízást, emiatt a vártnál többet fizethet.
Hasonló helyzetek adódhatnak jegybanki bejelentések, inflációs jelentések, geopolitikai fejlemények vagy hirtelen kriptopiaci mozgások idején is.
A volatilitás és a csúszás azonban nem azonos fogalom. A volatilitás az árak ingadozását írja le, a csúszás pedig a várt ár és a tényleges végrehajtási ár közötti különbséget méri.
Egy kellő likviditással rendelkező, volatilis piac időnként jobb végrehajtást kínálhat, mint egy viszonylag nyugodt, de rendkívül illikvid piac.
3. A megbízás mérete: miért kerülhetnek többe a nagyobb ügyletek
A megbízás mérete közvetlenül befolyásolja annak lehetséges piaci hatását.
Tegyük fel, hogy egy kereskedő 200 részvényt szeretne vásárolni egy vállalatból. Az ajánlati könyvben jelenleg a következő eladási ajánlatok szerepelnek:
| Elérhető mennyiség | Eladási ár |
|---|---|
| 100 részvény | 50,00 dollár |
| 100 részvény | 50,16 dollár |
Ha a kereskedő mind a 200 részvényre piaci megbízást ad, és ezek az elérhető árak, a tranzakció két részletben teljesül.
Az első 100 részvény 5000 dollárba kerül, a fennmaradó 100 részvény pedig 5016 dollárba.
A teljes vételár így 10 016 dollár, ami 50,08 dolláros átlagos végrehajtási árnak felel meg.
Bár a legjobb elérhető eladási ár eredetileg 50 dollár volt, a kereskedő végül átlagosan nyolc centtel többet fizetett részvényenként.
Ez a példa jól mutatja, hogyan emészthet fel egy nagy megbízás likviditást több árszinten. A kereskedők ezt a folyamatot gyakran az ajánlati könyv végigjárásának (walking the order book) nevezik.
Minél nagyobb a megbízás az elérhető piaci mélységhez képest, annál nagyobb lehet az árra gyakorolt hatása.
4. Végrehajtási sebesség: miért számíthatnak a milliszekundumok
A végrehajtási sebesség azt az időt jelenti, amely alatt a kereskedési megbízás áthalad az érintett rendszereken, és teljesül.
A modern elektronikus kereskedési platformokon sem feltétlenül azonnali a megbízások végrehajtása.
Egy megbízás áthaladhat a bróker infrastruktúráján, kockázatellenőrzéseken, útválasztó rendszereken és egy kereskedési helyszínen, mielőtt teljesül.
Ez idő alatt az elérhető piaci ár megváltozhat.
A SEC a kereskedés-végrehajtási útmutatójában hangsúlyozza, hogy a befektetők nem kapnak garanciát arra, hogy a megbízás leadásakor látott áron teljesül az ügylet.
A gyorsabb végrehajtás csökkentheti az árfolyammozgásoknak való kitettséget a feldolgozás alatt, de a sebesség önmagában nem szüntetheti meg a csúszást. Még egy azonnal teljesülő megbízás is kaphat kedvezőtlen átlagárat, ha a legjobb jegyzésnél nem áll rendelkezésre elegendő likviditás.
Olvassa el ezt is: Forex kereskedés kezdőknek: mit érdemes tudni a devizakereskedés előtt
Hogyan számítható ki a csúszás a kereskedésben?
A csúszás pénzügyi hatása egy egyszerű képlettel kiszámítható.
Vételi megbízás esetén:
Csúszási költség = (Végrehajtási ár − Várt ár) × Mennyiség
Eladási megbízás esetén:
Csúszási költség = (Várt ár − Végrehajtási ár) × Mennyiség
Ezen képletek szerint a pozitív eredmény kedvezőtlen végrehajtási költséget jelent, a negatív eredmény pedig kedvező árjavulást.
A különbség százalékos kifejezéséhez:
Csúszás (%) = (Csúszási költség ÷ Várt tranzakciós érték) × 100
A várt tranzakciós érték a várt ár és a mennyiség szorzata.
Több tranzakcióban teljesült megbízásoknál a kereskedőknek nem csupán az első teljesülés árát, hanem a volumennel súlyozott átlagos végrehajtási árat kell használniuk.
Egy fontos megkülönböztetés a referenciaárra vonatkozik. A grafikonon látható utolsó kötési ár eltérhet attól az ártól, amelyen a befektető azonnal vásárolni vagy eladni tudna. A végrehajtás minőségének értelmesebb összehasonlításához a vevőknek általában a teljesüléseiket a megbízás leadásakor elérhető megfelelő eladási (ask) árral, az eladóknak pedig a vételi (bid) árral érdemes összevetniük.
Ellenkező esetben a számításba tévesen a vételi-eladási árrés (spread) egy része is látszólagos csúszásként kerülhet be.
Csúszási példák a devizapiacon, a részvényeknél és a kriptóknál
Bár az alapelv a pénzügyi piacokon hasonló, az, hogy a csúszás hogyan érinti a tranzakciót, az adott eszköztől és a kereskedési struktúrától függ.
Az alábbi példák szemléltetésként feltételezett árakat használnak, nem valós piaci jegyzéseket.
Forex: hárompipes különbség az EUR/USD-nél
Tegyük fel, hogy egy forex-kereskedő piaci megbízást ad 100 000 euró amerikai dollárért történő megvételére.
A várt teljesítési ár EUR/USD 1,1000, a tényleges teljesítés azonban 1,1003-on történik.
A különbség 0,0003, ami három pipnek felel meg.
Slippage-költség = (1,1003 − 1,1000) × 100 000 = 30 dollár
A kereskedő a kedvezőtlen teljesítés miatt további 30 dollárt fizet.
Egy kisebb, 10 000 eurós ügyletnél azonos körülmények között a többletköltség 3 dollár lenne.
Ez jól mutatja, miért számít a pozícióméret a teljesítési költségek értékelésekor.
A forex-slippage különösen szembetűnővé válhat jelentős gazdasági bejelentések idején vagy csökkent likviditású időszakokban.
Az amerikai National Futures Association a Forex Transactions Regulatory Guide című útmutatójában foglalkozik a forex-teljesítések közötti különbségekkel és azzal, hogyan kezelik a brókerek az árváltozásokat.
Részvények: Egy apró árkülönbség is összeadódik
Képzeljünk el egy befektetőt, aki piaci megbízást ad 200 részvény megvásárlására.
A várt eladási (ask) ár 50,00 dollár, az ügylet azonban átlagosan 50,08 dolláros áron teljesül.
Slippage-költség = (50,08 − 50,00 dollár) × 200 = 16 dollár
A többletköltség jelentéktelennek tűnhet a teljes befektetéshez képest.
Egy sok ügyletet végrehajtó aktív kereskedő esetében azonban a várt és a tényleges árak közötti ismétlődő eltérések érdemben ronthatják a kereskedési teljesítményt.
A hatás különösen fontos lehet azoknál a stratégiáknál, amelyek ügyletenként viszonylag kis nyereségre törekszenek.
Kripto: Slippage egy bitcoinvásárlásnál
A kriptopiacok folyamatosan működnek, a likviditás és a kereskedési feltételek azonban platformonként jelentősen eltérhetnek.
Tegyük fel, hogy a bitcoin várt ára 70 000 dollár, és egy kereskedő piaci megbízást ad egy BTC megvásárlására.
A változó elérhető árak vagy a várt szinten nem elegendő likviditás miatt a megbízás átlagosan 70 210 dolláros áron teljesül.
Slippage-költség = (70 210 − 70 000 dollár) × 1 = 210 dollár
A százalékos költség:
Slippage = (210 ÷ 70 000 dollár) × 100 = 0,30%
A 0,30%-os különbség nem tűnhet számottevőnek, de jelentőssé válik, ha az ügyletek ismétlődnek, vagy ha a stratégia szűk várható haszonkülönbözettel működik.
A Coinbase kriptotőzsde a slippage-útmutatójában kifejti, hogy a likviditás és a kereskedési aktivitás befolyásolja a várt és a tényleges teljesítési árak közötti különbséget.
A három példa összehasonlítása
| Piac | Várt ár | Teljesítési ár | Slippage-költség |
|---|---|---|---|
| Forex: 100 000 EUR/USD | 1,1000 | 1,1003 | 30 dollár |
| Részvények: 200 db | 50,00 dollár | 50,08 dollár | 16 dollár |
| Kripto: 1 BTC | 70 000 dollár | 70 210 dollár | 210 dollár |
Mindhárom példa kedvezőtlen slippage-et mutat. A tényleges teljesítés a referenciaárnál kedvezőbb is lehet, a példák pedig nem tartalmazzák a jutalékokat és az egyéb tranzakciós díjakat.
Pozitív és negatív slippage: Hasznot hozhat a slippage a kereskedőknek?
A slippage-et gyakran további kereskedési költségként írják le, de ez nem mindig pontos.
A kedvezőtlen slippage akkor fordul elő, ha a kereskedő a vártnál rosszabb teljesítési árat kap: a vevő többet fizet, az eladó kevesebbet kap.
A kedvező slippage, más néven pozitív slippage vagy árjavulás (price improvement), akkor jelentkezik, ha az ügylet a várt árnál jobb áron teljesül.
Például egy 100 dollárért részvényt vásárolni szándékozó befektető 99,90 dolláros teljesítési árat kaphat.
100 részvény esetén ez a javulás 10 dollárt takarít meg az eredeti elvárásokhoz képest.
Az árjavulás lehetősége a piaci körülményektől, a teljesítési helyszíntől, a bróker megbízásirányítási gyakorlatától és a megbízás típusától függ.
A kereskedőnek ezért a megvalósult teljesítési minőséget sok ügylet alapján érdemes értékelnie, nem pedig egyetlen megbízás alapján megítélnie egy platformot.
Olvassa el ezt is: Haram a napi kereskedés? Szabályok muszlim befektetők számára
Slippage és spread: Mi a különbség?
A slippage és a vételi-eladási árrés (spread) összefüggő kereskedési fogalmak, de a tranzakciós költségek különböző forrásait jelentik.
A spread a legmagasabb elérhető vételi ár (bid) és a legalacsonyabb elérhető eladási ár (ask) közötti különbség.
Egy részvény bid ára lehet például 49,98 dollár, az ask ára pedig 50,00 dollár.
A megjelenített spread két cent.
A piaci vételi megbízást leadó befektető általában az ask oldalon számíthat teljesítésre, az elérhető likviditás és a teljesítési körülmények függvényében.
Slippage akkor keletkezik, ha a tényleges teljesítés eltér a releváns várt ártól.
Ha például a kereskedő az elérhető 50,00 dolláros ask áron számít vásárolni, de átlagosan 50,08 dolláros teljesítést kap, a kedvezőtlen különbség részvényenként nyolc cent.
A spread, a slippage és a brókerjutalékok mind hozzájárulhatnak a kereskedési költségekhez, de nem szabad őket egymással felcserélhetőnek tekinteni.
Hogyan csökkenthető a slippage a kereskedésben?
A slippage nem mindig kerülhető el, a kereskedők azonban gyakorlati lépésekkel kezelhetik a kitettségüket.
Használjon limitárras megbízást, ha az ár biztossága számít
A piaci megbízás az elérhető piaci áron történő teljesítést helyezi előtérbe, míg a limitárras megbízás megadja a legrosszabb még elfogadható teljesítési árat.
Egy 50 dolláros vételi limitárras megbízás például 50 dolláron vagy az alatt teljesülhet, a limit felett azonban nem.
Ez megakadályozza, hogy a megbízás váratlanul magasabb áron teljesüljön.
Az ára ennek az, hogy a megbízás részben teljesülve maradhat, vagy egyáltalán nem teljesül, ha a piac eltávolodik.
A limitárras megbízások tehát a teljesítési árakat szabályozzák, nem pedig az ügyletek teljesülését garantálják.
Figyeljen a piaci likviditásra
Nagy ügylet leadása előtt a befektetőknek érdemes figyelembe venniük az elérhető forgalmat, a vételi-eladási árrést és az ajánlati könyv (order book) mélységét.
A szűk spread és az aktuális ár közelében lévő jelentős likviditás általában kedvezőbb környezetet teremt a teljesítéshez.
A megjelenített likviditás azonban gyorsan változhat, és nem jelent garanciát arra, hogy a megbízások elérhetők maradnak.
Legyen óvatos jelentős bejelentések idején
A gazdasági jelentések, a vállalati eredmények és a váratlan piaci fejlemények hirtelen ármozgásokat válthatnak ki.
Azok a kereskedők, akiknek nincs kifejezett szükségük arra, hogy részt vegyenek ezekben az eseményekben, csökkenthetik a teljesítési kockázatot, ha elkerülik a szélsőséges volatilitású időszakokat.
Ez nem jelenti azt, hogy a volatilis körülmények közötti kereskedés szükségszerűen helytelen. Azt jelenti, hogy a kedvezőtlen teljesítések lehetőségét tükrözni kell a pozícióméretezésben és a kockázatkezelésben.
Fontolja meg a nagy megbízások felosztását
Egyetlen nagyon nagy piaci megbízás helyett a kereskedők kisebb részekre oszthatják az ügyleteket.
Ez csökkentheti az egyszerre felhasznált likviditás mennyiségét, és adott esetben korlátozhatja az azonnali piaci hatást.
A megbízások felosztása azonban más kockázatokat is teremt. Az árak elmozdulhatnak a teljesítések között, és a teljes pozíció felépítése nehezebbé válhat.
Nagyobb ügyleteknél az olyan teljesítési módszerek, mint az idősúlyozott átlagár (TWAP) vagy a forgalommal súlyozott átlagár (VWAP) szerinti stratégiák segíthetnek időben elosztani a kereskedési aktivitást.
Egyik megközelítés sem garantál jobb összesített teljesítési árat.
Értékelje a teljesítés minőségét
A gyakran kereskedőknek érdemes nyomon követniük a megbízás leadásakor elérhető árak és a ténylegesen kapott árak közötti különbségeket.
Egy egyszerű teljesítési napló rögzítheti a terméket, a megbízás méretét, a referencia bid vagy ask árat, a teljesítési árat, a teljesítés időpontját és az ebből adódó slippage-költséget.
Ez segít feltárni, hogy a kedvezőtlen végrehajtás bizonyos eszközökre, kereskedési szakaszokra, piaci körülményekre vagy megbízási méretekre koncentrálódik-e.
Véd-e a stop-loss megbízás a csúszás (slippage) ellen?
A kockázatkezelés egyik legfontosabb tévhite, hogy a stop-loss megbízás garantálja a kilépést a megadott stop áron.
Sok hagyományos kereskedési konstrukcióban a stop megbízás piaci megbízássá válik, amint teljesül az aktiválási feltétele.
Tegyük fel, hogy egy befektető 100 dolláron forgó részvényt birtokol, és 95 dolláros eladási stop-loss megbízást ad meg.
Ha váratlan hír hatására a részvény árfolyama élesen esik, és a következő elérhető végrehajtási ár 90 dollár, az eladás 95 dollár helyett 90 dollár körül valósulhat meg.
Ez a réskockázat (gap risk) és a kedvezőtlen végrehajtás egyik példája.
A stop-limit megbízás meghatározhat egy minimálisan elfogadható eladási árat, de újabb problémát vet fel: előfordulhat, hogy a megbízás nem hajtódik végre, ha a piac a limitár alá mozdul.
Az SEC kifejezetten kiemeli ezt a különbséget a stop és stop-limit megbízásokról szóló magyarázatában.
A kereskedők ezért alapvető kompromisszummal szembesülnek: a kilépés előtérbe helyezése vagy a végrehajtási ár kontrollálása között kell választaniuk.
Csúszás a kriptoban: mit jelent a csúszási tolerancia?
A kriptokereskedők különösen decentralizált tőzsdék használatakor egy további beállítással is találkozhatnak, amelyet csúszási toleranciának (slippage tolerance) neveznek.
A csúszási tolerancia meghatározza az árjegyzett végrehajtási feltételekhez képest megengedett legnagyobb romlást, amelyet túllépve a tranzakciót – a platformtól függően – elutasítják vagy visszavonják.
A kereskedő például 1%-os csúszási toleranciát állíthat be, amikor egy decentralizált alkalmazáson keresztül tokeneket cserél.
Ha a tényleges cserefeltételek a végrehajtás előtt túllépik a megengedett küszöböt, a tranzakció a rosszabb áron történő lebonyolítás helyett meghiúsulhat.
A tolerancia beállítása azonban nem szünteti meg szükségszerűen az eredeti árajánlatban már szereplő árhatást.
Az automatizált piacteremtőket (AMM) használó decentralizált tőzsdéken a nagyobb ügyletek megváltoztathatják a tokenek relatív arányát a likviditási poolokban, ami befolyásolja a jegyzett árfolyamot.
A túlzottan széles csúszási tolerancia kedvezőtlen végrehajtásnak teheti ki a kereskedőket, míg a nagyon szűk tolerancia növelheti a sikertelen tranzakciók valószínűségét. Egyes sikertelen blokklánc-tranzakciók esetén is felmerülhetnek hálózati díjak.
Miért számít a csúszás a hosszú távú befektetőknek és az aktív kereskedőknek?
A hosszú távú befektetők számára az esetenkénti kisebb végrehajtási eltéréseknek korlátozott hatásuk lehet a sok éven át tartó tágabb piaci mozgásokhoz képest.
Ennek ellenére a csúszás valós kereskedési költség marad, különösen kevésbé likvid értékpapírok vásárlásakor vagy nagy ügyletek végrehajtásakor.
Az aktív kereskedők esetében a hatás jelentősebb lehet.
Az apró árfolyammozgások kihasználására tervezett stratégia veszteségessé válhat, ha a várt hozamot ismétlődően csökkenti a kedvezőtlen végrehajtás.
Vegyünk egy hipotetikus stratégiát, amelynek átlagos bruttó nyeresége sikeres ügyletenként 20 dollár.
Ha a kedvezőtlen csúszás belépéskor 5 dollárba, kilépéskor pedig újabb 5 dollárba kerül, a bruttó nyereség fele eltűnik a jutalékok és egyéb költségek levonása előtt.
Ezért fordulhat elő, hogy egy múltbeli szimulációkban jövedelmezőnek tűnő kereskedési stratégia gyengébb élő eredményeket hoz, ha a visszatesztelés nem veszi reálisan figyelembe a spreadeket, a csúszást és a végrehajtási korlátokat.
A kereskedés gyakorisága is számít. Még a viszonylag kis végrehajtási különbségek is felhalmozódhatnak, ha több száz ügyletet bonyolítanak le.
Zárógondolatok: a képernyőn látható ár nem mindig az, amit fizetsz
A csúszás a kereskedésben a pénzügyi piacok működésének természetes velejárója. Az árak folyamatosan változnak, a rendelkezésre álló likviditás korlátozott, a megbízások pedig nem mindig hajthatók végre pontosan a képernyőn megjelenített áron.
A legfontosabb befolyásoló tényezők a piaci likviditás, az árvolatilitás, a megbízás mérete és a végrehajtás sebessége. Hatásuk megfigyelhető a devizapiacon, a részvények, a kriptovaluták és más pénzügyi eszközök esetében is.
Bár a kereskedők nem tudják minden csúszásforrást kiküszöbölni, a megbízástípusok ismerete, a piaci mélység értékelése és a végrehajtás minőségének nyomon követése segíthet csökkenteni a felesleges költségeket.
A fő tanulság egyszerű: a megjelenített ár információ, nem feltétlenül végrehajtási garancia. A sikeres kereskedéshez nemcsak azt kell értenünk, hogy hol árazzák az eszközt, hanem azt is, milyen feltételek mellett bonyolítható le ténylegesen egy ügylet.
Felelősségkizárás: Ez a cikk kizárólag oktatási célokat szolgál, és nem minősül pénzügyi vagy befektetési tanácsadásnak. Valamennyi számszerű példa hipotetikus, és – eltérő jelzés hiányában – nem tartalmazza a tranzakciós díjakat.