

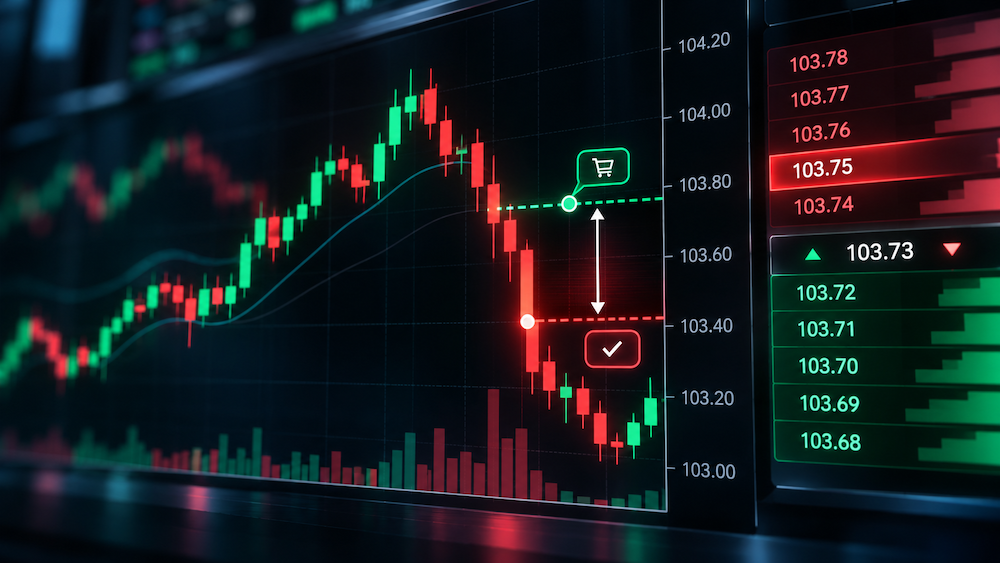
El deslizamiento (slippage) en el trading se produce cuando una orden se ejecuta a un precio distinto del que el operador esperaba. Incluso una diferencia pequeña puede afectar a los costes de operar, a los beneficios potenciales y a la gestión del riesgo. Aunque el deslizamiento suele asociarse a mercados volátiles, también puede darse en condiciones normales de negociación. Entender cómo influyen la liquidez, la volatilidad, el tamaño de la orden y la velocidad de ejecución en el precio final es esencial para cualquiera que opere con divisas, acciones o criptomonedas.
¿Qué es el deslizamiento (slippage) en el trading?
Imagine que observa una acción cotizando a 50 $ por título. Decide comprar 100 acciones y envía una orden de mercado. Sin embargo, cuando se completa la operación, su bróker confirma un precio de ejecución de 50,10 $.
En lugar de pagar los 5.000 $ previstos, ha gastado 5.010 $. Los 10 $ adicionales representan la diferencia entre el valor esperado de la operación y el valor ejecutado.
Este es un ejemplo sencillo de deslizamiento en el trading.
El concepto se aplica prácticamente a todos los mercados financieros, incluidos las acciones, el mercado de divisas, las criptomonedas, las materias primas y los derivados.
El deslizamiento se produce porque el precio que muestra una plataforma de trading no es necesariamente el precio disponible cuando la orden llega al mercado.
Los mercados financieros procesan constantemente nuevas órdenes, cancelaciones y transacciones. Como resultado, los precios de compra y de venta disponibles pueden cambiar en fracciones de segundo.
La Comisión del Mercado de Valores de EE. UU. (SEC) explica en su guía para inversores sobre tipos de órdenes que las órdenes de mercado generalmente se ejecutan con rapidez, pero sus precios de ejecución no están garantizados.
Es importante señalar que el deslizamiento no siempre perjudica al operador. Según las condiciones del mercado, una orden también puede ejecutarse a un precio más favorable de lo esperado.
¿Por qué se produce el deslizamiento?
Varios factores interrelacionados determinan si una orden se ejecuta al precio esperado. Los más importantes son la liquidez del mercado, la volatilidad, el tamaño de la orden y la velocidad de ejecución.
1. Liquidez del mercado: por qué importan los compradores y vendedores disponibles
La liquidez describe la facilidad con la que un activo puede comprarse o venderse sin afectar de forma significativa a su precio de mercado.
Los mercados con alta liquidez suelen contar con numerosos compradores y vendedores que colocan órdenes en distintos niveles de precio. Esto facilita ejecutar las transacciones cerca del precio de mercado vigente.
Por ejemplo, una acción muy negociada puede tener miles de títulos disponibles cerca del precio cotizado actual. Por tanto, una orden de mercado relativamente pequeña puede ejecutarse sin recorrer muchos niveles de precios.
En cambio, una acción o criptomoneda ilíquida puede tener muy pocas órdenes disponibles en su mejor precio cotizado.
Si un operador intenta comprar más unidades de las disponibles a ese precio, la cantidad restante debe cruzarse con vendedores que ofrecen precios más altos.
El precio medio de ejecución resultante puede ser peor de lo esperado.
Esta relación entre la profundidad del mercado y los costes de ejecución es especialmente importante en los mercados de criptomonedas, donde la liquidez puede variar de forma considerable entre plataformas y entre pares de negociación.
2. Volatilidad del mercado: cuando los precios se mueven más rápido que las órdenes
La volatilidad mide la rapidez y la magnitud con que fluctúan los precios del mercado.
En periodos de volatilidad elevada, los precios pueden cambiar de manera sustancial entre el momento en que el operador envía una orden y el momento en que se ejecuta.
Pensemos en una empresa que publica unos resultados trimestrales inesperadamente sólidos. Los inversores pueden lanzarse de inmediato a comprar sus acciones, lo que hace que los precios de venta disponibles suban con rapidez.
Un operador que envíe una orden de mercado basándose en una cotización anterior puede, en consecuencia, pagar más de lo previsto.
Situaciones similares pueden darse durante anuncios de bancos centrales, informes de inflación, acontecimientos geopolíticos o movimientos bruscos en el mercado de criptomonedas.
No obstante, volatilidad y deslizamiento no son conceptos idénticos. La volatilidad describe las fluctuaciones de los precios, mientras que el deslizamiento mide la diferencia entre un precio esperado y un precio de ejecución real.
Un mercado volátil con liquidez suficiente puede ofrecer en ocasiones una mejor ejecución que un mercado relativamente tranquilo pero extremadamente ilíquido.
3. Tamaño de la orden: por qué las operaciones grandes pueden costar más
El tamaño de una orden influye directamente en su posible impacto en el mercado.
Supongamos que un operador quiere comprar 200 acciones de una empresa. El libro de órdenes contiene actualmente el siguiente interés vendedor:
| Cantidad disponible | Precio de venta |
|---|---|
| 100 acciones | 50,00 $ |
| 100 acciones | 50,16 $ |
Si el operador envía una orden de mercado por las 200 acciones y estos son los precios disponibles, la operación se completará en dos partes.
Las primeras 100 acciones cuestan 5.000 $, mientras que las otras 100 cuestan 5.016 $.
El precio total de compra es, por tanto, de 10.016 $, lo que supone un precio medio de ejecución de 50,08 $.
Aunque el mejor precio de venta disponible era inicialmente de 50 $, el operador acabó pagando, de media, ocho centavos más por acción.
Este ejemplo muestra cómo una orden grande puede consumir liquidez en varios niveles de precio. Los operadores suelen denominar este proceso recorrer el libro de órdenes (walking the order book).
Cuanto mayor es una orden en relación con la profundidad de mercado disponible, mayor es su posible impacto en el precio.
4. Velocidad de ejecución: por qué los milisegundos pueden importar
La velocidad de ejecución se refiere al tiempo que necesita una orden para atravesar los sistemas correspondientes y llegar a ejecutarse.
Incluso en las plataformas de trading electrónico modernas, la ejecución de las órdenes no es necesariamente instantánea.
Una orden puede pasar por la infraestructura de un bróker, controles de riesgo, sistemas de enrutamiento y un centro de negociación antes de completarse.
Durante ese intervalo, el precio disponible en el mercado puede cambiar.
La SEC subraya en su guía sobre la ejecución de operaciones que a los inversores no se les garantiza el precio que ven al enviar una orden.
Una ejecución más rápida puede reducir la exposición a los movimientos de precios durante el procesamiento, pero la velocidad por sí sola no elimina el deslizamiento. Incluso una orden ejecutada de inmediato puede recibir un precio medio desfavorable si no hay liquidez suficiente en la mejor cotización.
Lea también: Trading de divisas para principiantes: qué saber antes de operar con monedas
Cómo calcular el deslizamiento en el trading
El impacto financiero del deslizamiento puede calcularse con una fórmula sencilla.
Para una orden de compra:
Coste del deslizamiento = (Precio de ejecución − Precio esperado) × Cantidad
Para una orden de venta:
Coste del deslizamiento = (Precio esperado − Precio de ejecución) × Cantidad
Con estas fórmulas, un resultado positivo representa un coste de ejecución desfavorable, mientras que un resultado negativo representa una mejora de precio favorable.
Para expresar la diferencia en forma de porcentaje:
Deslizamiento (%) = (Coste del deslizamiento ÷ Valor esperado de la operación) × 100
El valor esperado de la operación equivale al precio esperado multiplicado por la cantidad.
En el caso de órdenes completadas mediante varias transacciones, los operadores deben utilizar el precio medio de ejecución ponderado por volumen, en lugar del precio de la primera ejecución parcial únicamente.
Una distinción importante tiene que ver con el precio de referencia. El último precio negociado que aparece en un gráfico puede diferir del precio al que un inversor podría comprar o vender de inmediato. Para una comparación de la calidad de ejecución más significativa, los compradores deberían comparar, por lo general, sus ejecuciones con el precio de venta (ask) disponible pertinente, y los vendedores con el precio de compra (bid) en el momento de enviar la orden.
De lo contrario, el cálculo puede incluir por error parte del diferencial entre oferta y demanda (spread) como si fuera deslizamiento.
Ejemplos de deslizamiento en forex, acciones y criptomonedas
Aunque el principio de fondo es similar en todos los mercados financieros, la forma en que el deslizamiento afecta a una operación depende del activo y de la estructura de negociación.
Los siguientes ejemplos utilizan precios hipotéticos a modo ilustrativo, no cotizaciones reales del mercado.
Forex: una diferencia de tres pips en el EUR/USD
Supongamos que un operador de divisas (forex) coloca una orden de mercado para comprar 100.000 euros frente al dólar estadounidense.
El precio de ejecución esperado es de 1,1000 EUR/USD, pero la operación se ejecuta realmente a 1,1003.
La diferencia es de 0,0003, equivalente a tres pips.
Costo del deslizamiento = (1,1003 − 1,1000) × 100.000 = 30 $
El operador paga 30 dólares adicionales debido a la ejecución desfavorable.
En una operación menor de 10.000 euros, en condiciones idénticas, el costo adicional sería de 3 dólares.
Esto demuestra por qué el tamaño de la posición importa al evaluar los costos de ejecución.
El deslizamiento (slippage) en el forex puede ser especialmente notorio en torno a los grandes anuncios económicos o durante periodos de menor liquidez.
La National Futures Association de Estados Unidos analiza las diferencias de ejecución en el forex y la gestión que hacen los brókeres de los cambios de precio en su Guía regulatoria de transacciones de forex.
Acciones: una pequeña diferencia de precio se acumula
Imaginemos a un inversor que coloca una orden de mercado para comprar 200 acciones.
El precio de venta (ask) esperado es de 50,00 $, pero la transacción se ejecuta a un precio promedio de 50,08 $.
Costo del deslizamiento = (50,08 $ − 50,00 $) × 200 = 16 $
El costo adicional puede parecer insignificante en comparación con la inversión total.
Sin embargo, para un operador activo que ejecuta muchas transacciones, las diferencias repetidas entre los precios esperados y los reales pueden reducir de forma significativa el rendimiento.
El efecto puede ser especialmente relevante para las estrategias que buscan ganancias relativamente pequeñas por operación.
Cripto: deslizamiento durante una compra de Bitcoin
Los mercados de criptomonedas operan de forma continua, pero la liquidez y las condiciones de negociación pueden diferir considerablemente entre plataformas.
Supongamos que el Bitcoin está disponible a un precio esperado de 70.000 $ y un operador coloca una orden de mercado para comprar un BTC.
Debido a cambios en los precios disponibles o a una liquidez insuficiente en el nivel esperado, la orden se ejecuta a un precio promedio de 70.210 $.
Costo del deslizamiento = (70.210 $ − 70.000 $) × 1 = 210 $
El costo porcentual es:
Deslizamiento = (210 $ ÷ 70.000 $) × 100 = 0,30 %
Una diferencia del 0,30 % puede no parecer sustancial, pero resulta significativa cuando las operaciones se repiten o cuando una estrategia trabaja con márgenes de ganancia esperados reducidos.
La plataforma de criptomonedas Coinbase explica en su guía sobre el deslizamiento que la liquidez y la actividad de negociación influyen en la diferencia entre los precios de ejecución esperados y los reales.
Comparación de los tres ejemplos
| Mercado | Precio esperado | Precio de ejecución | Costo del deslizamiento |
|---|---|---|---|
| Forex: 100.000 EUR/USD | 1,1000 | 1,1003 | 30 $ |
| Acciones: 200 acciones | 50,00 $ | 50,08 $ | 16 $ |
| Cripto: 1 BTC | 70.000 $ | 70.210 $ | 210 $ |
Los tres ejemplos muestran un deslizamiento desfavorable. La ejecución real también puede ser más favorable que el precio de referencia, y los ejemplos excluyen las comisiones y otros cargos de la transacción.
Deslizamiento positivo vs. negativo: ¿puede el deslizamiento beneficiar a los operadores?
El deslizamiento suele describirse como un gasto adicional de la operativa, pero esto no siempre es exacto.
El deslizamiento desfavorable ocurre cuando un operador recibe un precio de ejecución peor que el esperado. Un comprador paga más o un vendedor recibe menos.
El deslizamiento favorable, a veces llamado deslizamiento positivo o mejora de precio, ocurre cuando una transacción se ejecuta a un precio mejor que el previsto.
Por ejemplo, un inversor que planea comprar acciones a 100 $ podría recibir un precio de ejecución de 99,90 $.
En el caso de 100 acciones, esa mejora representa un ahorro de 10 $ respecto a la expectativa original.
Que exista o no mejora de precio depende de las condiciones del mercado, del centro de ejecución, de las prácticas de enrutamiento del bróker y del tipo de orden.
Por ello, un operador debe evaluar la calidad de ejecución realizada a lo largo de muchas transacciones, en lugar de juzgar una plataforma a partir de una sola orden.
Lea también: ¿Es haram el day trading? Reglas para inversores musulmanes
Deslizamiento vs. spread: ¿cuál es la diferencia?
El deslizamiento y el diferencial entre precios de compra y venta (bid-ask spread) son conceptos de trading relacionados, pero representan fuentes distintas de costos de transacción.
El spread es la diferencia entre el precio de compra más alto disponible, conocido como bid, y el precio de venta más bajo disponible, conocido como ask.
Por ejemplo, una acción podría tener un precio bid de 49,98 $ y un precio ask de 50,00 $.
El spread que se muestra es de dos centavos.
Un inversor que envía una orden de compra de mercado normalmente esperaría operar contra el lado ask, sujeto a la liquidez disponible y a las condiciones de ejecución.
El deslizamiento surge cuando la ejecución real difiere del precio esperado pertinente.
Por ejemplo, si el operador espera comprar al ask disponible de 50,00 $ pero recibe una ejecución promedio de 50,08 $, la diferencia desfavorable es de ocho centavos por acción.
El spread, el deslizamiento y las comisiones de corretaje pueden contribuir a los costos de operar, pero no deben tratarse como conceptos intercambiables.
Cómo reducir el deslizamiento en el trading
El deslizamiento no siempre puede evitarse, pero los operadores pueden tomar medidas prácticas para gestionar su exposición.
Use órdenes limitadas cuando la certeza del precio importe
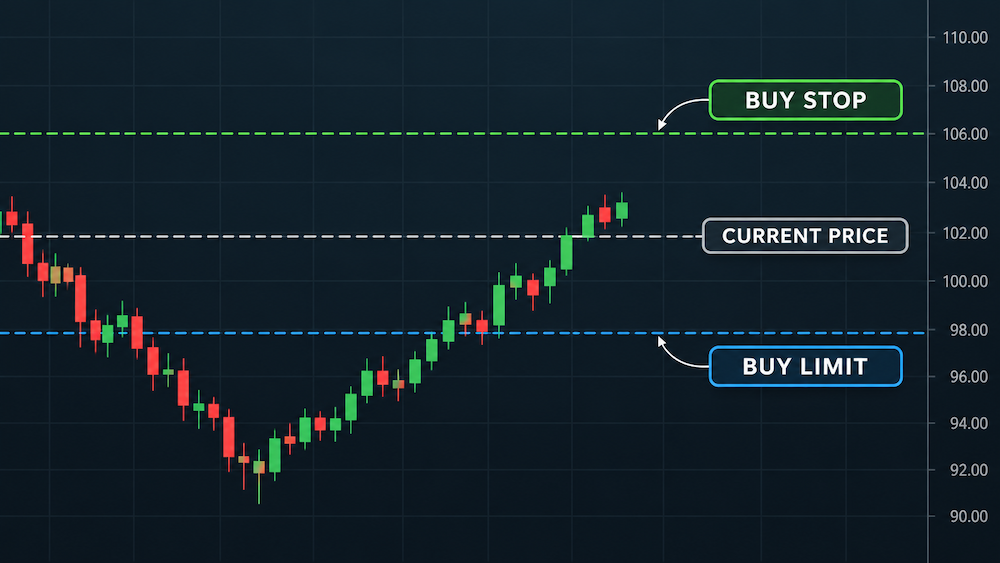
Una orden de mercado prioriza la ejecución al precio de mercado disponible, mientras que una orden limitada especifica el peor precio de ejecución aceptable.
Una orden limitada de compra a 50 $, por ejemplo, puede ejecutarse a 50 $ o menos, pero no por encima de ese límite.
Esto evita que la orden se ejecute a un precio inesperadamente más alto.
La contrapartida es que la orden puede quedar parcialmente ejecutada o no ejecutarse en absoluto si el mercado se aleja.
Por lo tanto, las órdenes limitadas controlan los precios de ejecución, pero no garantizan que se realicen las transacciones.
Preste atención a la liquidez del mercado
Antes de realizar una operación grande, los inversores deben considerar el volumen de negociación disponible, el spread bid-ask y la profundidad del libro de órdenes.
Un spread estrecho y una liquidez sustancial cerca del precio vigente suelen ofrecer un entorno de ejecución más favorable.
Sin embargo, la liquidez visible puede cambiar rápidamente y no constituye una garantía de que las órdenes seguirán disponibles.
Sea cauteloso durante los grandes anuncios
Los informes económicos, los resultados corporativos y los acontecimientos inesperados del mercado pueden provocar movimientos bruscos de precios.
Los operadores que no necesitan participar específicamente en estos eventos pueden reducir el riesgo de ejecución evitando los periodos de volatilidad extrema.
Esto no significa que operar en condiciones de volatilidad sea necesariamente inapropiado. Significa que la posibilidad de ejecuciones desfavorables debe reflejarse en el tamaño de las posiciones y en la gestión del riesgo.
Considere dividir las órdenes grandes
En lugar de ejecutar una sola orden de mercado muy grande, los operadores pueden dividir las transacciones en porciones más pequeñas.
Esto puede reducir la cantidad de liquidez consumida de una sola vez y, potencialmente, limitar el impacto inmediato en el mercado.
Sin embargo, fraccionar las órdenes también genera otros riesgos. Los precios pueden moverse entre una ejecución y otra, y completar la posición total puede resultar más difícil.
Para transacciones de mayor tamaño, métodos de ejecución como las estrategias de precio promedio ponderado por tiempo (TWAP) o de precio promedio ponderado por volumen (VWAP) pueden ayudar a distribuir la actividad de negociación a lo largo del tiempo.
Ninguno de los dos enfoques garantiza un mejor precio de ejecución global.
Evalúe la calidad de la ejecución
Los operadores frecuentes deben supervisar las diferencias entre los precios disponibles cuando se enviaron sus órdenes y los precios que realmente recibieron.
Un simple registro de ejecución puede anotar el instrumento, el tamaño de la orden, el bid o ask de referencia, el precio de ejecución, la hora de ejecución y el costo de deslizamiento resultante.
Esto ayuda a revelar si la ejecución desfavorable se concentra en determinados activos, sesiones de negociación, condiciones de mercado o tamaños de orden.
¿Protege una orden stop-loss contra el slippage?
Uno de los conceptos erróneos más importantes sobre la gestión del riesgo es que una orden stop-loss garantiza una salida al precio stop especificado.
En muchos esquemas de negociación convencionales, una orden stop se convierte en una orden de mercado una vez que se cumple su condición de activación.
Supongamos que un inversor posee una acción que cotiza a 100 $ y establece un stop-loss de venta en 95 $.
Si una noticia inesperada hace que la acción caiga bruscamente y el siguiente precio de ejecución disponible es de 90 $, la venta resultante podría realizarse cerca de 90 $ en lugar de 95 $.
Este es un ejemplo de riesgo de gap y de ejecución desfavorable.
Una orden stop-limit puede establecer un precio mínimo de venta aceptable, pero introduce otro problema: es posible que la orden no se ejecute si el mercado cae por debajo del límite.
La SEC destaca explícitamente esta distinción en su explicación sobre las órdenes stop y stop-limit.
Por lo tanto, los traders se enfrentan a un equilibrio fundamental entre priorizar la salida y controlar el precio de ejecución.
Slippage en las criptomonedas: ¿qué significa la tolerancia al slippage?
Los traders de criptomonedas pueden encontrarse con un ajuste adicional conocido como tolerancia al slippage, en particular al utilizar exchanges descentralizados.
La tolerancia al slippage define el deterioro máximo permitido respecto a las condiciones de ejecución cotizadas antes de que una transacción sea rechazada o revertida, según la plataforma.
Por ejemplo, un trader puede establecer una tolerancia al slippage del 1 % al intercambiar tokens mediante una aplicación descentralizada.
Si las condiciones reales del intercambio superan el umbral permitido antes de la ejecución, la transacción puede fallar en lugar de proceder al peor precio.
Sin embargo, un ajuste de tolerancia no elimina necesariamente el impacto en el precio que ya está incorporado en la cotización original.
En los exchanges descentralizados que utilizan creadores de mercado automatizados, las operaciones de mayor tamaño pueden modificar el equilibrio relativo de tokens dentro de los pools de liquidez, lo que influye en el tipo de cambio cotizado.
Una tolerancia al slippage excesivamente amplia puede exponer a los traders a una ejecución desfavorable, mientras que una tolerancia muy estrecha puede aumentar la probabilidad de transacciones fallidas. Aun así, pueden aplicarse comisiones de red en ciertas transacciones fallidas en la blockchain.
Por qué el slippage importa a los inversores a largo plazo y a los traders activos
Para los inversores a largo plazo, las pequeñas diferencias ocasionales de ejecución pueden tener un efecto limitado en comparación con los movimientos más amplios del mercado a lo largo de muchos años.
No obstante, el slippage sigue siendo un coste real de negociación, especialmente al comprar valores menos líquidos o ejecutar transacciones de gran tamaño.
Para los traders activos, el impacto puede ser más significativo.
Una estrategia diseñada para capturar pequeños movimientos de precio puede dejar de ser rentable si sus rendimientos esperados se reducen repetidamente por una ejecución desfavorable.
Consideremos una estrategia hipotética con una ganancia bruta media de 20 $ por operación exitosa.
Si el slippage desfavorable cuesta 5 $ en la entrada y otros 5 $ en la salida, la mitad de esa ganancia bruta desaparece antes de comisiones y otros gastos.
Por eso, una estrategia de trading que parece rentable en simulaciones históricas puede ofrecer resultados más débiles en real si el backtest no tiene en cuenta de forma realista los diferenciales, el slippage y las restricciones de ejecución.
La frecuencia de las operaciones también importa. Incluso diferencias de ejecución relativamente pequeñas pueden acumularse cuando se completan cientos de transacciones.
Reflexiones finales: el precio en la pantalla no siempre es el precio que pagas
El slippage en el trading es una consecuencia normal del funcionamiento de los mercados financieros. Los precios cambian continuamente, la liquidez disponible es limitada y las órdenes no siempre pueden ejecutarse exactamente al precio que se muestra en pantalla.
Las influencias más importantes son la liquidez del mercado, la volatilidad de los precios, el tamaño de la orden y la velocidad de ejecución. Sus efectos pueden observarse en el forex, las acciones, las criptomonedas y otros instrumentos financieros.
Aunque los traders no pueden eliminar todas las fuentes de slippage, comprender los tipos de órdenes, evaluar la profundidad del mercado y supervisar la calidad de la ejecución puede ayudar a reducir costes innecesarios.
La lección central es sencilla: un precio mostrado es información, no necesariamente una garantía de ejecución. Para operar con éxito no basta con saber a qué precio cotiza un activo, sino también en qué condiciones puede completarse realmente una transacción.
Aviso legal: Este artículo se ofrece únicamente con fines educativos y no constituye asesoramiento financiero ni de inversión. Todos los ejemplos numéricos son hipotéticos y excluyen las comisiones de transacción, salvo que se indique lo contrario.