

Το slippage στις συναλλαγές (ολίσθηση τιμής) εμφανίζεται όταν μια εντολή εκτελείται σε τιμή διαφορετική από αυτήν που περίμενε ο επενδυτής. Ακόμη και μια μικρή διαφορά μπορεί να επηρεάσει το κόστος συναλλαγών, τα πιθανά κέρδη και τη διαχείριση κινδύνου. Αν και το slippage συνδέεται συχνά με ασταθείς αγορές, μπορεί να εμφανιστεί και υπό συνήθεις συνθήκες διαπραγμάτευσης. Η κατανόηση του τρόπου με τον οποίο η ρευστότητα, η μεταβλητότητα, το μέγεθος της εντολής και η ταχύτητα εκτέλεσης επηρεάζουν την τελική τιμή είναι ουσιώδης για όποιον συναλλάσσεται σε forex, μετοχές ή κρυπτονομίσματα.
Τι είναι το slippage στις συναλλαγές;
Φανταστείτε ότι παρακολουθείτε μια μετοχή να διαπραγματεύεται στα $50 ανά μετοχή. Αποφασίζετε να αγοράσετε 100 μετοχές και υποβάλλετε εντολή αγοράς (market order). Ωστόσο, όταν ολοκληρωθεί η συναλλαγή, ο broker σας επιβεβαιώνει τιμή εκτέλεσης $50,10.
Αντί να πληρώσετε τα αναμενόμενα $5.000, έχετε ξοδέψει $5.010. Τα επιπλέον $10 αντιπροσωπεύουν τη διαφορά ανάμεσα στην αναμενόμενη και στην πραγματική αξία της συναλλαγής.
Αυτό είναι ένα απλό παράδειγμα slippage στις συναλλαγές.
Η έννοια εφαρμόζεται σχεδόν σε κάθε χρηματοπιστωτική αγορά, συμπεριλαμβανομένων των μετοχών, του συναλλάγματος, των κρυπτονομισμάτων, των εμπορευμάτων και των παραγώγων.
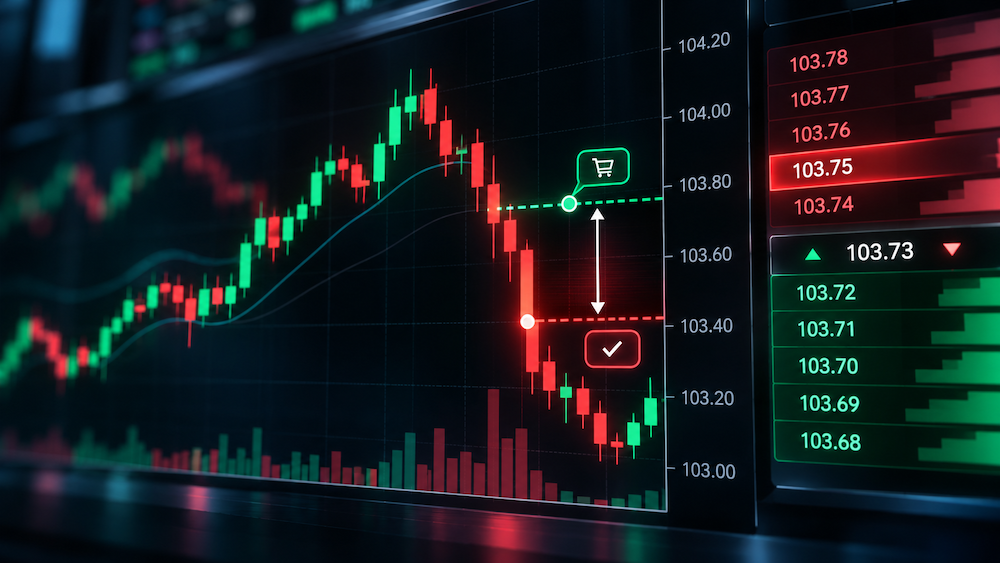
Το slippage προκύπτει επειδή η τιμή που εμφανίζεται σε μια πλατφόρμα συναλλαγών δεν είναι απαραίτητα η τιμή που διατίθεται όταν η εντολή φτάσει στην αγορά.
Οι χρηματοπιστωτικές αγορές επεξεργάζονται διαρκώς νέες εντολές, ακυρώσεις και συναλλαγές. Ως αποτέλεσμα, οι διαθέσιμες τιμές αγοράς και πώλησης μπορούν να αλλάξουν μέσα σε κλάσματα του δευτερολέπτου.
Η αμερικανική Επιτροπή Κεφαλαιαγοράς (SEC) εξηγεί στην επενδυτική της καθοδήγηση για τους τύπους εντολών ότι οι εντολές αγοράς εκτελούνται συνήθως άμεσα, αλλά οι τιμές εκτέλεσής τους δεν είναι εγγυημένες.
Είναι σημαντικό ότι το slippage δεν λειτουργεί πάντα εις βάρος του επενδυτή. Ανάλογα με τις συνθήκες της αγοράς, μια εντολή μπορεί να εκτελεστεί και σε πιο ευνοϊκή τιμή από την αναμενόμενη.
Γιατί συμβαίνει το slippage;
Αρκετοί αλληλένδετοι παράγοντες καθορίζουν αν μια εντολή εκτελείται στην αναμενόμενη τιμή. Οι σημαντικότεροι είναι η ρευστότητα της αγοράς, η μεταβλητότητα, το μέγεθος της εντολής και η ταχύτητα εκτέλεσης.
1. Ρευστότητα της αγοράς: Γιατί έχουν σημασία οι διαθέσιμοι αγοραστές και πωλητές
Η ρευστότητα περιγράφει πόσο εύκολα μπορεί να αγοραστεί ή να πωληθεί ένα περιουσιακό στοιχείο χωρίς να επηρεαστεί σημαντικά η τιμή του στην αγορά.
Οι αγορές υψηλής ρευστότητας διαθέτουν γενικά πολλούς αγοραστές και πωλητές που τοποθετούν εντολές σε διαφορετικά επίπεδα τιμών. Αυτό διευκολύνει την εκτέλεση συναλλαγών κοντά στην επικρατούσα τιμή της αγοράς.
Για παράδειγμα, μια μετοχή με μεγάλο όγκο συναλλαγών μπορεί να έχει χιλιάδες μετοχές διαθέσιμες κοντά στην τρέχουσα τιμή προσφοράς. Μια σχετικά μικρή εντολή αγοράς μπορεί επομένως να εκτελεστεί χωρίς να μετακινηθεί πολύ μέσα στις διαθέσιμες τιμές.
Αντίθετα, μια μετοχή ή ένα κρυπτονόμισμα με χαμηλή ρευστότητα μπορεί να έχει πολύ λίγες εντολές διαθέσιμες στην καλύτερη τιμή του.
Αν ένας επενδυτής επιχειρήσει να αγοράσει περισσότερες μονάδες από όσες είναι διαθέσιμες στην τιμή αυτή, η υπόλοιπη ποσότητα πρέπει να αντιστοιχιστεί με πωλητές που ζητούν υψηλότερες τιμές.
Η μέση τιμή εκτέλεσης που προκύπτει μπορεί να είναι χειρότερη από την αναμενόμενη.
Η σχέση αυτή ανάμεσα στο βάθος της αγοράς και το κόστος εκτέλεσης είναι ιδιαίτερα σημαντική στις αγορές κρυπτονομισμάτων, όπου η ρευστότητα μπορεί να διαφέρει σημαντικά μεταξύ των ανταλλακτηρίων και των επιμέρους ζευγών συναλλαγών.
2. Μεταβλητότητα της αγοράς: Όταν οι τιμές κινούνται ταχύτερα από τις εντολές
Η μεταβλητότητα μετρά πόσο γρήγορα και σημαντικά διακυμαίνονται οι τιμές της αγοράς.
Σε περιόδους αυξημένης μεταβλητότητας, οι τιμές μπορούν να αλλάξουν ουσιαστικά από τη στιγμή που ο επενδυτής υποβάλλει μια εντολή έως τη στιγμή που αυτή εκτελείται.
Σκεφτείτε μια εταιρεία που ανακοινώνει απροσδόκητα ισχυρά τριμηνιαία αποτελέσματα. Οι επενδυτές μπορεί να σπεύσουν αμέσως να αγοράσουν τις μετοχές της, με αποτέλεσμα οι διαθέσιμες τιμές πώλησης να αυξηθούν ραγδαία.
Ένας επενδυτής που υποβάλλει εντολή αγοράς βάσει προγενέστερης τιμής μπορεί κατά συνέπεια να πληρώσει περισσότερα από όσα περίμενε.
Παρόμοιες συνθήκες μπορεί να προκύψουν κατά τη διάρκεια ανακοινώσεων κεντρικών τραπεζών, εκθέσεων για τον πληθωρισμό, γεωπολιτικών εξελίξεων ή απότομων κινήσεων στην αγορά κρυπτονομισμάτων.
Ωστόσο, η μεταβλητότητα και το slippage δεν είναι ταυτόσημες έννοιες. Η μεταβλητότητα περιγράφει τις διακυμάνσεις των τιμών, ενώ το slippage μετρά τη διαφορά ανάμεσα στην αναμενόμενη τιμή και στην πραγματική τιμή εκτέλεσης.
Μια ασταθής αγορά με επαρκή διαθέσιμη ρευστότητα μπορεί μερικές φορές να προσφέρει καλύτερη εκτέλεση από μια σχετικά ήρεμη αλλά εξαιρετικά illiquid αγορά.
3. Μέγεθος εντολής: Γιατί οι μεγαλύτερες συναλλαγές μπορεί να κοστίζουν περισσότερο
Το μέγεθος μιας εντολής επηρεάζει άμεσα τον πιθανό αντίκτυπό της στην αγορά.
Ας υποθέσουμε ότι ένας επενδυτής θέλει να αγοράσει 200 μετοχές μιας εταιρείας. Το βιβλίο εντολών περιέχει επί του παρόντος το ακόλουθο ενδιαφέρον πώλησης:
| Διαθέσιμη ποσότητα | Τιμή πώλησης |
|---|---|
| 100 μετοχές | $50,00 |
| 100 μετοχές | $50,16 |
Αν ο επενδυτής υποβάλει εντολή αγοράς για και τις 200 μετοχές και αυτές είναι οι διαθέσιμες τιμές, η συναλλαγή θα ολοκληρωθεί σε δύο μέρη.
Οι πρώτες 100 μετοχές κοστίζουν $5.000, ενώ οι υπόλοιπες 100 μετοχές κοστίζουν $5.016.
Η συνολική τιμή αγοράς είναι επομένως $10.016, που αντιστοιχεί σε μέση τιμή εκτέλεσης $50,08.
Παρότι η καλύτερη διαθέσιμη τιμή πώλησης ήταν αρχικά $50, ο επενδυτής τελικά πλήρωσε κατά μέσο όρο οκτώ σεντς περισσότερο ανά μετοχή.
Το παράδειγμα αυτό δείχνει πώς μια μεγάλη εντολή μπορεί να απορροφήσει ρευστότητα σε διάφορα επίπεδα τιμών. Οι traders αναφέρονται συχνά σε αυτή τη διαδικασία ως walking the order book.
Όσο μεγαλύτερη είναι μια εντολή σε σχέση με το διαθέσιμο βάθος της αγοράς, τόσο μεγαλύτερος είναι ο πιθανός αντίκτυπός της στην τιμή.
4. Ταχύτητα εκτέλεσης: Γιατί τα χιλιοστά του δευτερολέπτου μπορεί να έχουν σημασία
Η ταχύτητα εκτέλεσης αναφέρεται στον χρόνο που απαιτείται ώστε μια εντολή να διασχίσει τα σχετικά συστήματα και να εκτελεστεί.
Ακόμη και στις σύγχρονες ηλεκτρονικές πλατφόρμες συναλλαγών, η εκτέλεση των εντολών δεν είναι απαραίτητα ακαριαία.
Μια εντολή μπορεί να περάσει από την υποδομή του broker, ελέγχους κινδύνου, συστήματα δρομολόγησης και έναν χώρο διαπραγμάτευσης πριν ολοκληρωθεί.
Στο διάστημα αυτό, η διαθέσιμη τιμή της αγοράς μπορεί να αλλάξει.
Η SEC τονίζει στον οδηγό της για την εκτέλεση συναλλαγών ότι οι επενδυτές δεν διασφαλίζουν την τιμή που εμφανίζεται όταν υποβάλλουν μια εντολή.
Η ταχύτερη εκτέλεση μπορεί να μειώσει την έκθεση σε κινήσεις των τιμών κατά την επεξεργασία, αλλά η ταχύτητα από μόνη της δεν μπορεί να εξαλείψει το slippage. Ακόμη και μια εντολή που εκτελείται άμεσα μπορεί να λάβει δυσμενή μέση τιμή, αν δεν υπάρχει επαρκής ρευστότητα στην καλύτερη τιμή.
Διαβάστε επίσης: Συναλλαγές forex για αρχάριους: Τι πρέπει να γνωρίζετε πριν συναλλαχθείτε σε νομίσματα
Πώς υπολογίζεται το slippage στις συναλλαγές
Ο οικονομικός αντίκτυπος του slippage μπορεί να υπολογιστεί με έναν απλό τύπο.
Για μια εντολή αγοράς:
Κόστος slippage = (Τιμή εκτέλεσης − Αναμενόμενη τιμή) × Ποσότητα
Για μια εντολή πώλησης:
Κόστος slippage = (Αναμενόμενη τιμή − Τιμή εκτέλεσης) × Ποσότητα
Σύμφωνα με τους τύπους αυτούς, ένα θετικό αποτέλεσμα αντιπροσωπεύει δυσμενές κόστος εκτέλεσης, ενώ ένα αρνητικό αποτέλεσμα αντιπροσωπεύει ευνοϊκή βελτίωση τιμής.
Για να εκφραστεί η διαφορά ως ποσοστό:
Slippage (%) = (Κόστος slippage ÷ Αναμενόμενη αξία συναλλαγής) × 100
Η αναμενόμενη αξία της συναλλαγής ισούται με την αναμενόμενη τιμή πολλαπλασιασμένη με την ποσότητα.
Για εντολές που ολοκληρώνονται μέσω πολλαπλών συναλλαγών, οι traders θα πρέπει να χρησιμοποιούν τη σταθμισμένη ως προς τον όγκο μέση τιμή εκτέλεσης και όχι την τιμή μόνο της πρώτης εκτέλεσης.
Μια σημαντική διάκριση αφορά την τιμή αναφοράς. Η τελευταία τιμή συναλλαγής που εμφανίζεται σε ένα γράφημα μπορεί να διαφέρει από την τιμή στην οποία ένας επενδυτής θα μπορούσε να αγοράσει ή να πουλήσει άμεσα. Για μια πιο ουσιαστική σύγκριση της ποιότητας εκτέλεσης, οι αγοραστές θα πρέπει γενικά να συγκρίνουν τις εκτελέσεις τους με τη σχετική διαθέσιμη τιμή ask και οι πωλητές με την τιμή bid τη στιγμή της υποβολής της εντολής.
Διαφορετικά, ο υπολογισμός μπορεί να συμπεριλάβει εσφαλμένα μέρος της διαφοράς bid-ask (spread) ως φαινομενικό slippage.
Παραδείγματα slippage στο forex, στις μετοχές και στα κρυπτονομίσματα
Παρότι η βασική αρχή είναι παρόμοια σε όλες τις χρηματοπιστωτικές αγορές, ο τρόπος με τον οποίο το slippage επηρεάζει μια συναλλαγή εξαρτάται από το περιουσιακό στοιχείο και τη δομή διαπραγμάτευσης.
Τα παρακάτω παραδείγματα χρησιμοποιούν υποθετικές τιμές για λόγους απεικόνισης και όχι πραγματικές τιμές αγοράς.
Forex: Διαφορά τριών pips στο EUR/USD
Ας υποθέσουμε ότι ένας trader του forex τοποθετεί εντολή αγοράς για την αγορά 100.000 ευρώ έναντι του αμερικανικού δολαρίου.
Η αναμενόμενη τιμή εκτέλεσης είναι EUR/USD 1,1000, όμως η πραγματική εκτέλεση γίνεται στο 1,1003.
Η διαφορά είναι 0,0003, που ισοδυναμεί με τρία pips.
Κόστος slippage = (1,1003 − 1,1000) × 100.000 = $30
Ο trader πληρώνει επιπλέον $30 λόγω της δυσμενούς εκτέλεσης.
Για μια μικρότερη συναλλαγή 10.000 ευρώ υπό πανομοιότυπες συνθήκες, το πρόσθετο κόστος θα ήταν $3.
Αυτό καταδεικνύει γιατί το μέγεθος της θέσης έχει σημασία κατά την αξιολόγηση του κόστους εκτέλεσης.
Το slippage στο forex μπορεί να γίνει ιδιαίτερα αισθητό γύρω από σημαντικές οικονομικές ανακοινώσεις ή σε περιόδους μειωμένης ρευστότητας.
Η αμερικανική Εθνική Ένωση Συμβολαίων Μελλοντικής Εκπλήρωσης (National Futures Association) εξετάζει τις διαφορές στην εκτέλεση εντολών forex και τον χειρισμό των μεταβολών τιμών από τους brokers στον Ρυθμιστικό Οδηγό για τις Συναλλαγές Forex.
Μετοχές: Μια μικρή διαφορά τιμής αθροίζεται
Φανταστείτε έναν επενδυτή που τοποθετεί εντολή αγοράς για 200 μετοχές.
Η αναμενόμενη τιμή προσφοράς (ask) είναι $50,00, όμως η συναλλαγή εκτελείται σε μέση τιμή $50,08.
Κόστος slippage = ($50,08 − $50,00) × 200 = $16
Το επιπλέον κόστος μπορεί να φαίνεται ασήμαντο σε σύγκριση με τη συνολική επένδυση.
Ωστόσο, για έναν ενεργό trader που εκτελεί πολλές συναλλαγές, οι επαναλαμβανόμενες διαφορές μεταξύ αναμενόμενων και πραγματικών τιμών μπορούν να μειώσουν σημαντικά την απόδοση των συναλλαγών.
Η επίδραση μπορεί να είναι ιδιαίτερα σημαντική για στρατηγικές που στοχεύουν σε σχετικά μικρά κέρδη ανά συναλλαγή.
Κρυπτονομίσματα: Slippage κατά την αγορά Bitcoin
Οι αγορές κρυπτονομισμάτων λειτουργούν αδιάλειπτα, όμως η ρευστότητα και οι συνθήκες συναλλαγών μπορεί να διαφέρουν σημαντικά μεταξύ των πλατφορμών.
Ας υποθέσουμε ότι το Bitcoin διατίθεται στην αναμενόμενη τιμή των $70.000 και ένας trader τοποθετεί εντολή αγοράς για ένα BTC.
Λόγω μεταβαλλόμενων διαθέσιμων τιμών ή ανεπαρκούς ρευστότητας στο αναμενόμενο επίπεδο, η εντολή εκτελείται σε μέση τιμή $70.210.
Κόστος slippage = ($70.210 − $70.000) × 1 = $210
Το ποσοστιαίο κόστος είναι:
Slippage = ($210 ÷ $70.000) × 100 = 0,30%
Μια διαφορά 0,30% μπορεί να μη φαίνεται ουσιαστική, αλλά γίνεται σημαντική όταν οι συναλλαγές επαναλαμβάνονται ή όταν μια στρατηγική λειτουργεί με στενά αναμενόμενα περιθώρια κέρδους.
Το κρυπτονομισματικό χρηματιστήριο Coinbase εξηγεί στον οδηγό του για το slippage ότι η ρευστότητα και η δραστηριότητα συναλλαγών επηρεάζουν τη διαφορά μεταξύ αναμενόμενων και πραγματικών τιμών εκτέλεσης.
Σύγκριση των τριών παραδειγμάτων
| Αγορά | Αναμενόμενη τιμή | Τιμή εκτέλεσης | Κόστος slippage |
|---|---|---|---|
| Forex: 100.000 EUR/USD | 1,1000 | 1,1003 | $30 |
| Μετοχές: 200 μετοχές | $50,00 | $50,08 | $16 |
| Κρυπτονομίσματα: 1 BTC | $70.000 | $70.210 | $210 |
Και τα τρία παραδείγματα δείχνουν δυσμενές slippage. Η πραγματική εκτέλεση μπορεί επίσης να είναι ευνοϊκότερη από την τιμή αναφοράς, ενώ τα παραδείγματα δεν περιλαμβάνουν προμήθειες και άλλες χρεώσεις συναλλαγών.
Θετικό έναντι αρνητικού slippage: Μπορεί το slippage να ωφελήσει τους traders;
Το slippage περιγράφεται συχνά ως πρόσθετο έξοδο συναλλαγών, αλλά αυτό δεν είναι πάντα ακριβές.
Δυσμενές slippage προκύπτει όταν ο trader λαμβάνει χειρότερη τιμή εκτέλεσης από την αναμενόμενη. Ο αγοραστής πληρώνει περισσότερα ή ο πωλητής εισπράττει λιγότερα.
Ευνοϊκό slippage, που ονομάζεται μερικές φορές θετικό slippage ή βελτίωση τιμής (price improvement), προκύπτει όταν μια συναλλαγή εκτελείται σε καλύτερη τιμή από την αναμενόμενη.
Για παράδειγμα, ένας επενδυτής που σχεδιάζει να αγοράσει μετοχές προς $100 μπορεί να λάβει τιμή εκτέλεσης $99,90.
Για 100 μετοχές, η βελτίωση αυτή εξοικονομεί $10 σε σχέση με την αρχική προσδοκία.
Το κατά πόσο είναι διαθέσιμη βελτίωση τιμής εξαρτάται από τις συνθήκες της αγοράς, τον χώρο εκτέλεσης, τις πρακτικές δρομολόγησης του broker και τον τύπο της εντολής.
Ένας trader θα πρέπει συνεπώς να αξιολογεί την πραγματική ποιότητα εκτέλεσης σε πολλές συναλλαγές, αντί να κρίνει μια πλατφόρμα από μία μόνο εντολή.
Διαβάστε επίσης: Είναι το day trading «χαράμ»; Κανόνες για μουσουλμάνους επενδυτές
Slippage έναντι spread: Ποια είναι η διαφορά;
Το slippage και το spread προσφοράς-ζήτησης (bid-ask) είναι συναφείς έννοιες των συναλλαγών, αλλά αντιπροσωπεύουν διαφορετικές πηγές κόστους συναλλαγών.
Το spread είναι η διαφορά μεταξύ της υψηλότερης διαθέσιμης τιμής αγοράς, γνωστής ως bid, και της χαμηλότερης διαθέσιμης τιμής πώλησης, γνωστής ως ask.
Για παράδειγμα, μια μετοχή μπορεί να έχει τιμή bid $49,98 και τιμή ask $50,00.
Το εμφανιζόμενο spread είναι δύο σεντς.
Ένας επενδυτής που υποβάλλει εντολή αγοράς θα περίμενε γενικά να συναλλαγεί στην πλευρά ask, ανάλογα με τη διαθέσιμη ρευστότητα και τις συνθήκες εκτέλεσης.
Το slippage προκύπτει όταν η πραγματική εκτέλεση διαφέρει από τη σχετική αναμενόμενη τιμή.
Για παράδειγμα, αν ο trader αναμένει να αγοράσει στην τρέχουσα τιμή ask των $50,00 αλλά λάβει μέση τιμή εκτέλεσης $50,08, η δυσμενής διαφορά είναι οκτώ σεντς ανά μετοχή.
Το spread, το slippage και οι προμήθειες του broker μπορούν όλα να συμβάλλουν στο κόστος συναλλαγών, αλλά δεν θα πρέπει να αντιμετωπίζονται ως ταυτόσημα.
Πώς να μειώσετε το slippage στις συναλλαγές
Το slippage δεν μπορεί πάντα να αποφευχθεί, αλλά οι traders μπορούν να λάβουν πρακτικά μέτρα για να διαχειριστούν την έκθεσή τους.
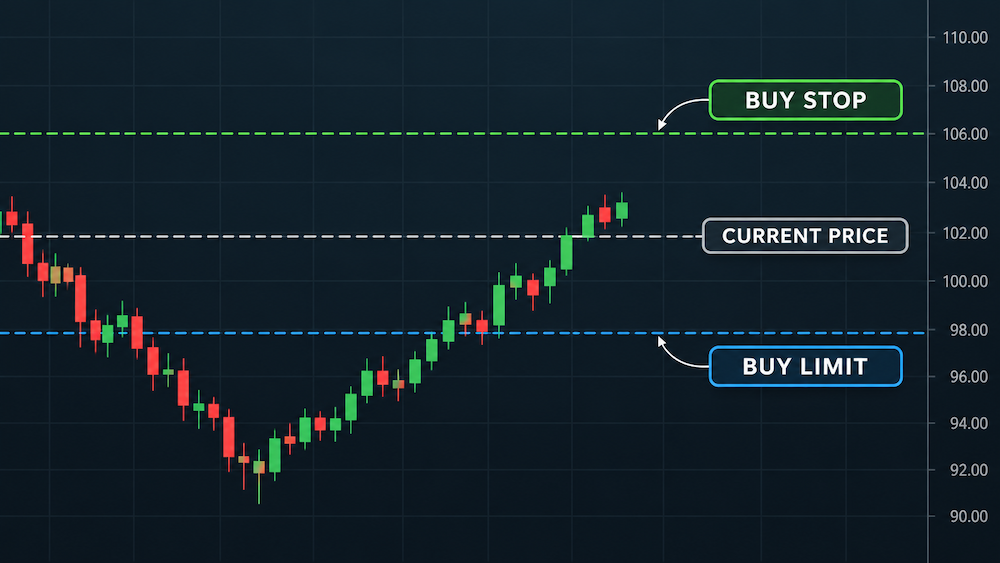
Χρησιμοποιήστε εντολές με όριο τιμής όταν η βεβαιότητα της τιμής έχει σημασία
Μια εντολή αγοράς (market order) δίνει προτεραιότητα στην εκτέλεση στη διαθέσιμη τιμή της αγοράς, ενώ μια εντολή με όριο τιμής (limit order) καθορίζει τη χειρότερη αποδεκτή τιμή εκτέλεσης.
Μια εντολή αγοράς με όριο τα $50, για παράδειγμα, μπορεί να εκτελεστεί στα $50 ή χαμηλότερα, αλλά όχι πάνω από αυτό το όριο.
Αυτό αποτρέπει την εκτέλεση της εντολής σε απροσδόκητα υψηλότερη τιμή.
Το αντάλλαγμα είναι ότι η εντολή μπορεί να εκτελεστεί μερικώς ή και καθόλου, αν η αγορά απομακρυνθεί.
Οι εντολές με όριο τιμής ελέγχουν επομένως τις τιμές εκτέλεσης, χωρίς να εγγυώνται την πραγματοποίηση των συναλλαγών.
Προσέξτε τη ρευστότητα της αγοράς
Πριν από την τοποθέτηση μιας μεγάλης συναλλαγής, οι επενδυτές θα πρέπει να λαμβάνουν υπόψη τον διαθέσιμο όγκο συναλλαγών, το spread προσφοράς-ζήτησης και το βάθος του βιβλίου εντολών.
Ένα στενό spread και σημαντική ρευστότητα κοντά στην τρέχουσα τιμή παρέχουν γενικά ευνοϊκότερο περιβάλλον εκτέλεσης.
Ωστόσο, η εμφανιζόμενη ρευστότητα μπορεί να αλλάξει γρήγορα και δεν συνιστά εγγύηση ότι οι εντολές θα παραμείνουν διαθέσιμες.
Να είστε προσεκτικοί κατά τις σημαντικές ανακοινώσεις
Οι οικονομικές εκθέσεις, τα εταιρικά αποτελέσματα και οι απροσδόκητες εξελίξεις στην αγορά μπορούν να προκαλέσουν απότομες διακυμάνσεις τιμών.
Οι traders που δεν χρειάζεται συγκεκριμένα να συμμετέχουν σε αυτά τα γεγονότα μπορούν να μειώσουν τον κίνδυνο εκτέλεσης αποφεύγοντας περιόδους ακραίας μεταβλητότητας.
Αυτό δεν σημαίνει ότι οι συναλλαγές σε συνθήκες μεταβλητότητας είναι αναγκαστικά ακατάλληλες. Σημαίνει ότι η πιθανότητα δυσμενών εκτελέσεων θα πρέπει να αντικατοπτρίζεται στο μέγεθος των θέσεων και στη διαχείριση κινδύνου.
Σκεφτείτε να διαιρέσετε τις μεγάλες εντολές
Αντί να εκτελέσουν μία πολύ μεγάλη εντολή αγοράς, οι traders μπορούν να διαιρέσουν τις συναλλαγές σε μικρότερα τμήματα.
Αυτό μπορεί να μειώσει το μέγεθος της ρευστότητας που απορροφάται ταυτόχρονα και ενδεχομένως να περιορίσει την άμεση επίδραση στην αγορά.
Ωστόσο, η διάσπαση των εντολών δημιουργεί και άλλους κινδύνους. Οι τιμές μπορεί να μεταβληθούν μεταξύ των εκτελέσεων και η ολοκλήρωση ολόκληρης της θέσης μπορεί να γίνει πιο δύσκολη.
Για μεγαλύτερες συναλλαγές, μέθοδοι εκτέλεσης όπως οι στρατηγικές μέσης σταθμισμένης ως προς τον χρόνο τιμής (TWAP) ή μέσης σταθμισμένης ως προς τον όγκο τιμής (VWAP) μπορούν να βοηθήσουν στην κατανομή της δραστηριότητας συναλλαγών στον χρόνο.
Καμία από τις δύο προσεγγίσεις δεν εγγυάται καλύτερη συνολική τιμή εκτέλεσης.
Αξιολογήστε την ποιότητα της εκτέλεσης
Οι traders που συναλλάσσονται συχνά θα πρέπει να παρακολουθούν τις διαφορές μεταξύ των τιμών που ήταν διαθέσιμες όταν υποβλήθηκαν οι εντολές τους και των τιμών που πραγματικά έλαβαν.
Ένα απλό αρχείο καταγραφής εκτελέσεων μπορεί να περιλαμβάνει το χρηματοπιστωτικό μέσο, το μέγεθος της εντολής, την τιμή αναφοράς bid ή ask, την τιμή εκτέλεσης, την ώρα εκτέλεσης και το προκύπτον κόστος slippage.
Αυτό βοηθά να διαπιστωθεί αν η μη ευνοϊκή εκτέλεση συγκεντρώνεται σε συγκεκριμένα περιουσιακά στοιχεία, συνεδριάσεις διαπραγμάτευσης, συνθήκες αγοράς ή μεγέθη εντολών.
Προστατεύει η εντολή stop-loss από το slippage;
Μία από τις σημαντικότερες παρανοήσεις σχετικά με τη διαχείριση κινδύνου είναι ότι μια εντολή stop-loss εγγυάται έξοδο στην καθορισμένη τιμή stop.
Σε πολλά συμβατικά πλαίσια διαπραγμάτευσης, μια εντολή stop μετατρέπεται σε εντολή αγοράς μόλις ικανοποιηθεί η συνθήκη ενεργοποίησής της.
Ας υποθέσουμε ότι ένας επενδυτής κατέχει μια μετοχή που διαπραγματεύεται στα $100 και ορίζει μια εντολή πώλησης stop-loss στα $95.
Αν απροσδόκητα νέα προκαλέσουν απότομη πτώση της μετοχής και η επόμενη διαθέσιμη τιμή εκτέλεσης είναι τα $90, η πώληση ενδέχεται να πραγματοποιηθεί κοντά στα $90 αντί για τα $95.
Αυτό αποτελεί παράδειγμα του κινδύνου κενού τιμής (gap risk) και της μη ευνοϊκής εκτέλεσης.
Μια εντολή stop-limit μπορεί να ορίσει μια ελάχιστη αποδεκτή τιμή πώλησης, αλλά δημιουργεί ένα άλλο πρόβλημα: η εντολή ίσως να μην εκτελεστεί αν η αγορά κινηθεί κάτω από το όριο.
Η SEC επισημαίνει ρητά αυτή τη διάκριση στην επεξήγησή της για τις εντολές stop και stop-limit.
Οι traders αντιμετωπίζουν επομένως ένα θεμελιώδες δίλημμα ανάμεσα στην προτεραιότητα της εξόδου και στον έλεγχο της τιμής εκτέλεσης.
Slippage στα κρυπτονομίσματα: Τι σημαίνει ανοχή slippage;
Οι traders κρυπτονομισμάτων ενδέχεται να συναντήσουν μια πρόσθετη ρύθμιση, γνωστή ως ανοχή slippage, ιδίως όταν χρησιμοποιούν αποκεντρωμένα χρηματιστήρια.
Η ανοχή slippage ορίζει τη μέγιστη επιτρεπόμενη επιδείνωση σε σχέση με τους αναφερόμενους όρους εκτέλεσης, πριν μια συναλλαγή απορριφθεί ή ακυρωθεί, ανάλογα με την πλατφόρμα.
Για παράδειγμα, ένας trader μπορεί να ορίσει ανοχή slippage 1% κατά την ανταλλαγή tokens μέσω μιας αποκεντρωμένης εφαρμογής.
Αν οι πραγματικοί όροι ανταλλαγής υπερβούν το επιτρεπόμενο όριο πριν από την εκτέλεση, η συναλλαγή μπορεί να αποτύχει αντί να προχωρήσει στη χειρότερη τιμή.
Ωστόσο, μια ρύθμιση ανοχής δεν εξαλείφει απαραίτητα την επίπτωση στην τιμή που περιλαμβάνεται ήδη στην αρχική προσφορά.
Στα αποκεντρωμένα χρηματιστήρια που χρησιμοποιούν αυτοματοποιημένους market makers, οι μεγαλύτερες συναλλαγές μπορούν να αλλάξουν τη σχετική ισορροπία των tokens εντός των δεξαμενών ρευστότητας, επηρεάζοντας την αναφερόμενη ισοτιμία.
Μια υπερβολικά ευρεία ανοχή slippage μπορεί να εκθέσει τους traders σε μη ευνοϊκή εκτέλεση, ενώ μια πολύ στενή ανοχή μπορεί να αυξήσει την πιθανότητα αποτυχίας συναλλαγών. Ενδέχεται να επιβληθούν χρεώσεις δικτύου ακόμη και για ορισμένες αποτυχημένες συναλλαγές blockchain.
Γιατί το slippage έχει σημασία για τους μακροπρόθεσμους επενδυτές και τους ενεργούς traders
Για τους μακροπρόθεσμους επενδυτές, οι μικρές περιστασιακές διαφορές εκτέλεσης μπορεί να έχουν περιορισμένη επίδραση σε σύγκριση με τις ευρύτερες κινήσεις της αγοράς σε διάστημα πολλών ετών.
Παρ’ όλα αυτά, το slippage παραμένει ένα πραγματικό κόστος συναλλαγής, ειδικά κατά την αγορά τίτλων χαμηλότερης ρευστότητας ή την εκτέλεση μεγάλων συναλλαγών.
Για τους ενεργούς traders, η επίπτωση μπορεί να είναι πιο σημαντική.
Μια στρατηγική σχεδιασμένη να αξιοποιεί μικρές κινήσεις τιμών μπορεί να καταστεί ασύμφορη αν οι αναμενόμενες αποδόσεις της μειώνονται επανειλημμένα λόγω μη ευνοϊκής εκτέλεσης.
Ας εξετάσουμε μια υποθετική στρατηγική με μέσο μικτό κέρδος $20 ανά επιτυχημένη συναλλαγή.
Αν το μη ευνοϊκό slippage κοστίζει $5 κατά την είσοδο και άλλα $5 κατά την έξοδο, το μισό από αυτό το μικτό κέρδος εξανεμίζεται πριν από τις προμήθειες και τα λοιπά έξοδα.
Γι’ αυτό μια στρατηγική διαπραγμάτευσης που φαίνεται κερδοφόρα σε ιστορικές προσομοιώσεις μπορεί να παράγει ασθενέστερα αποτελέσματα στην πράξη, αν το backtest δεν λαμβάνει ρεαλιστικά υπόψη τα spreads, το slippage και τους περιορισμούς εκτέλεσης.
Η συχνότητα των συναλλαγών έχει επίσης σημασία. Ακόμη και σχετικά μικρές διαφορές εκτέλεσης μπορούν να συσσωρευτούν όταν ολοκληρώνονται εκατοντάδες συναλλαγές.
Τελικές σκέψεις: Η τιμή στην οθόνη δεν είναι πάντα η τιμή που πληρώνετε
Το slippage στις συναλλαγές είναι φυσική συνέπεια του τρόπου λειτουργίας των χρηματοπιστωτικών αγορών. Οι τιμές αλλάζουν διαρκώς, η διαθέσιμη ρευστότητα είναι περιορισμένη και οι εντολές δεν μπορούν πάντα να εκτελεστούν ακριβώς στην τιμή που εμφανίζεται στην οθόνη.
Οι σημαντικότεροι παράγοντες επιρροής είναι η ρευστότητα της αγοράς, η μεταβλητότητα των τιμών, το μέγεθος της εντολής και η ταχύτητα εκτέλεσης. Οι επιδράσεις τους παρατηρούνται στο forex, στις μετοχές, στα κρυπτονομίσματα και σε άλλα χρηματοπιστωτικά μέσα.
Αν και οι traders δεν μπορούν να εξαλείψουν κάθε πηγή slippage, η κατανόηση των τύπων εντολών, η αξιολόγηση του βάθους της αγοράς και η παρακολούθηση της ποιότητας εκτέλεσης μπορούν να συμβάλουν στη μείωση του περιττού κόστους.
Το κεντρικό δίδαγμα είναι απλό: η εμφανιζόμενη τιμή αποτελεί πληροφορία, όχι απαραίτητα εγγύηση εκτέλεσης. Η επιτυχημένη διαπραγμάτευση απαιτεί κατανόηση όχι μόνο του πού τιμολογείται ένα περιουσιακό στοιχείο, αλλά και των συνθηκών υπό τις οποίες μπορεί πράγματι να ολοκληρωθεί μια συναλλαγή.
Αποποίηση ευθύνης: Το παρόν άρθρο παρέχεται αποκλειστικά για εκπαιδευτικούς σκοπούς και δεν συνιστά οικονομική ή επενδυτική συμβουλή. Όλα τα αριθμητικά παραδείγματα είναι υποθετικά και δεν περιλαμβάνουν προμήθειες συναλλαγών, εκτός αν αναφέρεται διαφορετικά.