

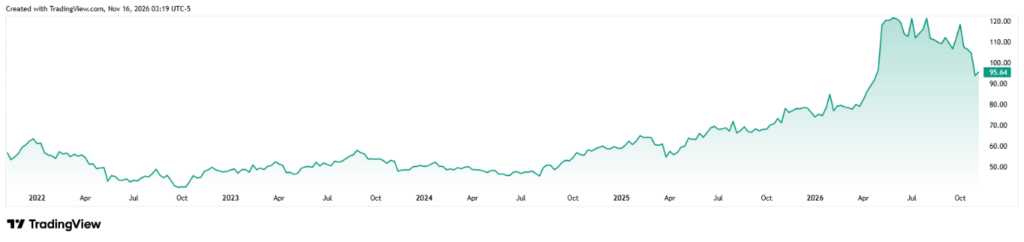
A Cisco november 12-én közölte, hogy a 2027-es pénzügyi év első negyedévében bevétele éves összevetésben 24%-kal, rekordnak számító 18,5 milliárd USD-re nőtt. A vállalat megemelte éves bevételi kilátásait, részvényei árfolyama azonban a következő kereskedési napon 6,24%-kal, 95,64 USD-re esett.* Sikerül-e a Cisconak a mesterséges intelligenciához szükséges hálózati infrastruktúra iránti növekvő keresletet tartósan magasabb jövedelmezőséggé alakítania?
A vállalatról
A Cisco Systems amerikai, tőzsdén jegyzett technológiai vállalat, székhelye a kaliforniai San Jose városában található. 1984-ben alapította Leonard Bosack és Sandy Lerner. A Cisco routereket, hálózati switcheket és adatközpontok összekapcsolására szolgáló technológiákat szállít. Kínál emellett kiberbiztonsági termékeket, valamint online együttműködési és informatikai rendszerek felügyeletére szolgáló eszközöket. A 2026-os pénzügyi évben 63,3 milliárd USD bevételt ért el, amelynek nagyjából 55%-a hálózati termékekből származott. Az időszak végén körülbelül 82 400 embert foglalkoztatott. Részvényeivel a Nasdaq tőzsdén kereskednek CSCO jelzéssel.12
A rekorderedményeket részvényárfolyam-esés követte
A Cisco a 2027-es pénzügyi év 2026. október 24-én zárult első negyedévében 14,88 milliárd USD-ről rekordnak számító 18,52 milliárd USD-re növelte bevételét. A nettó nyereség 59%-kal, 4,55 milliárd USD-re emelkedett, az egy részvényre jutó hígított eredmény pedig 0,72 USD-ről 1,14 USD-re nőtt. Az egy részvényre jutó korrigált eredmény 1,40 USD volt, ami éves szinten 40%-os növekedést jelent. A vállalat közlése szerint a bevétel és az egy részvényre jutó korrigált eredmény is több mint 15 éve nem nőtt ilyen gyorsan. A Cisco az eredményeket november 12-én, a tőzsdezárás után tette közzé. A következő rendes kereskedési napon a részvény árfolyama 102,01 USD-ről 95,64 USD-re, vagyis 6,24%-kal esett.*3
A hálózati termékek adták a bevétel 60%-át
A növekedéshez a hálózati termékek járultak hozzá a legnagyobb mértékben: bevételük éves szinten 43%-kal, 11,13 milliárd USD-re nőtt. A vállalat teljes bevételének így nagyjából 60%-át tették ki. A Cisco az mesterséges intelligenciához kapcsolódó infrastruktúra, az adatközponti switchek és a vállalati hálózati eszközök értékesítésében is növekedést ért el. A hálózati termékek megrendelései 28%-kal nőttek, ami már a kilencedik egymást követő negyedév volt kétszámjegyű növekedéssel. A termékmegrendelések összértéke 21%-kal emelkedett. A legnagyobb felhőszolgáltató ügyfeleket nem számítva 14%-os volt a növekedés, vagyis a magasabb kereslet ezen a körön kívül is megmutatkozott. A kiberbiztonsági bevétel 7%-kal, 2,12 milliárd USD-re, a szolgáltatásokból származó bevétel pedig 1%-kal, 3,85 milliárd USD-re nőtt.4
A Cisco 9 milliárd USD-t vár a mesterséges intelligencia infrastruktúrájától
A Cisco a legnagyobb felhőszolgáltatóknak szánt mesterséges intelligencia-infrastruktúrából származó bevételi becslését a 2027-es pénzügyi évre 7,5 milliárd USD-ről 9 milliárd USD-re emelte. Az előző pénzügyi évben ezen a területen nagyjából 4 milliárd USD bevételt könyvelt el, a megrendelések értéke pedig 9,3 milliárd USD volt. A két adat közötti különbség jelentős. A megrendelések a szállítások iránti keresletet tükrözik, a bevételt pedig attól függően mutatják ki, hogy a Cisco mikor teljesíti a vonatkozó szerződéses kötelezettségeit. A vállalat egyúttal közölte, hogy az elmúlt negyedévben az ügyfelek három új mesterségesintelligencia-projekthez választották technológiáit. Ezek közül kettő a Silicon One P200 rendszereket érinti az adatközpontok összekapcsolásához, a harmadik pedig az 1,6 terabit/másodperc átviteli sebességű optikai komponensekre vonatkozik.5 [1]
A drágább memóriák csökkentették a termékmarzsot
A Cisco korrigált bruttó árrése éves összevetésben 68,1%-ról 65,6%-ra csökkent, mivel a hardverbevételek gyorsabban nőttek, mint a szoftver- és szolgáltatási bevételek. A termékek korrigált bruttó árrésének 67,2%-ról 63,7%-ra csökkenéséhez a memóriakomponensek magasabb árai is hozzájárultak. A korrigált működési árrés eközben 34,4%-ról rekordnak számító 37,8%-ra emelkedett. Ezek a mutatók eltérő költségeket tükröznek. A bruttó árrés az eladott termékek és szolgáltatások költségeit veszi figyelembe, a működési árrés pedig a vállalat további kiadásait is. A korrigált működési költségek mindössze 2%-kal nőttek, miközben a bevétel 24%-kal emelkedett. A működési költségek így a bevétel kisebb részét tették ki, lassabb növekedésük pedig több mint ellensúlyozta a bruttó árrés csökkenését.4
A magasabb éves kilátás a nyereség további növekedésével számol
A Cisco a 2027-es pénzügyi évre vonatkozó bevételi kilátásait a 72,2–73,4 milliárd USD-s sávról 74,8–75,8 milliárd USD-re emelte. Az új sáv közepe 2,5 milliárd USD-vel magasabb, mint az augusztusi kilátásban. Az egy részvényre jutó korrigált eredmény becslése az 5,05–5,11 USD-s sávról 5,47–5,53 USD-re módosult. A második pénzügyi negyedévben a vállalat 18–18,2 milliárd USD bevételre és 1,34–1,36 USD egy részvényre jutó korrigált eredményre számít. A korrigált működési árrésre vonatkozó 36–37%-os kilátás elmarad az első negyedév rekordnak számító 37,8%-ától. A magasabb éves becslés tehát nem feltételezi, hogy a Cisco már a következő negyedévben megismételné a rekord működési árrést.3 [2]
Összegzés
A Cisco rekordnegyedévet tudhat maga mögött, amelyben a bevétel növekedését elsősorban a hálózati termékek értékesítése támogatta. A mesterséges intelligencia infrastruktúrájából származó bevételre vonatkozó, 9 milliárd USD-re emelt kilátás jól mutatja, mekkora jelentőséget tulajdonít ennek a területnek a vállalat vezetése. A hardver magasabb bevételi részaránya és a drágább memóriák azonban lefelé nyomták a korrigált bruttó árrést. A korrigált működési árrés ennek ellenére rekordnak számító 37,8%-ot ért el, mert a működési költségek lassabban nőttek, mint a bevétel. A befektetők számára ezért a következő negyedévekben az lesz a meghatározó, hogy a Cisconak sikerül-e teljesítenie a magasabb kilátást, és a hardverárrésekre nehezedő nyomás ellenére fenntartania a nyereségnövekedést.
[3]
Adam Austera, az Ozios elemzője
* A múltbeli teljesítmény nem garancia a jövőbeli eredményekre.
[1,2,3] A jövőre vonatkozó kijelentések olyan feltevéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlannak bizonyulhatnak, vagy a jelenlegi gazdasági környezeten, amely megváltozhat. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokat és egyéb bizonytalanságokat tartalmaznak, amelyeket nehéz előre jelezni. A tényleges eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy beleértett eredményektől.
Az O.Z.I. Online Zone Investment Opportunities (OZIOS) az APME FX TRADING EUROPE LTD bejegyzett márkaneve. A társaság ciprusi befektetési vállalkozás (CIF), amelyet a Ciprusi Értékpapír-felügyeleti Bizottság (CySEC) felügyel és szabályoz, CIF-engedélyszáma: 335/17, székhelye: Lophitis Business Center, Office 404, 4. emelet, 28 October Ave 249, Limassol 3035, Ciprus. A különbözeti szerződések (CFD) összetett eszközök, és a tőkeáttét miatt a gyors pénzügyi veszteség magas kockázatával járnak. A kisbefektetői számlák 71,07%-án veszteséget könyvelnek el e szolgáltatónál a CFD-kkel való kereskedés során. Mérlegelnie kell, hogy érti-e a különbözeti szerződések működését, és megengedheti-e magának a pénzügyi veszteség magas kockázatának vállalását.
*Fizetett együttműködés
- https://en.wikipedia.org/wiki/Cisco
- https://www.cisco.com/c/dam/en_us/about/annual-report/2026-cisco-full-annual-report.pdf
- https://investor.cisco.com/news/news-details/2026/CISCO-REPORTS-FIRST-QUARTER-EARNINGS/default.aspx
- https://s21.q4cdn.com/812015656/files/doc_earnings/2027/q1/presentation/Q1-27-Earnings-Slides.pdf
- https://investor.cisco.com/news/news-details/2026/CISCO-REPORTS-FOURTH-QUARTER-AND-FISCAL-YEAR-2026-EARNINGS/default.aspx