

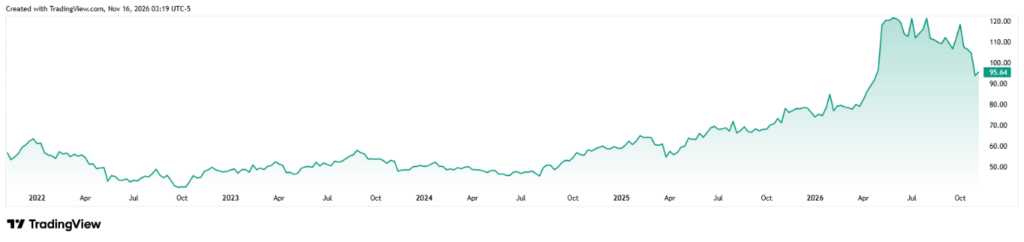
El 12 de noviembre, Cisco anunció que los ingresos del primer trimestre del año fiscal 2027 aumentaron un 24 % interanual, hasta un récord de 18 500 millones de USD. La compañía elevó su previsión de ingresos para todo el ejercicio, pero sus acciones cayeron un 6,24 % en la siguiente jornada bursátil, hasta los 95,64 USD.* ¿Logrará Cisco convertir la creciente demanda de infraestructura de red para la inteligencia artificial en una rentabilidad más alta a largo plazo?
Sobre la compañía
Cisco Systems es una empresa tecnológica estadounidense que cotiza en bolsa y tiene su sede en San José, California. Fue fundada en 1984 por Leonard Bosack y Sandy Lerner. Cisco suministra enrutadores, conmutadores de red y tecnologías para la interconexión de centros de datos. También ofrece productos de ciberseguridad y herramientas de colaboración en línea y de monitorización de sistemas informáticos. En el año fiscal 2026 alcanzó unos ingresos de 63 300 millones de USD, de los cuales aproximadamente el 55 % correspondió a productos de red. A finales de ese periodo empleaba a unas 82 400 personas. Sus acciones cotizan en el Nasdaq con el símbolo CSCO.12
Resultados récord acompañados de una caída de las acciones
En el primer trimestre del año fiscal 2027, finalizado el 24 de octubre de 2026, Cisco aumentó sus ingresos de 14 880 millones a un récord de 18 520 millones de USD. El beneficio neto creció un 59 %, hasta 4550 millones de USD, y el beneficio diluido por acción pasó de 0,72 a 1,14 USD. El beneficio ajustado por acción alcanzó 1,40 USD, lo que supone un aumento interanual del 40 %. Según la compañía, se trata del crecimiento más rápido de los ingresos y del beneficio ajustado por acción en más de 15 años. Cisco publicó los resultados el 12 de noviembre, tras el cierre del mercado. En la siguiente sesión bursátil ordinaria, las acciones cayeron de 102,01 a 95,64 USD, es decir, un 6,24 %.*3
Los productos de red representaron el 60 % de los ingresos
Los productos de red fueron los que más contribuyeron al crecimiento: sus ingresos aumentaron un 43 % interanual, hasta 11 130 millones de USD. Representaron así aproximadamente el 60 % de los ingresos totales de la compañía. Cisco registró un aumento de las ventas en infraestructura para inteligencia artificial, conmutadores para centros de datos y equipos para redes empresariales. Los pedidos de productos de red crecieron un 28 %, el noveno trimestre consecutivo de crecimiento de dos dígitos. Los pedidos totales de productos aumentaron un 21 %. Excluyendo a los mayores clientes de la nube, su crecimiento fue del 14 %, por lo que la mayor demanda también se manifestó fuera de este grupo. Los ingresos por ciberseguridad aumentaron un 7 %, hasta 2120 millones de USD, mientras que los ingresos por servicios crecieron un 1 %, hasta 3850 millones de USD.4
Cisco espera 9000 millones de USD de la infraestructura para inteligencia artificial
Cisco elevó de 7500 a 9000 millones de USD su estimación de ingresos por infraestructura de inteligencia artificial para los mayores proveedores de servicios en la nube en el año fiscal 2027. En el ejercicio anterior registró en este ámbito unos ingresos de aproximadamente 4000 millones de USD y recibió pedidos por valor de 9300 millones de USD. La diferencia entre ambas cifras es significativa. Los pedidos reflejan la demanda de suministros, mientras que los ingresos se contabilizan en función del momento en que Cisco cumple las obligaciones contractuales correspondientes. La compañía anunció además que, en el último trimestre, los clientes eligieron su tecnología para tres nuevos proyectos de inteligencia artificial. Dos de ellos se refieren a sistemas Silicon One P200 para la interconexión de centros de datos y el tercero, a componentes ópticos con una velocidad de transmisión de 1,6 terabits por segundo.5 [1]
El encarecimiento de las memorias redujo el margen de los productos
El margen bruto ajustado de Cisco bajó interanualmente del 68,1 % al 65,6 %, ya que los ingresos de hardware crecieron más rápido que los de software y servicios. A la caída del margen bruto ajustado de los productos, del 67,2 % al 63,7 %, contribuyeron también los mayores precios de los componentes de memoria. El margen operativo ajustado, sin embargo, aumentó del 34,4 % a un récord del 37,8 %. Estos indicadores reflejan costes distintos. El margen bruto tiene en cuenta el coste de los productos y servicios vendidos; el margen operativo incluye además otros gastos de la compañía. Los gastos operativos ajustados crecieron solo un 2 %, mientras que los ingresos subieron un 24 %. Los gastos operativos representaron así una parte menor de los ingresos y su crecimiento más lento compensó con creces la caída del margen bruto.4
La previsión anual más alta contempla un mayor crecimiento del beneficio
Cisco elevó su previsión de ingresos para el año fiscal 2027 del rango de 72 200–73 400 millones de USD a 74 800–75 800 millones de USD. El punto medio del nuevo rango es 2500 millones de USD superior al de la previsión de agosto. La estimación del beneficio ajustado por acción pasó del rango de 5,05–5,11 USD a 5,47–5,53 USD. Para el segundo trimestre fiscal, la compañía espera unos ingresos de entre 18 000 y 18 200 millones de USD y un beneficio ajustado por acción de entre 1,34 y 1,36 USD. La previsión de margen operativo ajustado, de entre el 36 y el 37 %, queda por debajo del récord del 37,8 % del primer trimestre. La estimación anual más alta no supone, por tanto, que Cisco vaya a repetir el margen operativo récord ya en el próximo trimestre.3 [2]
Conclusión
Cisco deja atrás un trimestre récord en el que el crecimiento de los ingresos se apoyó sobre todo en la venta de productos de red. La previsión elevada de ingresos por infraestructura de inteligencia artificial, hasta 9000 millones de USD, muestra la importancia que la dirección de la compañía concede a este ámbito. Sin embargo, el mayor peso del hardware en los ingresos y el encarecimiento de las memorias han presionado a la baja el margen bruto ajustado. Aun así, el margen operativo ajustado alcanzó un récord del 37,8 %, porque los gastos operativos crecieron más despacio que los ingresos. Para los inversores será, por tanto, decisivo en los próximos trimestres si Cisco logra cumplir la previsión más alta y mantener el crecimiento del beneficio pese a la presión sobre los márgenes del hardware.
[3]
Adam Austera, analista de Ozios
* La rentabilidad pasada no garantiza resultados futuros.
[1,2,3] Las declaraciones prospectivas se basan en supuestos y expectativas actuales que pueden ser inexactas, o en el entorno económico actual, que puede cambiar. Dichas declaraciones no garantizan el rendimiento futuro. Conllevan riesgos y otras incertidumbres que son difíciles de predecir. Los resultados reales pueden diferir sustancialmente de los expresados o implícitos en cualquier declaración prospectiva.
O.Z.I. Online Zone Investment Opportunities (OZIOS) es una marca registrada de APME FX TRADING EUROPE LTD, una empresa de inversión chipriota (CIF) supervisada y regulada por la Comisión de Bolsa y Valores de Chipre (CySEC), con licencia CIF n.º 335/17 y domicilio en Lophitis Business Center, Office 404, 4.ª planta, 28 October Ave 249, Limassol 3035, Chipre. Los contratos por diferencias (CFD) son instrumentos complejos y conllevan un alto riesgo de pérdidas financieras rápidas debido al apalancamiento. El 71,07 % de las cuentas de inversores minoristas pierde dinero al operar con contratos por diferencias (CFD) con este proveedor. Debería considerar si entiende cómo funcionan los contratos por diferencias y si puede permitirse asumir el alto riesgo de sufrir pérdidas financieras.
*Colaboración de pago
- https://en.wikipedia.org/wiki/Cisco
- https://www.cisco.com/c/dam/en_us/about/annual-report/2026-cisco-full-annual-report.pdf
- https://investor.cisco.com/news/news-details/2026/CISCO-REPORTS-FIRST-QUARTER-EARNINGS/default.aspx
- https://s21.q4cdn.com/812015656/files/doc_earnings/2027/q1/presentation/Q1-27-Earnings-Slides.pdf
- https://investor.cisco.com/news/news-details/2026/CISCO-REPORTS-FOURTH-QUARTER-AND-FISCAL-YEAR-2026-EARNINGS/default.aspx